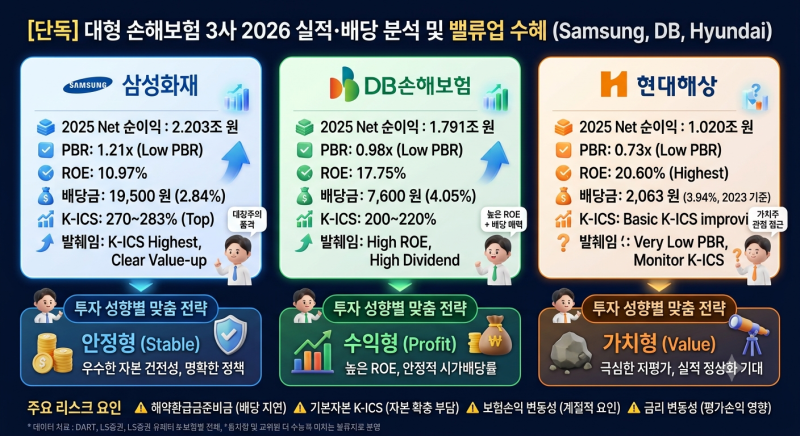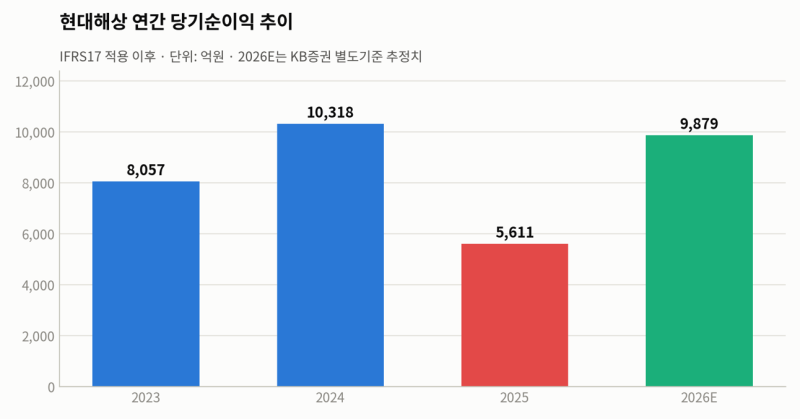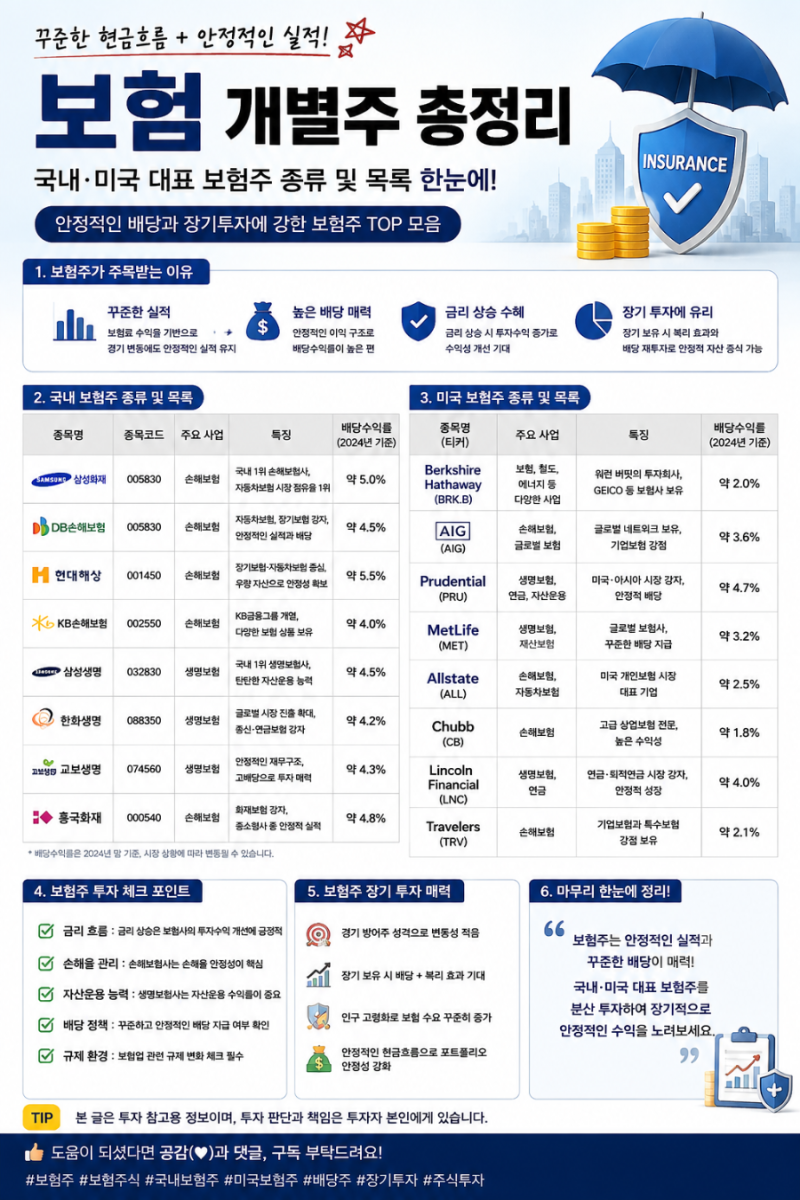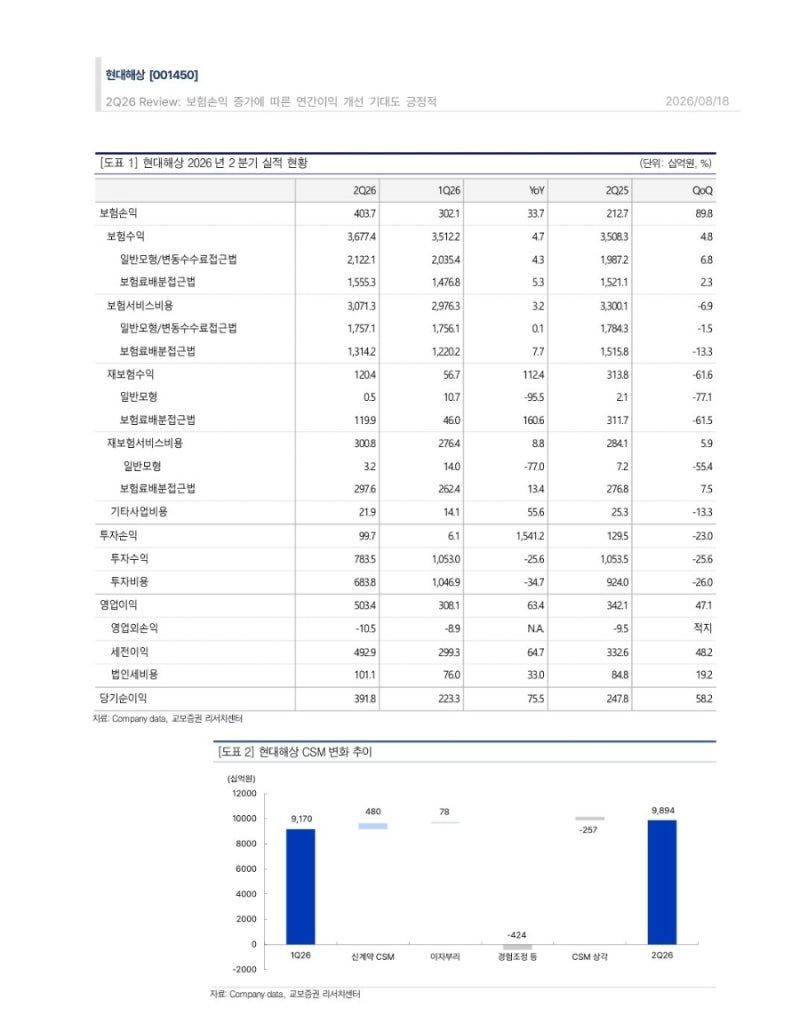
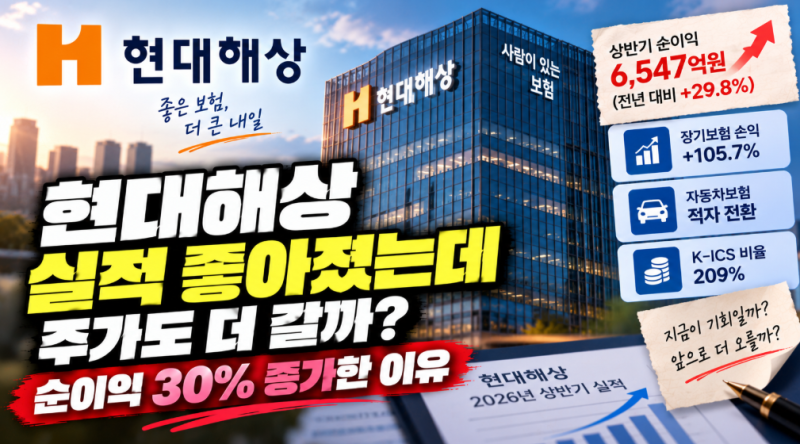
현대해상화재보험은 2026년 2분기 순이익이 전년 대비 58% 급증하며 시장 예상을 뛰어넘는 실적을 기록했습니다. 특히 장기보험 손익이 크게 개선되면서 전체적인 이익 성장을 견인한 것으로 분석됩니다. 이러한 실적 호조에 힘입어 증권사들은 현대해상 목표주가를 상향 조정했으며, 주가는 52주 신고가를 경신하기도 했습니다. 현대해상은 삼성화재, DB손해보험과 함께 손해보험 '빅3'로 불리는 국내 대표 손해보험사입니다.
실제 블로그 후기들을 살펴보면, 현대해상의 장기보험 손익 개선이 주가 상승의 주요 동력으로 작용하고 있다는 점이 공통적으로 언급됩니다. 과거 실손 손해율 악화로 인한 실적 부진과 배당 중단이라는 어려움을 겪었으나, 최근 들어 보험 본업의 회복세가 뚜렷하게 나타나고 있습니다. 다만, 자동차보험 부문은 여전히 적자를 기록하고 있어 전체 실적에 영향을 미칠 수 있다는 점은 투자 시 고려해야 할 부분입니다.
현대해상 주가 분석 시에는 장기보험 손해율, 신계약 CSM, 보험손익, K-ICS 비율 등 다양한 지표를 함께 살펴보는 것이 중요합니다. 특히 배당 재개 여부는 주가의 핵심 변수로 작용할 것으로 보이며, 실적 개선이 자본력 회복과 배당으로 이어지는지 지속적인 관심이 필요합니다. 투자자들은 이러한 요소들을 종합적으로 고려하여 신중하게 접근하는 것이 바람직합니다.