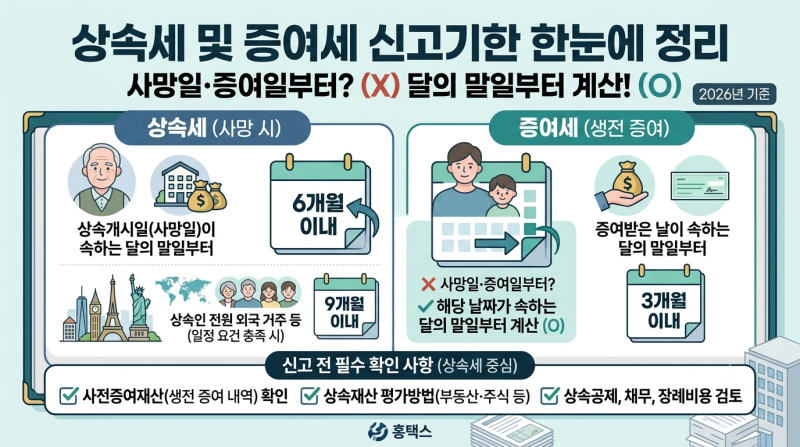

증여세 납부기한은 증여일이 속하는 달의 말일부터 3개월 이내로 규정되어 있으며, 이 기간 내에 신고 및 납부를 완료해야 합니다. 홈택스, 손택스, 은행, 신용카드 등 다양한 방법으로 납부가 가능하며, 납부세액이 일정 금액을 초과하는 경우 분납 또는 연부연납을 신청할 수 있습니다. 특히 신고기한을 준수하면 산출세액의 3%를 공제받을 수 있어 많은 납세자들이 주목하고 있습니다.
실제 블로그 후기들을 살펴보면, 많은 납세자들이 증여받은 날로부터 단순 90일로 계산하여 신고기한을 잘못 파악하는 경우가 빈번합니다. 이는 신고세액공제 혜택을 놓치거나 무신고 가산세, 납부지연 가산세 등 불이익으로 이어질 수 있으므로 정확한 기한 계산이 중요합니다. 특히 증여세는 수증자가 직접 신고하고 납부하는 것이 원칙이므로, 재산 증여 시에는 반드시 관련 법규를 숙지해야 합니다.
전문가들은 증여세 신고기한을 '증여일이 속한 달의 말일'을 출발점으로 삼아 3개월을 계산해야 한다고 강조합니다. 예를 들어 2026년 8월 15일에 증여를 받았다면, 8월의 말일인 8월 31일부터 3개월을 계산하여 2026년 11월 30일까지 신고 및 납부를 마쳐야 합니다. 만약 기한을 넘겼다면 하루라도 빨리 기한 후 신고를 하는 것이 가산세를 줄이는 현명한 방법입니다.