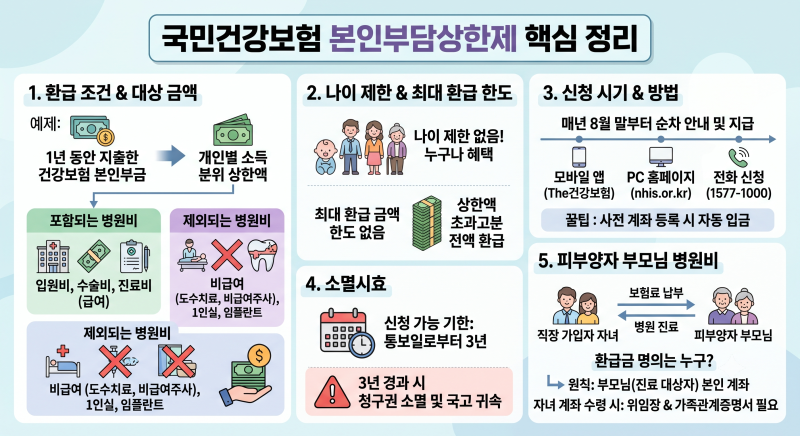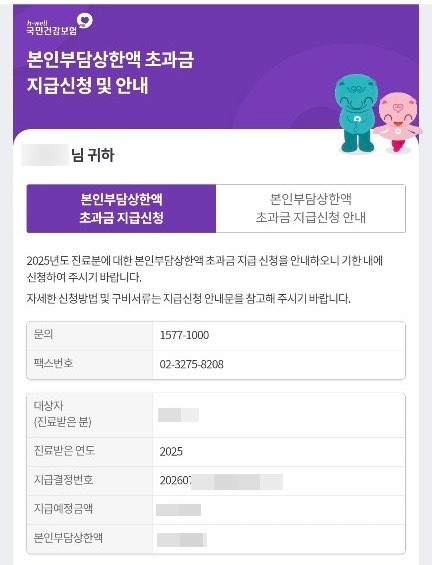

국민건강보험공단의 본인부담상한제는 과도한 의료비 지출로 인한 가계 부담을 덜어주기 위해 1년간 지출한 건강보험 급여 본인부담금이 소득 분위별 상한액을 초과했을 때 그 초과액을 환급해 주는 제도입니다. 이 제도는 예상치 못한 큰 병이나 잦은 통원 치료로 발생한 병원비 중 건강보험이 적용되는 급여 항목에 한해 적용되며, 비급여 항목이나 상급병실료 차액 등은 제외됩니다. 환급 청구권은 3년이 지나면 법적으로 소멸하므로, 주기적인 확인이 중요합니다.
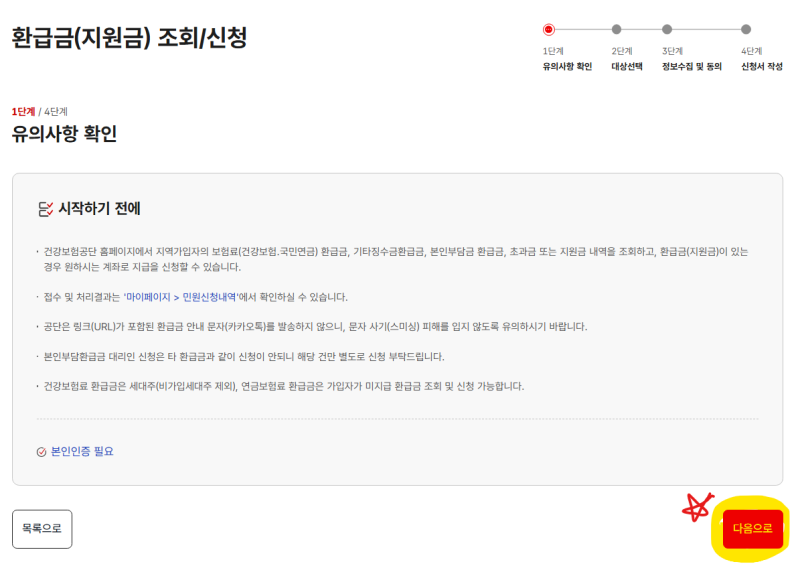
실제 사용자들은 국민건강보험공단 누리집이나 'The건강보험' 모바일 앱을 통해 간편하게 미환급금을 조회하고 신청할 수 있다는 점을 주요 장점으로 꼽습니다. 소득이 낮을수록 본인부담상한액이 낮아져 더 많은 환급을 받을 수 있는 구조이며, 직장가입자, 지역가입자, 피부양자 모두 대상이 됩니다. 특히, 나이 제한 없이 영유아부터 고령층까지 모든 국민이 혜택을 받을 수 있으며, 최대 환급 금액에 상한선이 없다는 점도 긍정적인 반응을 얻고 있습니다.
블로거들은 환급금을 놓치지 않기 위한 꿀팁으로 우편 안내문을 기다리기보다 직접 온라인으로 조회할 것을 강조합니다. 환급은 크게 의료기관에서 상한액을 초과한 금액을 공단이 직접 지급하는 사전급여 방식과, 여러 병원에서 발생한 본인부담금을 합산하여 개인에게 지급하는 사후환급 방식으로 이루어집니다. 소득 분위별 상한액 기준과 제외되는 병원비 항목을 미리 확인하여 본인에게 해당하는 환급액을 정확히 파악하는 것이 현명한 의료비 관리의 첫걸음입니다.