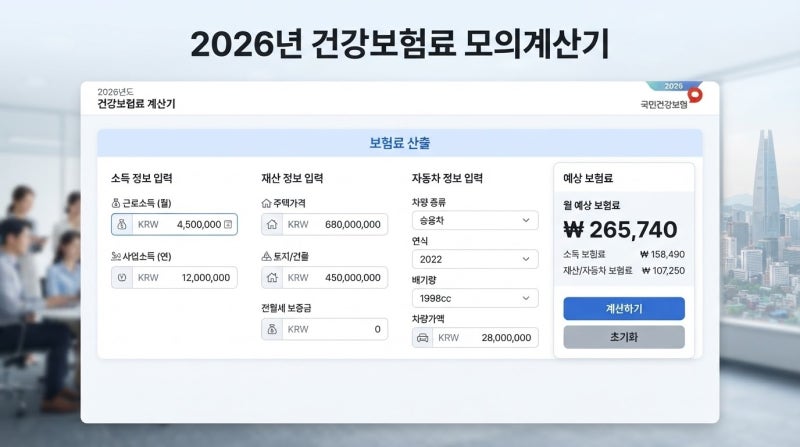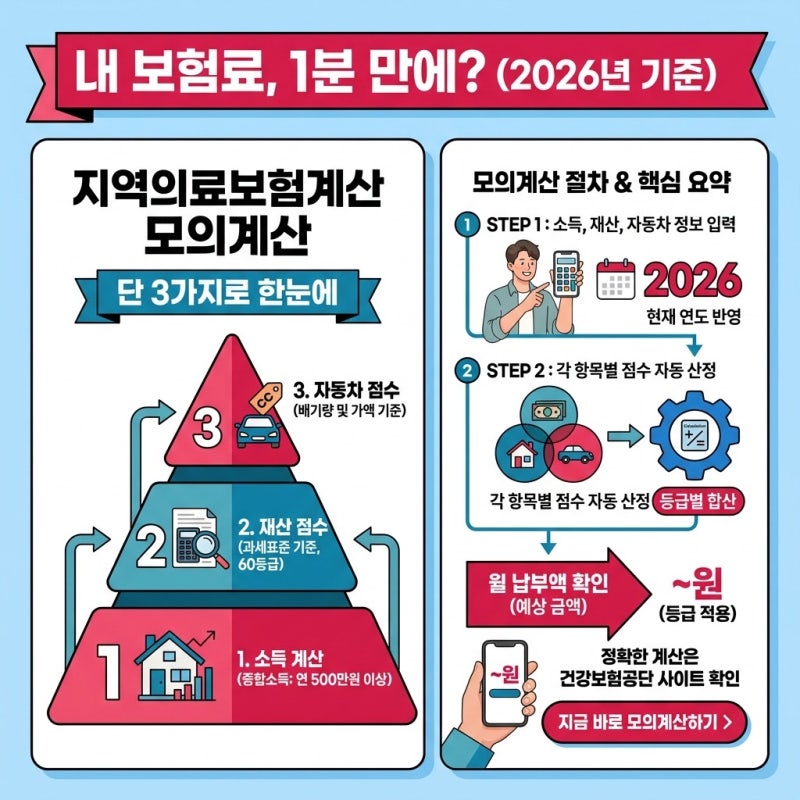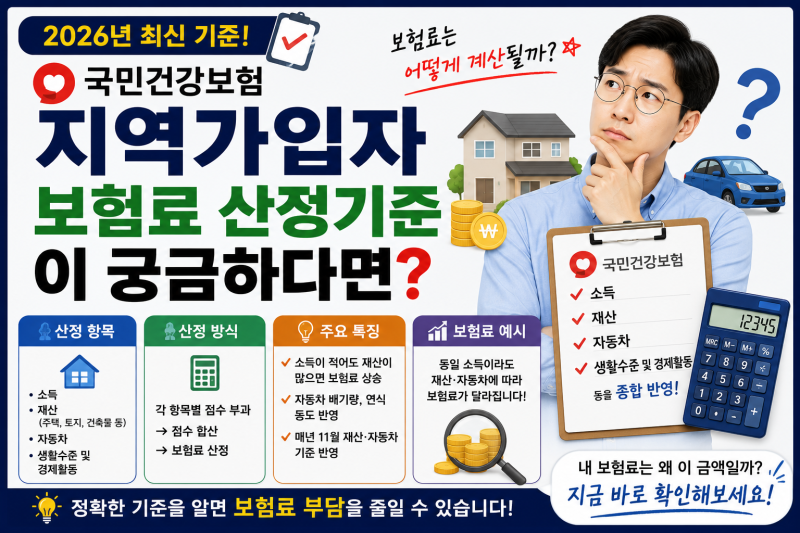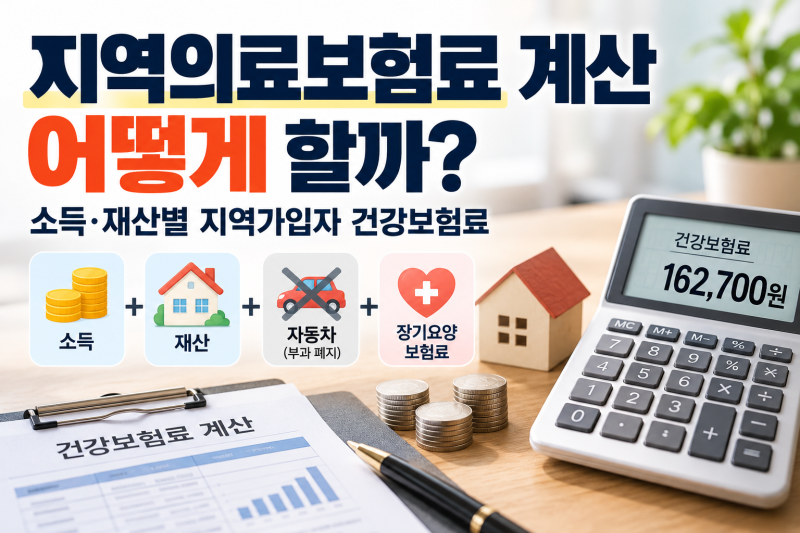


최근 지역가입자로 전환된 이들이 건강보험료 '폭탄'을 경험하며 지역의료보험료 모의계산에 대한 관심이 급증하고 있습니다. 직장가입자와 달리 지역가입자는 소득뿐만 아니라 재산과 자동차까지 점수로 환산하여 보험료가 부과되기 때문입니다. 특히 최신 기준이 적용되면서, 예상치 못한 보험료에 당황하는 사례가 늘고 있어 정확한 계산법을 미리 파악하는 것이 중요합니다.
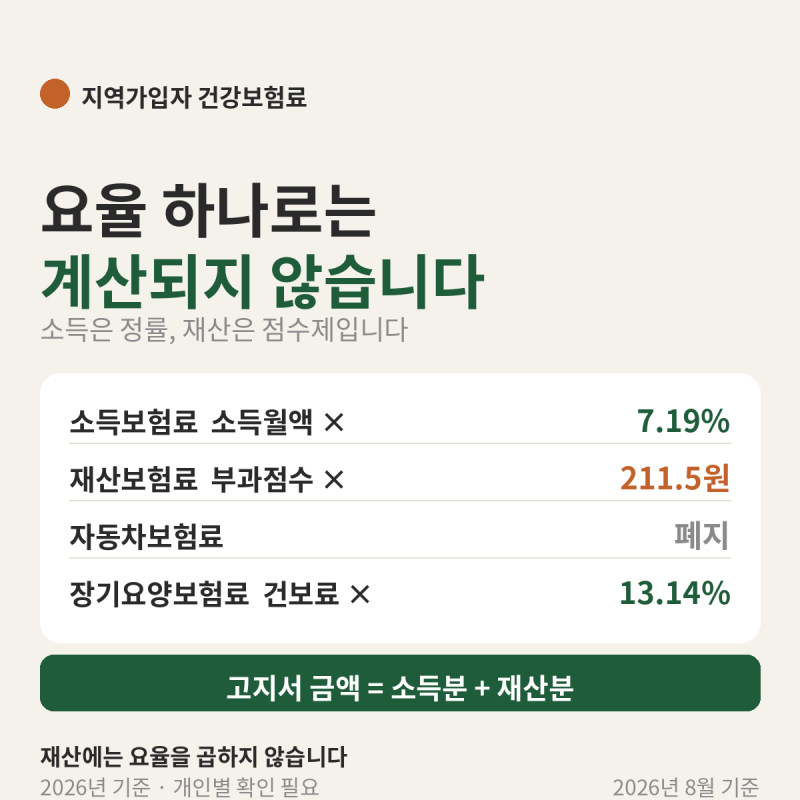
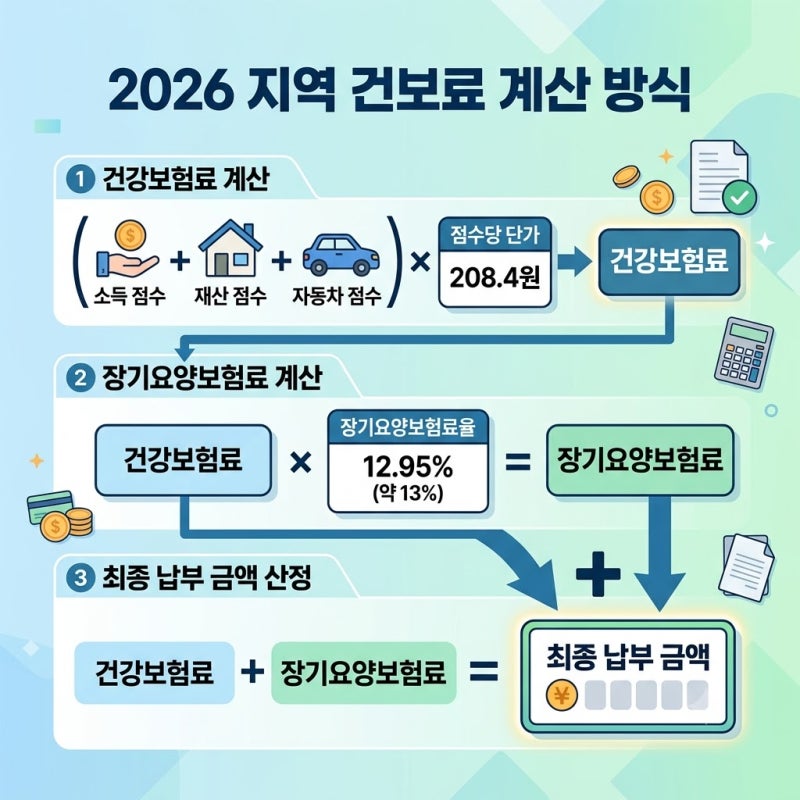
실제 블로그 후기들을 살펴보면, 많은 이들이 국민건강보험공단 모의계산기를 활용하여 미리 보험료를 예측하고 있습니다. 소득보험료는 소득월액에 7.19%를 곱하고, 재산보험료는 재산세 과세표준에서 1억 원을 공제한 후 등급 점수에 211.5원을 곱하여 산정됩니다. 특히 2024년 2월부터 자동차 보험료는 폐지되었으며, 재산 기본 공제액이 1억 원으로 확대된 점이 주요 특징입니다.
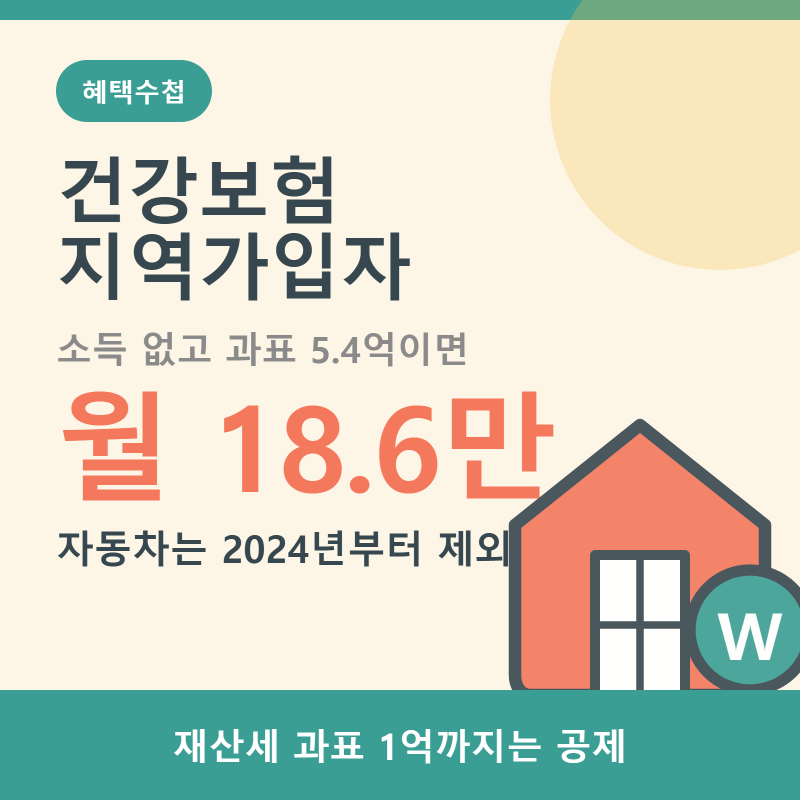
블로거들은 퇴사 후 지역가입자로 전환 시 모의계산기를 통해 미리 예산을 계획하는 것이 필수적이라고 조언합니다. 연 소득 336만 원 이하 세대는 최저보험료 2만 160원이 부과되며, 재산세 과세표준이 5.4억 원을 넘는 은퇴자의 경우 월 18만 6천 원 안팎의 보험료가 나올 수 있습니다. 이처럼 소득과 재산의 반영 비율이 다르므로, 자신의 상황에 맞는 정확한 계산법을 숙지하는 것이 현명합니다.