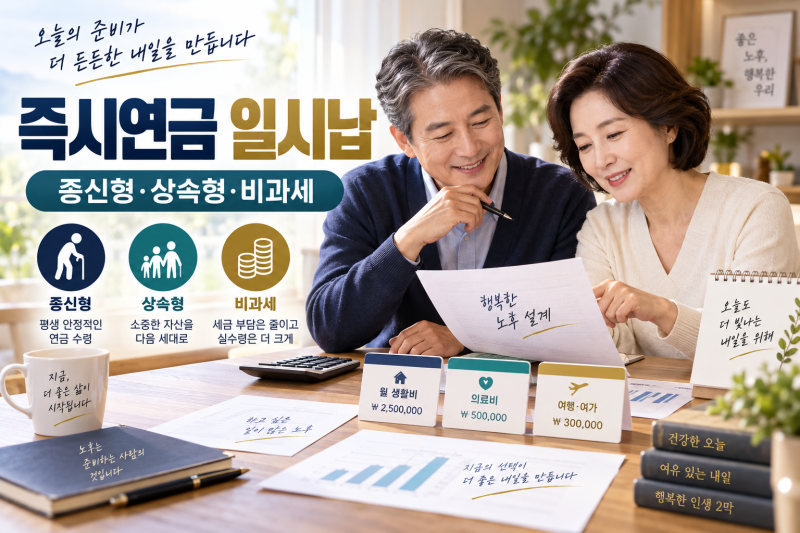
즉시연금은 목돈을 한 번에 납입하고 다음 달부터 연금을 받는 상품으로, 은퇴 후 생활비 마련에 효과적인 방법으로 주목받고 있습니다. 특히 현재 , 퇴직금이나 부동산 매각 자금을 안정적인 연금 흐름으로 전환하려는 수요가 증가하는 추세입니다. 하지만 단순히 월 연금액만 보고 가입하기보다는, 연금 지급 기간, 보증 기간, 사망 시 지급 내용 등 다양한 조건을 면밀히 비교해야 합니다.
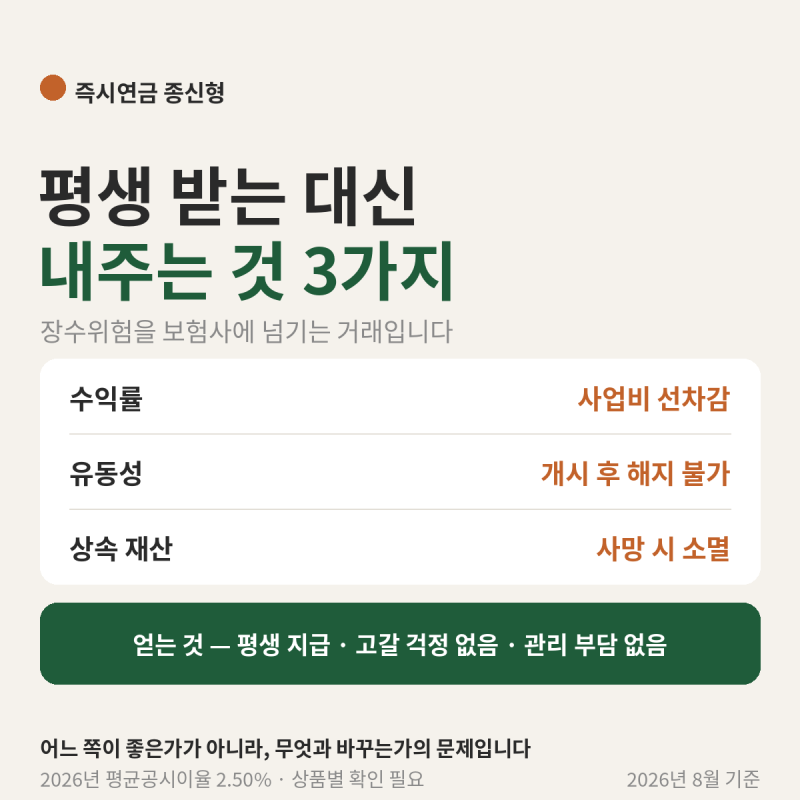
실제 블로그 후기들을 살펴보면, 즉시연금 종신형은 오래 생존할 경우 생활비 흐름을 유지하는 데 유리하다는 장점이 있습니다. 그러나 사망 시 남은 재원이 보험사에 귀속될 수 있으며, 수익률, 유동성, 상속 재산 측면에서 포기해야 할 부분이 발생합니다. 특히 2026년 평균 공시이율이 2.50%로 2025년 대비 하락한 점과 사업비 차감 후 이율이 적용되는 점도 고려해야 합니다.
블로거들은 즉시연금 종신형의 비과세 요건이 ‘연금 개시 후 중도 해지 불가’를 포함하는 등 까다롭다고 강조합니다. 따라서 비과세 혜택을 받기 위해서는 꺼낼 권리를 포기해야 하는 대가가 따릅니다. 가입 전에는 반드시 상품 약관을 통해 만기보험금, 사망보험금, 계약자 적립금 및 최저 보증 조건을 확인하고, 자신의 재정 상황과 노후 계획에 맞춰 신중하게 선택하는 것이 중요합니다.