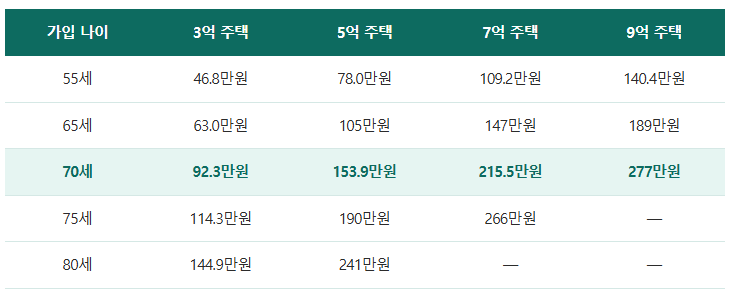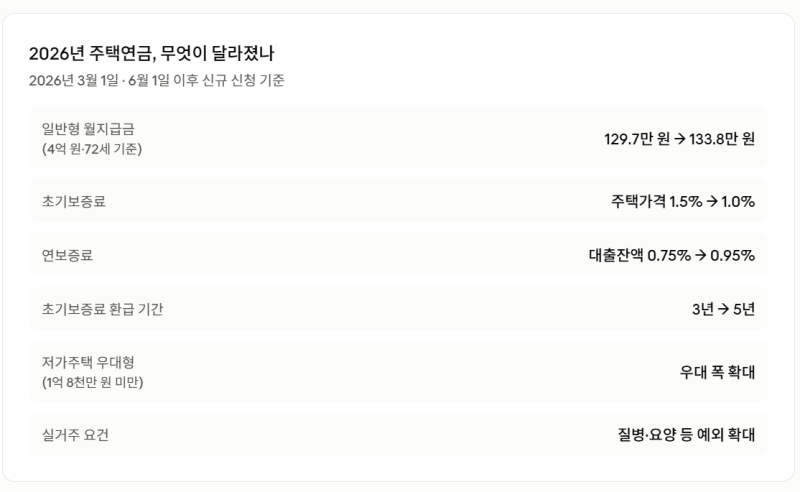
주택연금 담보대출은 주택을 담보로 노후 자금을 받는 제도로, 최근 2026년 3월 개정안 발표 이후 가입 조건이 완화되고 혜택이 확대되면서 많은 관심을 받고 있습니다. 특히 공시가격 12억 원 이하 주택 보유자까지 가입이 가능해지고 초기 보증료 인하 및 수령액 인상으로 1주택자들의 노후 대비 수단으로 주목받고 있습니다. 이 제도는 한국주택금융공사가 보증하고 은행이 대출을 실행하는 구조입니다.
실제 블로그 후기들을 살펴보면, 주택연금은 무상 지원금이 아닌 대출 성격의 금융상품이므로 수령액뿐 아니라 비용과 담보 방식도 함께 고려해야 한다는 의견이 많습니다. 특히 부부 공동명의 주택의 경우, 담보만 제공한 배우자가 먼저 사망하더라도 대출 명의자가 아니면 상속세 신고 시 채무공제를 받을 수 없다는 점은 중요한 특징입니다. 이는 담보 제공자가 물상보증인으로서 물적 유한책임만 지기 때문입니다.
주택연금 신청 시에는 한국주택금융공사 상담을 통해 가입 조건, 예상 수령액, 준비 서류 등을 꼼꼼히 확인하는 것이 중요합니다. 기존 주택담보대출이 있는 경우에도 주택연금 가입이 가능하며, 이때 대출 상환용 주택연금 등의 방법을 활용할 수 있습니다. 가입 전에는 반드시 본인의 상황에 맞는 수령 방식을 선택하고, 세금 및 건강보험료 등 노후 생활 전반에 미칠 영향을 면밀히 검토해야 합니다.