최근 금융당국의 가계부채 관리 기조와 시장 금리 변동성으로 인해 주택담보대출(주담대) 금리가 수시로 조정되고 있습니다. 특히 가을 이사철을 맞아 내 집 마련을 준비하는 수요가 증가하면서, 은행권과 보험사의 주담대 최저금리 현황에 대한 관심이 높아지고 있습니다. 5년 주기형 및 5년 고정금리 상품이 주를 이루는 가운데, 대출자의 소득과 신용점수, 우대금리 조건 충족 여부에 따라 체감 금리 차이가 크게 나타나는 복합적인 양상을 보입니다.
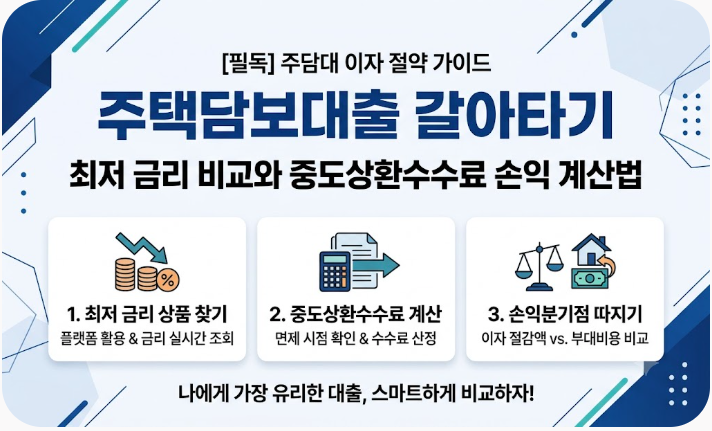
실제 블로그 후기들을 살펴보면, 단순히 최저금리 숫자만 보고 접근하기보다는 매달 고정적으로 지출해야 하는 부수거래 조건이 자신에게 유리한지 꼼꼼히 따져보는 것이 중요하다고 강조합니다. 신한은행이 5.20%로 가장 낮은 금리를 제시했으나, 급여 이체, 카드 이용액, 청약 납입 등 우대금리 요건을 충족하지 못하면 실질 부담이 크게 늘어날 수 있습니다. 또한, 국토교통부 전자계약 할인이 체감 절감 폭이 매우 크다는 점도 주목할 만합니다.
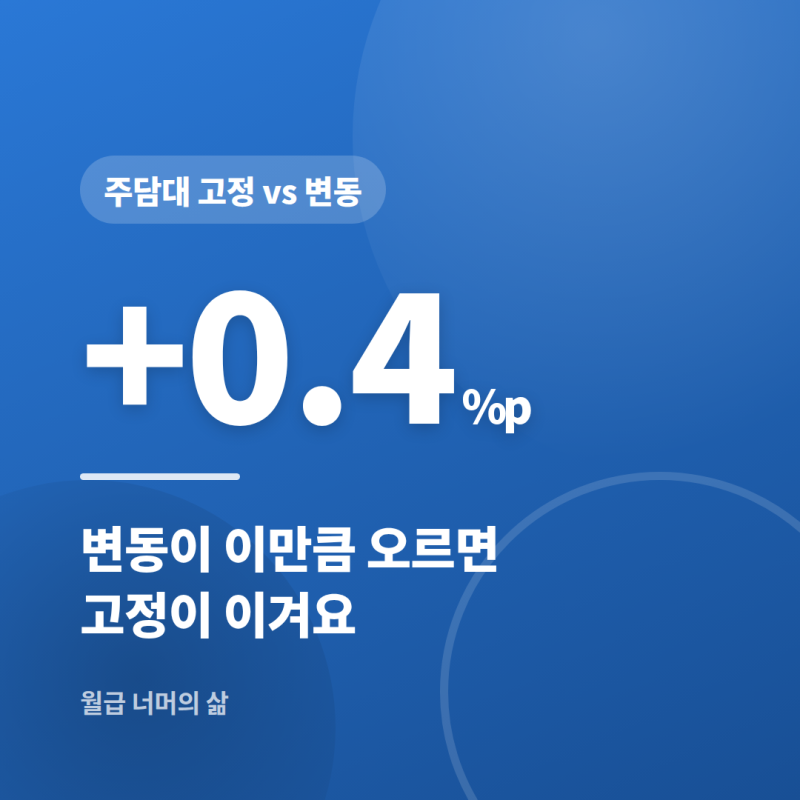
전문가들은 향후 금리 인하 속도와 개인의 자금 계획(거주 기간, 예상 상환 시점 등)을 종합적으로 고려하여 상품을 선택해야 한다고 조언합니다. 2026년 8월 기준 주담대 평균 금리는 고정형 4.88%, 변동형 4.53%로 고정이 0.35%p 더 높았으나, 변동금리가 더 빠르게 오르는 추세입니다. 변동금리가 0.4%p만 올라도 고정금리가 유리해질 수 있으므로, 본인의 카드 지출 패턴, 가족 수, 전자계약 여부 등을 교차 계산하여 실질 비용이 가장 낮은 금융기관을 선택하는 것이 현명합니다.