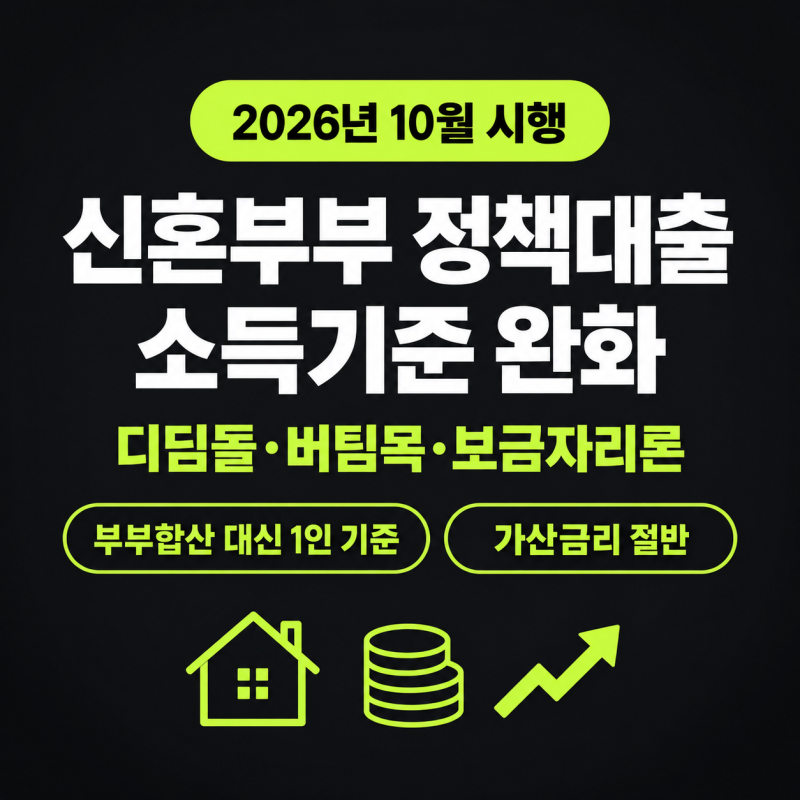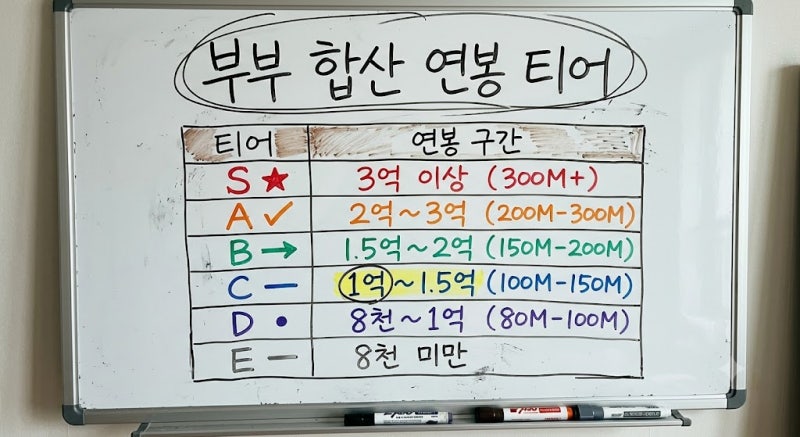

부부합산 소득은 주택담보대출 한도를 늘리거나 디딤돌, 버팀목, 신생아 특례대출 등 정책금융상품의 소득 요건을 충족하는 데 핵심적인 지표입니다. 근로소득, 사업소득, 연금소득 등 소득 형태에 따라 인정 기준과 증빙 서류가 달라지므로 정확한 산출 방식을 파악하는 것이 중요합니다. 특히 무소득자나 소득이 불규칙한 경우 건강보험료 납부액이나 신용카드 사용액을 기준으로 소득을 추정하여 합산할 수 있습니다.
실제 블로그 후기들을 보면, 부부합산 소득을 통해 대출 한도를 늘릴 수 있다는 점을 가장 큰 장점으로 꼽습니다. 하지만 배우자의 기존 신용대출, 마이너스통장, 자동차 할부 등 모든 금융 부채의 원리금 상환액도 함께 합산되므로, 배우자의 부채가 과도할 경우 오히려 DSR 규제로 인해 대출 한도가 줄어들 수 있다는 점을 주의해야 합니다. 또한, 신규 입사자나 이직자의 경우 재직 기간이 1년 미만이라면 1개월 이상 급여명세서를 기준으로 연환산하여 소득을 반영합니다.
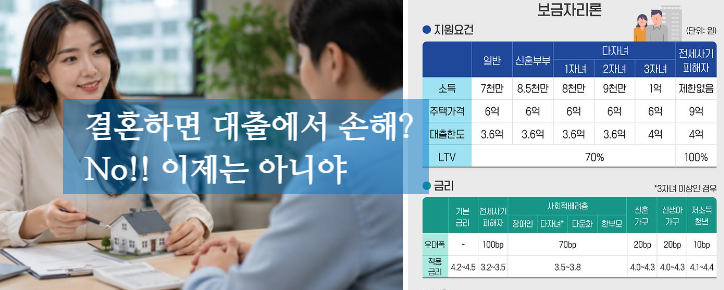
정책금융상품 신청 시에는 부부 모두의 무주택 여부와 세대 분리 여부를 함께 확인해야 하므로, 주민등록등본상 세대 합가 여부를 미리 점검하는 것이 좋습니다. 보금자리론과 같은 정책 대출은 세전 소득 기준으로 심사하며, 신혼부부나 다자녀 가구는 소득 요건이 완화될 수 있으니 해당 기준을 꼼꼼히 확인하는 것이 필요합니다. 국민연금의 경우 부부 중 한 명이라도 기초연금을 받는다면 소득과 재산을 부부합산으로 판정합니다.