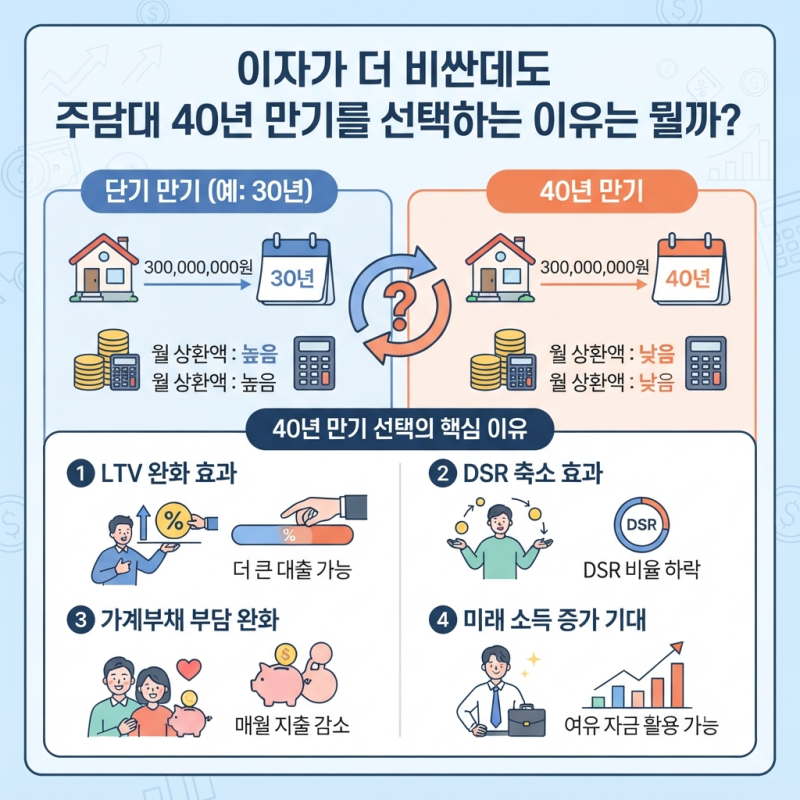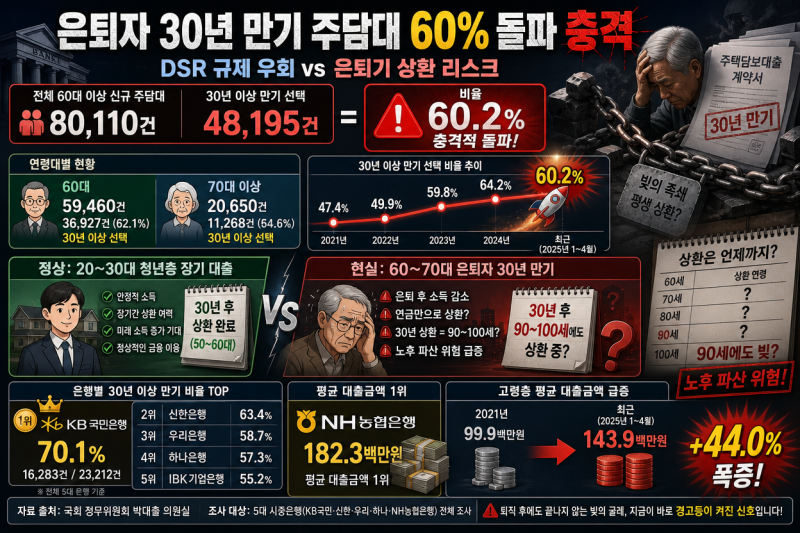
최근 60대 이상 고령층의 신규 주택담보대출 중 60% 이상이 30년 만기 초장기 대출인 것으로 나타나 금융권의 주목을 받고 있습니다. 이는 은퇴 후 소득이 줄어드는 시기에 장기 대출을 선택하는 이례적인 현상으로, DSR 규제 회피와 월 상환액 부담 경감을 위한 선택으로 분석되고 있습니다. 2026년 10월 7일 발표된 자료에 따르면, 60대 신규 주담대의 62.1%, 70세 이상은 54.6%가 30년 이상 만기 대출을 선택했습니다.
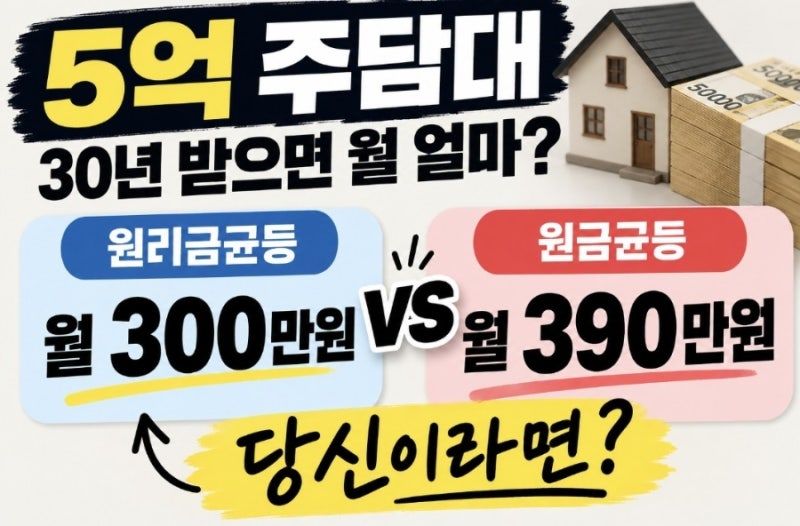
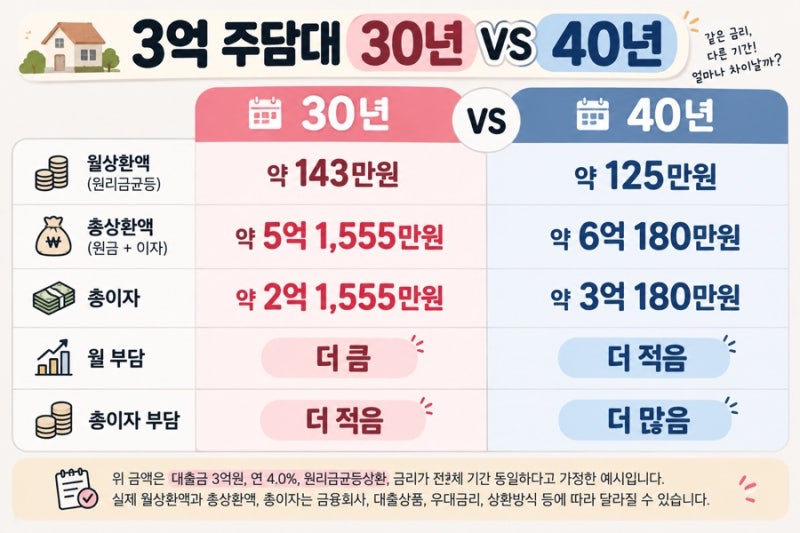
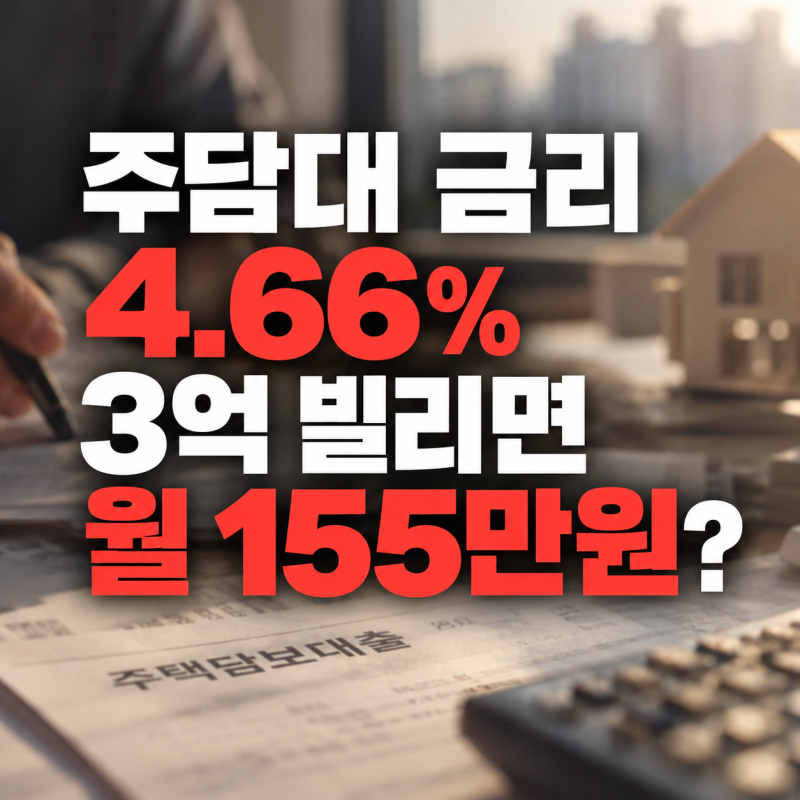
블로거들은 이러한 장기 대출 선택의 배경으로 높은 집값과 월 상환액을 낮추려는 심리를 꼽고 있습니다. 만기를 늘리면 월 상환액은 줄어들지만, 총 이자 부담은 크게 늘어나는 경제적 구조를 상세히 설명하며 주의를 당부합니다. 예를 들어, 3억 원을 연 4.66%로 30년 만기 원리금균등 상환 시 월 약 155만 원을 납부하며, 총 이자는 2억 5천만 원을 넘어선다고 분석합니다. 반면, 20년 만기 대출과 비교 시 월 상환액은 줄지만, 총 이자는 2천만 원 이상 증가하는 것으로 나타났습니다.
따라서 주택담보대출 만기 선택 시에는 단순히 월 상환액뿐만 아니라 만기까지의 총 이자 비용을 함께 고려하는 것이 중요합니다. 특히 고령층의 경우, 계약상 만기가 100세에 달할 수 있으므로 중도 상환 계획이나 자산 매각 가능성 등 미래 재정 상황을 면밀히 검토해야 합니다. 실제 블로그에서는 다양한 금리와 대출액을 기준으로 한 시뮬레이션 결과를 제공하여 합리적인 의사결정을 돕고 있습니다.