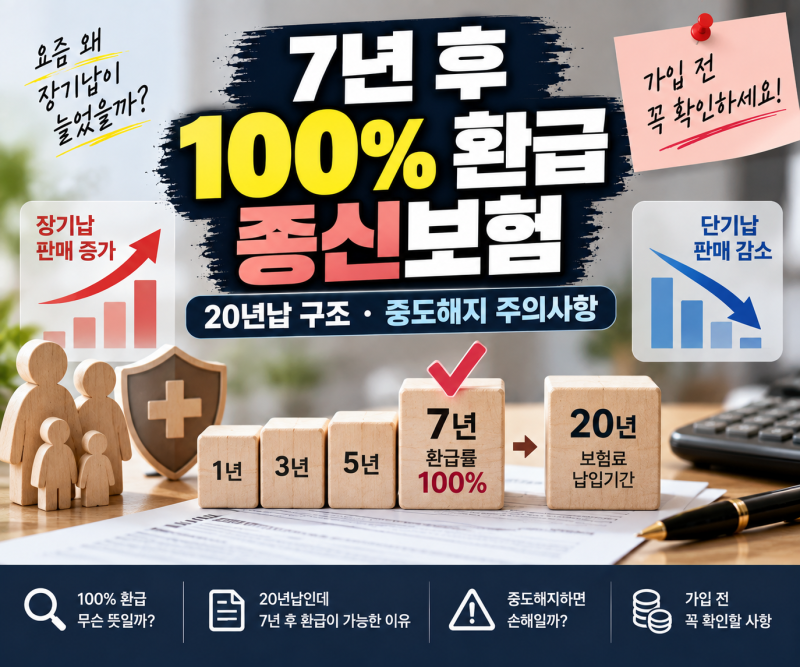
종신보험은 피보험자의 사망을 종신토록 보장하는 생명보험 상품으로, 가입 초기에는 사망 보장을 위한 위험보험료와 계약 유지에 필요한 사업비가 보험료에 포함되어 있습니다. 이로 인해 많은 소비자가 납입 기간 중 해지를 고려할 때, 납입한 보험료 전액을 돌려받지 못하는 경우가 발생하여 큰 손해를 보기도 합니다. 특히 최근에는 높은 해약환급률을 강조한 이른바 '700종신보험'이 저축성 상품처럼 인식될 수 있다는 우려로 금융당국의 판매 중지 권고가 내려지며 소비자들의 관심이 집중되고 있습니다.
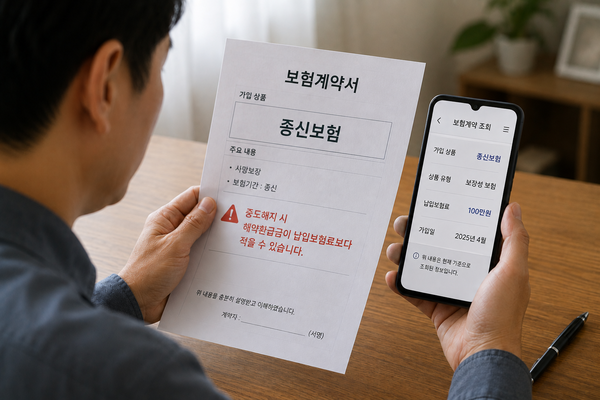
실제 블로그 후기들을 살펴보면, 종신보험을 해지할 경우 납입한 보험료보다 해지환급금이 현저히 적을 수 있다는 점을 공통적으로 지적하고 있습니다. 특히 가입 후 얼마 지나지 않아 해지하면 원금 손실이 커지며, 10년 이상 납입했음에도 원금에 미치지 못하는 경우가 많습니다. 이는 보험료가 전액 적립되는 구조가 아니기 때문이며, 다시 가입할 경우 나이 증가와 건강 상태 변화로 인해 보험료가 비싸지거나 가입이 어려워질 수 있다는 점도 중요한 고려 사항입니다.
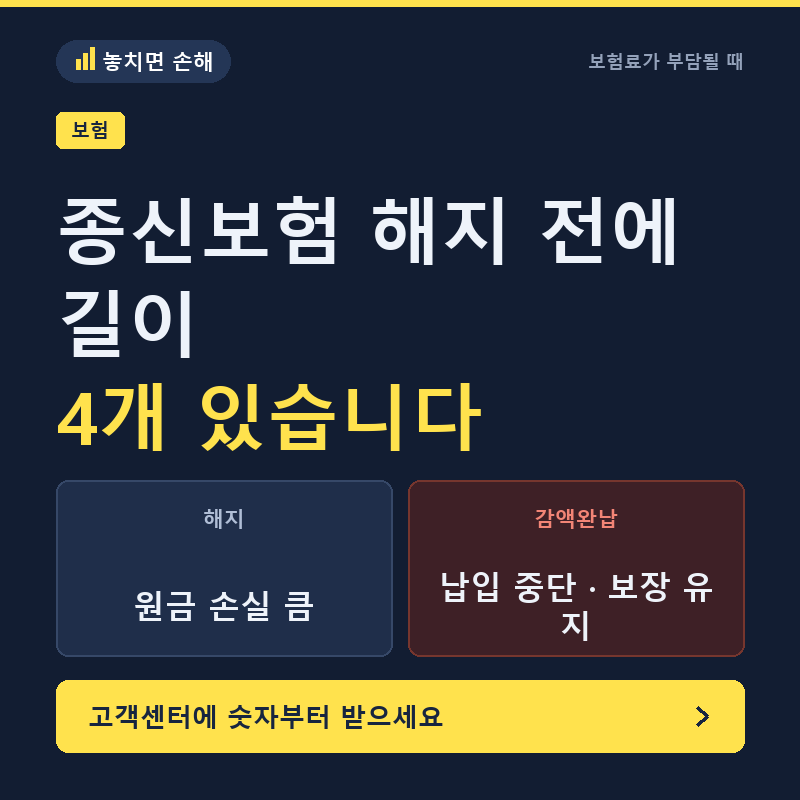
따라서 종신보험 중도해지를 고려하고 있다면, 해지 전 감액, 감액완납, 연장정기보험 전환, 중도인출 등 4가지 대안을 먼저 검토하는 것이 현명합니다. 특히 감액완납은 더 이상 보험료를 납입하지 않으면서 보장을 유지할 수 있는 방법으로, 퇴직 등으로 소득이 줄어든 경우 유용하게 활용될 수 있습니다. 또한, 700종신보험과 같이 높은 환급률을 강조하는 상품에 가입할 때는 총 납입기간, 월 보험료, 해약환급률이 원금 이상이 되는 정확한 시점 등을 꼼꼼히 확인해야 불필요한 손해를 막을 수 있습니다.