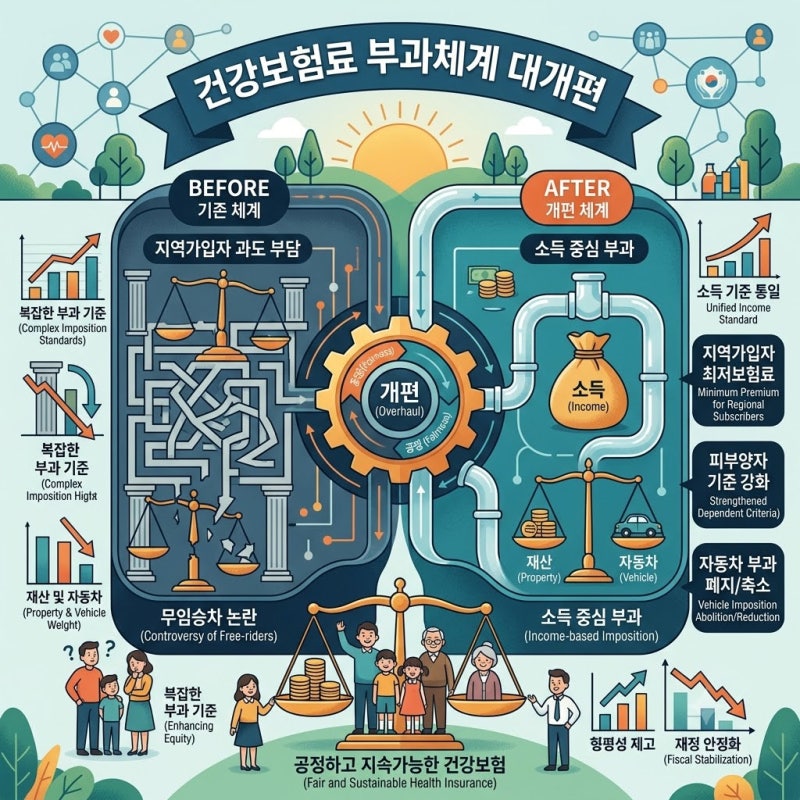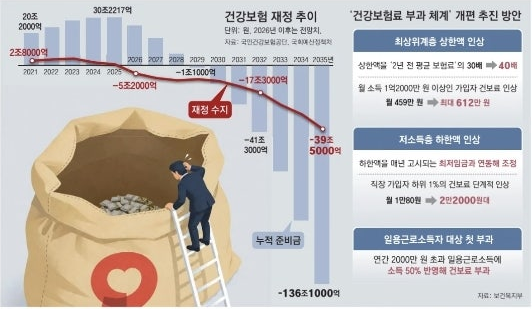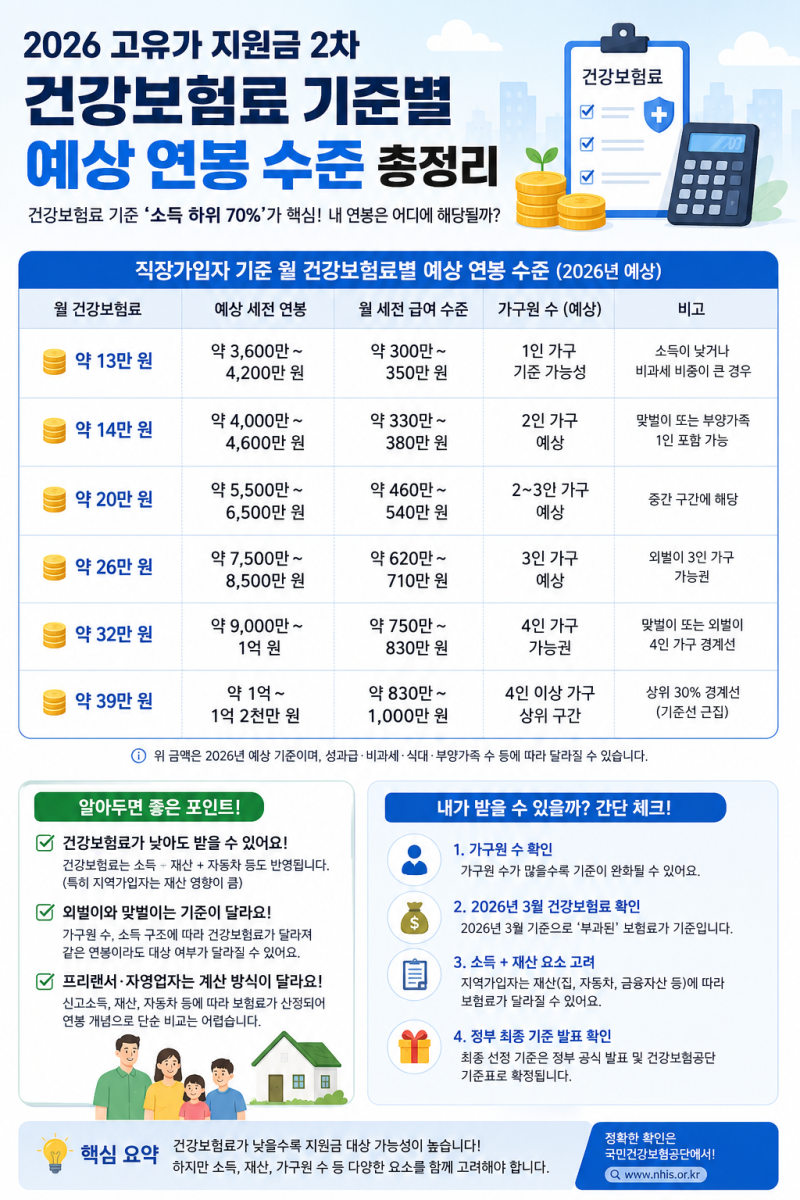

정부 지원금이나 복지 제도의 대상 여부를 판단할 때 ‘소득 하위 70%’라는 표현을 자주 접하게 됩니다. 이때 많은 분들이 연봉을 기준으로 생각하지만, 실제로는 건강보험료가 더 중요한 판단 기준이 되는 경우가 많습니다. 특히 2026년 고유가 피해지원금 2차 지급 사례처럼, 소득 하위 70%를 선별할 때 건강보험료 본인부담금의 가구별 합산액을 기준으로 삼고 고액 자산가를 제외하는 방식이 적용되었습니다. 따라서 단순히 연봉만으로 지원 대상 여부를 가늠하기는 어렵습니다.
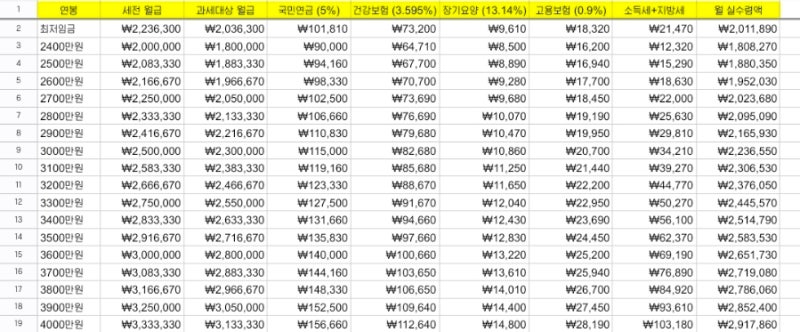
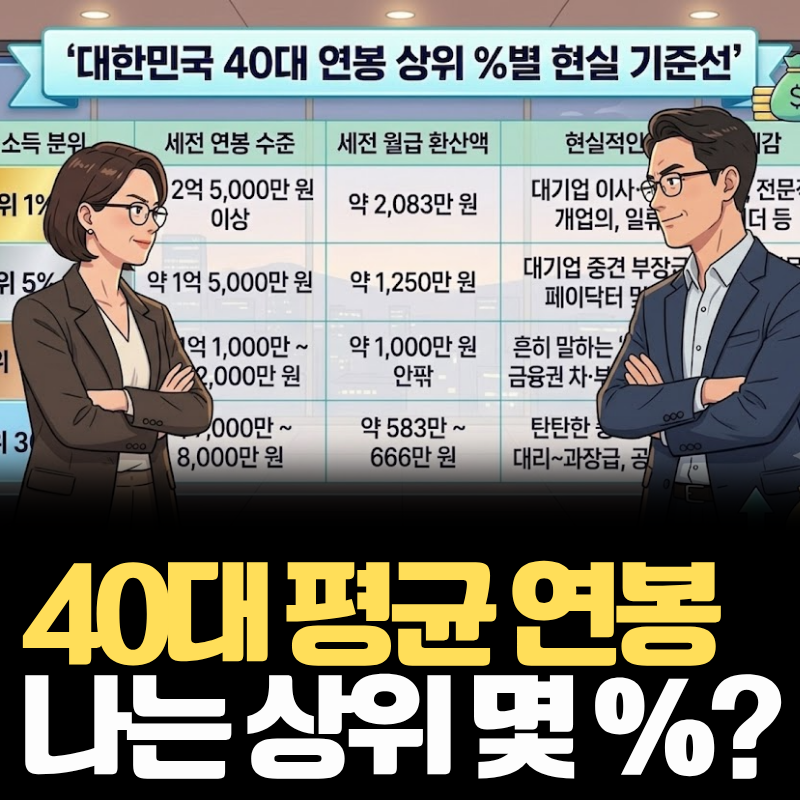
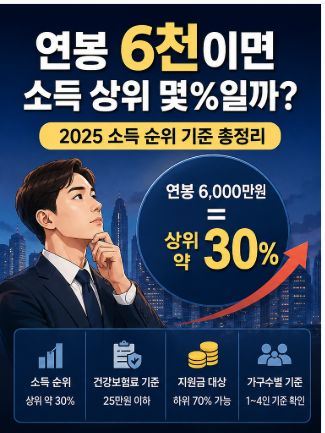
실제 블로그 후기들을 살펴보면, 연봉 6천만 원이 상위 25~30%에 해당하지만, 지원금 기준에서는 연봉보다 건강보험료가 핵심이라는 점을 강조하고 있습니다. 예를 들어, 직장가입자의 월 건보료가 27만 원 이상이거나 지역가입자의 월 건보료가 45만 원 이상이면 대부분의 지원금 대상에서 제외될 가능성이 크다고 분석합니다. 반대로 소득 하위 70%의 경우, 가구원 수에 따라 월 건보료 기준이 상이하며, 1인 가구는 약 10~13만 원 이하, 4인 가구는 약 30만 원 이하일 때 지원 대상이 될 가능성이 높다고 설명합니다.
블로거들은 소득 하위 70% 기준을 이해하기 위해 본인의 건강보험료를 정확히 조회하는 것이 필수적이라고 조언합니다. 국민건강보험공단 홈페이지나 The건강보험 앱을 통해 쉽게 확인할 수 있으며, 급여명세서나 정부24를 통해서도 납부 내역을 파악할 수 있습니다. 특히 2026년 3월에 납부한 건강보험료를 기준으로 가구원 수에 따른 컷오프가 5월에 공식 발표될 예정이므로, 지원금 신청 전 반드시 본인의 건보료를 확인하는 것이 중요합니다.