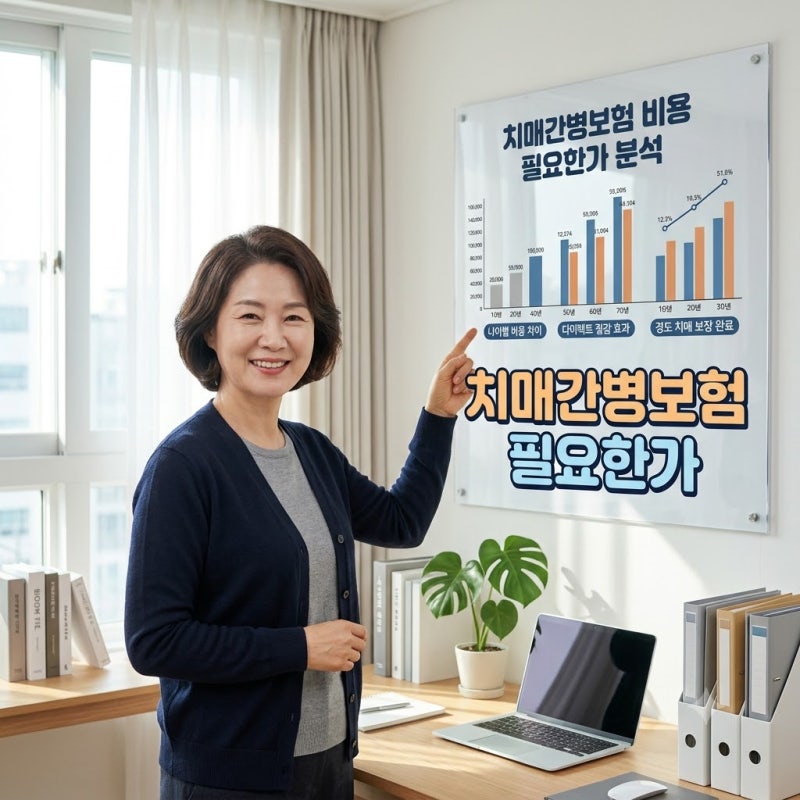

고령화 사회가 심화되면서 간병인 다이렉트보험에 대한 관심이 높아지고 있습니다. 특히 치매 환자 증가와 핵가족화로 인해 전문 간병 서비스 및 경제적 대비책 마련이 필수가 되었습니다. 다이렉트 상품은 중간 수수료 절감으로 월 납입 보험료를 최대 30% 이상 줄일 수 있어 많은 소비자가 선택하고 있습니다.
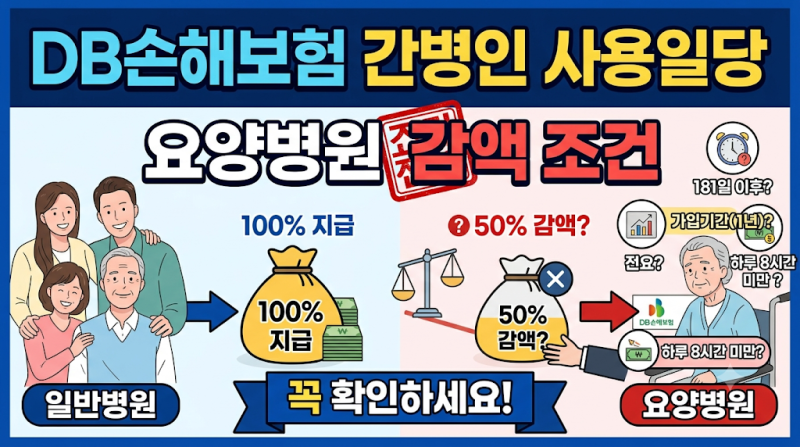
실제 블로그 후기들을 살펴보면, 간병인 다이렉트보험 가입 시 요양병원 보장 여부와 가족간병 특약의 중요성이 강조됩니다. 일반적인 간병인 보험은 종합병원 위주로 보장 한도가 높게 설정되어 요양병원 입원 시 보장이 크게 축소될 수 있으므로, 가입 전 약관을 꼼꼼히 확인하는 것이 중요합니다. 또한, 최근에는 자녀나 배우자가 직접 간병하는 경우에도 보장받을 수 있는 가족간병 특약이 주목받고 있습니다.
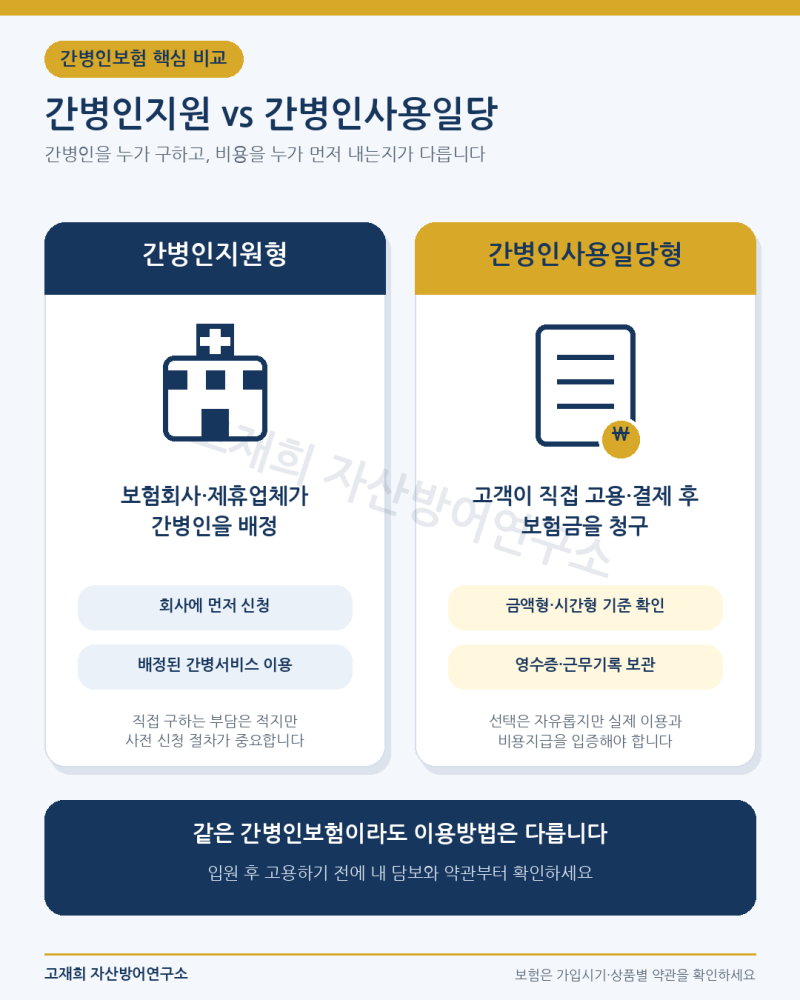
블로거들은 다이렉트 가입 시 월 보험료가 저렴한 곳만 찾다가 핵심 특약을 놓쳐 나중에 큰 손해를 볼 수 있다고 조언합니다. 특히 요양병원 보장 일수와 일당 한도, 그리고 가족 간병 특약의 유무를 반드시 확인해야 합니다. 간병인지원형과 간병인사용일당형의 차이를 이해하고, 자신의 상황에 맞는 상품을 선택하는 것이 현명한 가입 전략입니다.