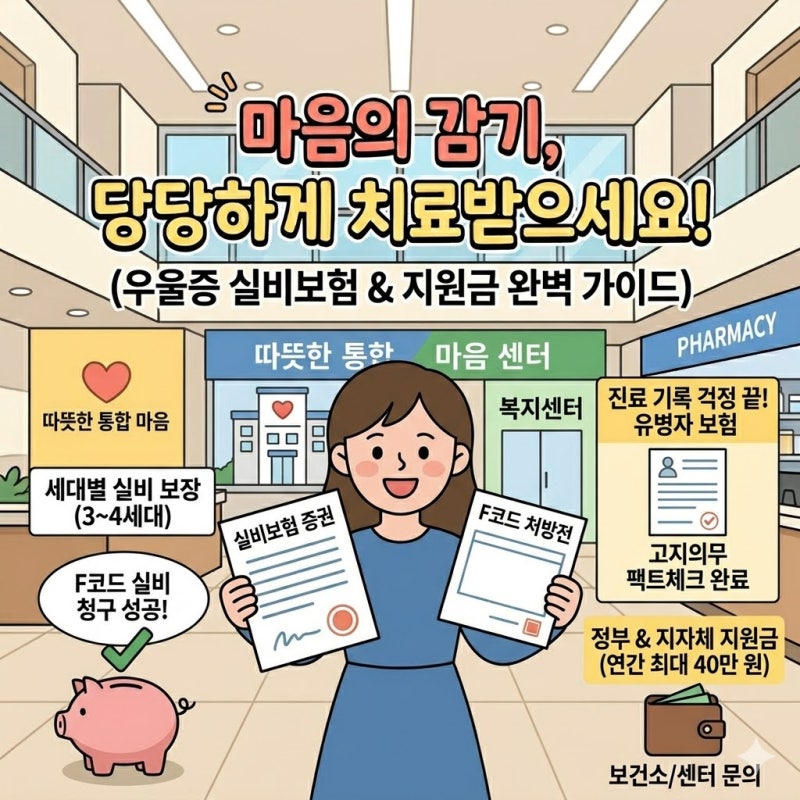
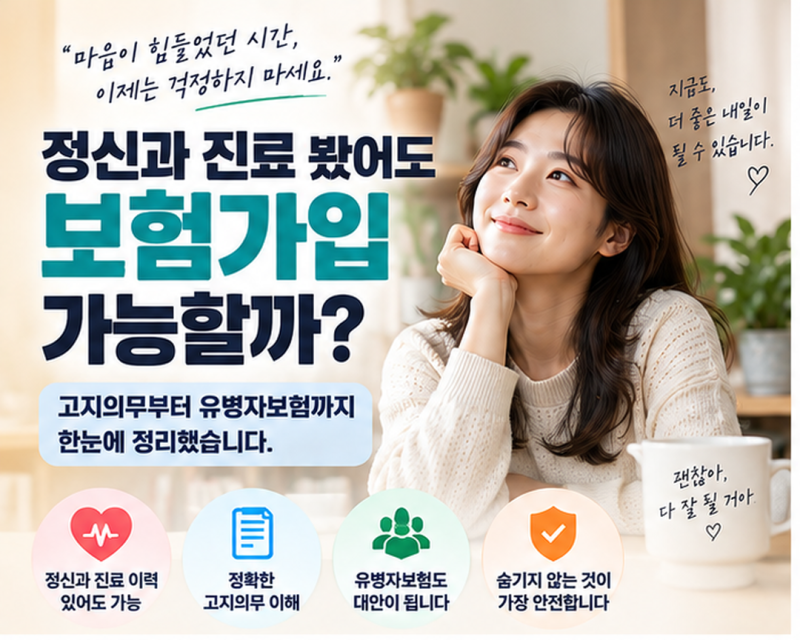
정신과 진료 기록이 보험 가입에 미치는 영향에 대한 사회적 관심이 높아지고 있습니다. 많은 분들이 정신과 진료 이력이 남으면 보험 가입에 불이익이 있을까 우려하며 치료를 망설이는 경우가 많습니다. 특히 F코드(정신 및 행동 장애 분류 기호) 진료 기록이 실손보험이나 암보험 등 각종 보험 가입에 걸림돌이 될까 걱정하는 목소리가 큽니다. 이러한 불안감은 정확한 정보 부족에서 비롯되는 경우가 많습니다.
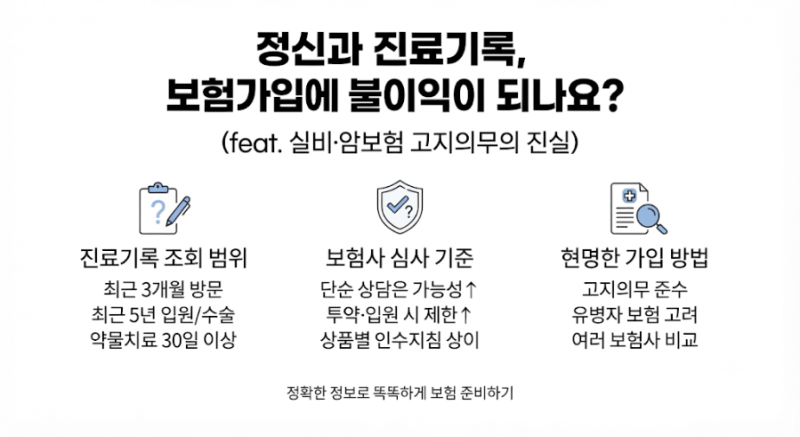
실제 블로그 후기들을 살펴보면, 정신과 진료 기록이 있다고 해서 무조건 보험 가입이 불가능한 것은 아닙니다. 의료법에 따라 환자 본인의 동의 없이 제3자에게 진료 기록이 열람되거나 제공되지 않으며, 기업의 취업 신체검사에서도 정신과 기록을 조회할 수 없습니다. 다만, 보험 가입 시에는 고지의무가 발생하며, 진료 내용과 시기, 질병 코드 등에 따라 심사 기준이 달라질 수 있습니다. 일부 특수 직종의 경우 신원조사 과정에서 정신과 이력이 심사 대상이 될 수 있습니다.
정신과 진료를 고민 중이라면, 먼저 해당 의료기관 원무과에 기록 방식과 보험 청구 자료에 포함되는 내용에 대해 문의하는 것이 좋습니다. 또한, 비의료 심리상담센터의 기록은 의료법상 진료 기록이 아니므로 이 점을 고려하여 선택할 수 있습니다. 보험 가입 전에는 전문가와 상담하여 본인의 상황에 맞는 정확한 고지의무 범위와 가입 가능 여부를 확인하는 것이 중요합니다.