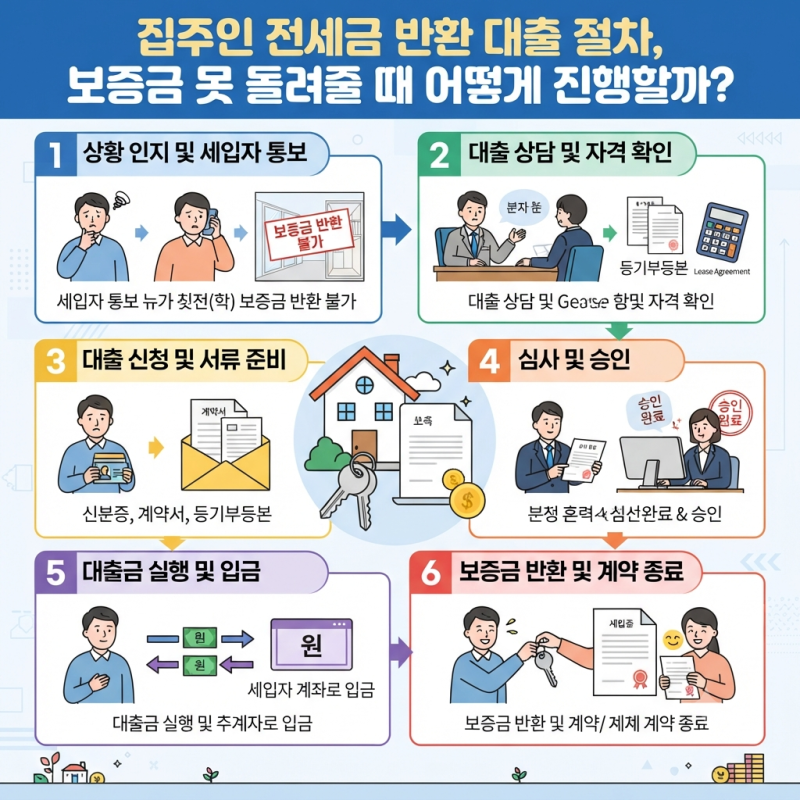

전세 만기 시 세입자에게 보증금을 반환해야 하는 임대인들이 전세반환대출 한도 부족으로 어려움을 겪는 경우가 많습니다. 특히 DSR(총부채원리금상환비율) 규제와 기존 주택담보대출, 소득, 부채 등이 복합적으로 작용하여 예상보다 대출 가능 금액이 적게 나오는 것이 주요 원인입니다. 과거 역전세 상황에서 한시적으로 DSR 대신 DTI를 적용하는 규제 완화가 있었으나, 2024년 7월 31일부로 종료되어 현재는 강화된 심사 기준이 적용되고 있습니다.
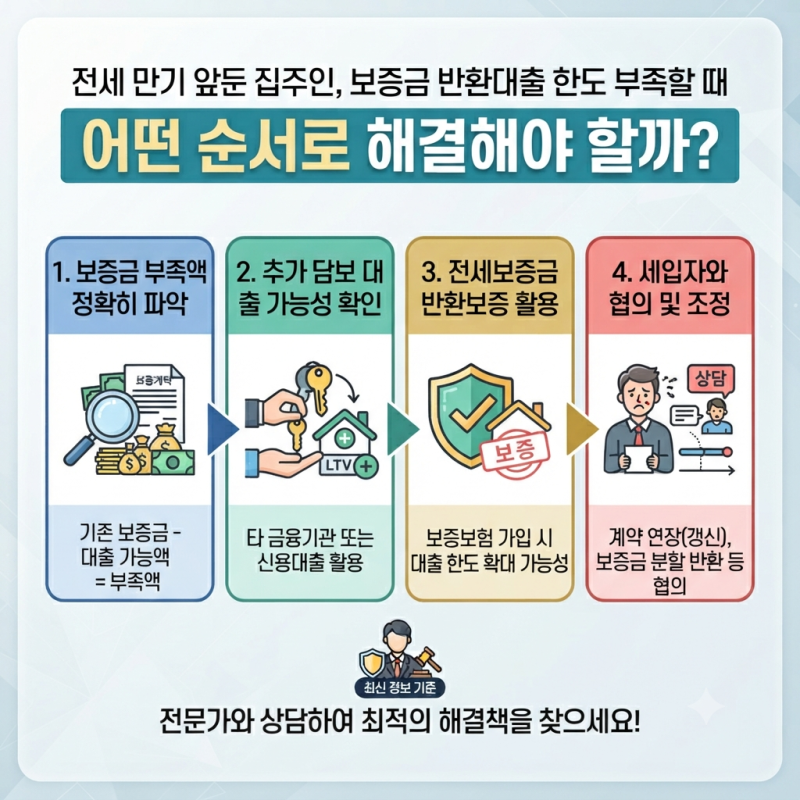
실제 블로그 분석에 따르면, 임대인들은 전세반환대출 한도가 부족할 때 가장 먼저 부족 금액을 정확히 계산하고, 담보가치와 기존 부채를 확인하는 것이 중요하다고 언급합니다. 1금융권에서 한도가 막히는 경우 2금융권의 후순위 담보대출을 대안으로 고려할 수 있으나, 1금융권 대비 2~4%p 높은 금리를 감수해야 합니다. 임대인의 자금 조달이 어려운 경우 세입자 명의의 전세보증금 담보대출도 현실적인 대안으로 제시됩니다.
전세반환대출을 알아볼 때는 주택담보대출비율(LTV)과 DSR 한도 내에서 실제 반환해야 할 전세금액을 기준으로 대출이 실행됩니다. 대출 실행 후 단기간 내 세입자의 전입퇴거 증빙 및 보증금 전액 반환 영수증 제출이 필수 조건입니다. 고금리 후순위 담보대출은 단기 브릿지 자금으로 활용 후 대환이나 매매를 통한 상환 계획을 세우는 것이 현명하며, 상환 계획 없는 과도한 조달은 자산 부실을 초래할 수 있습니다.