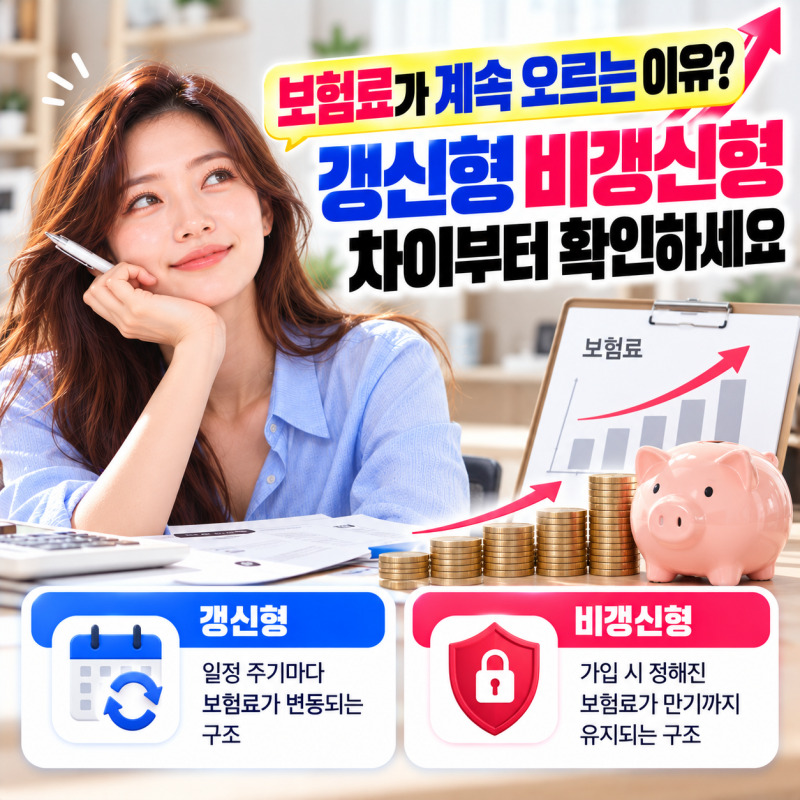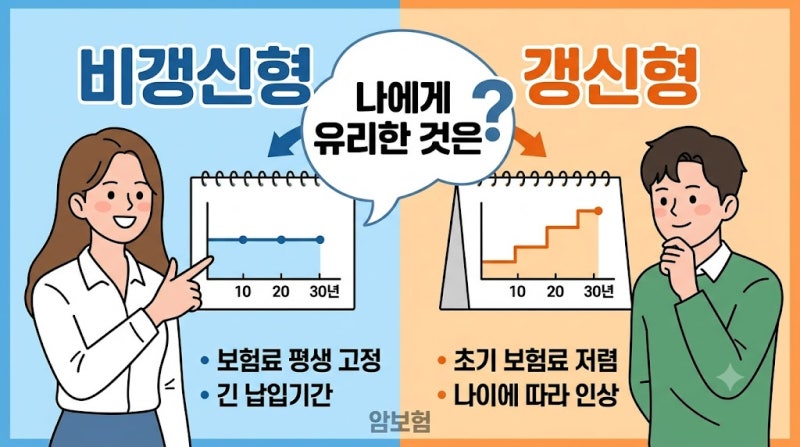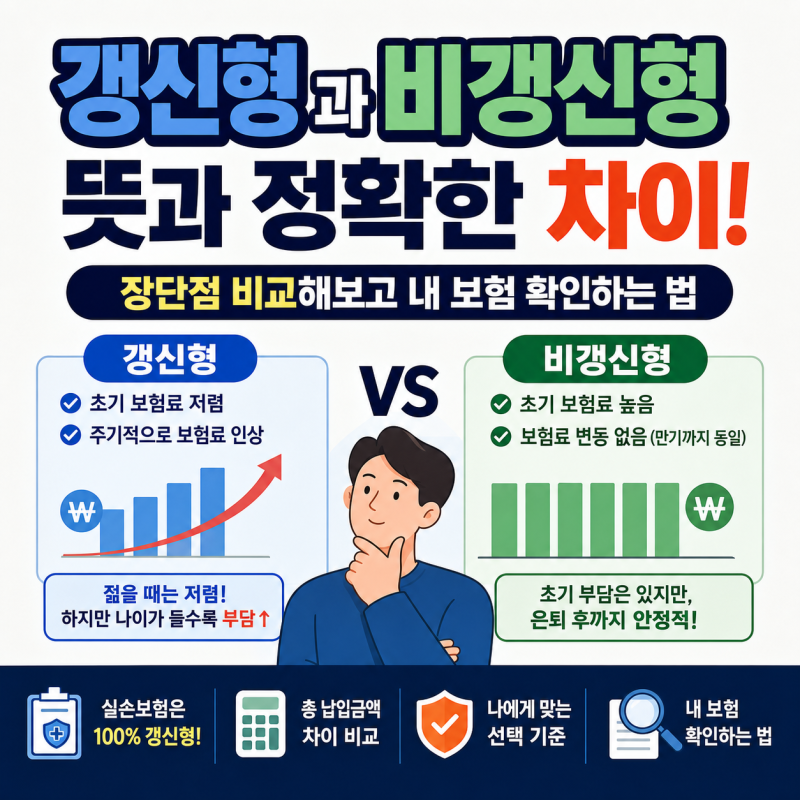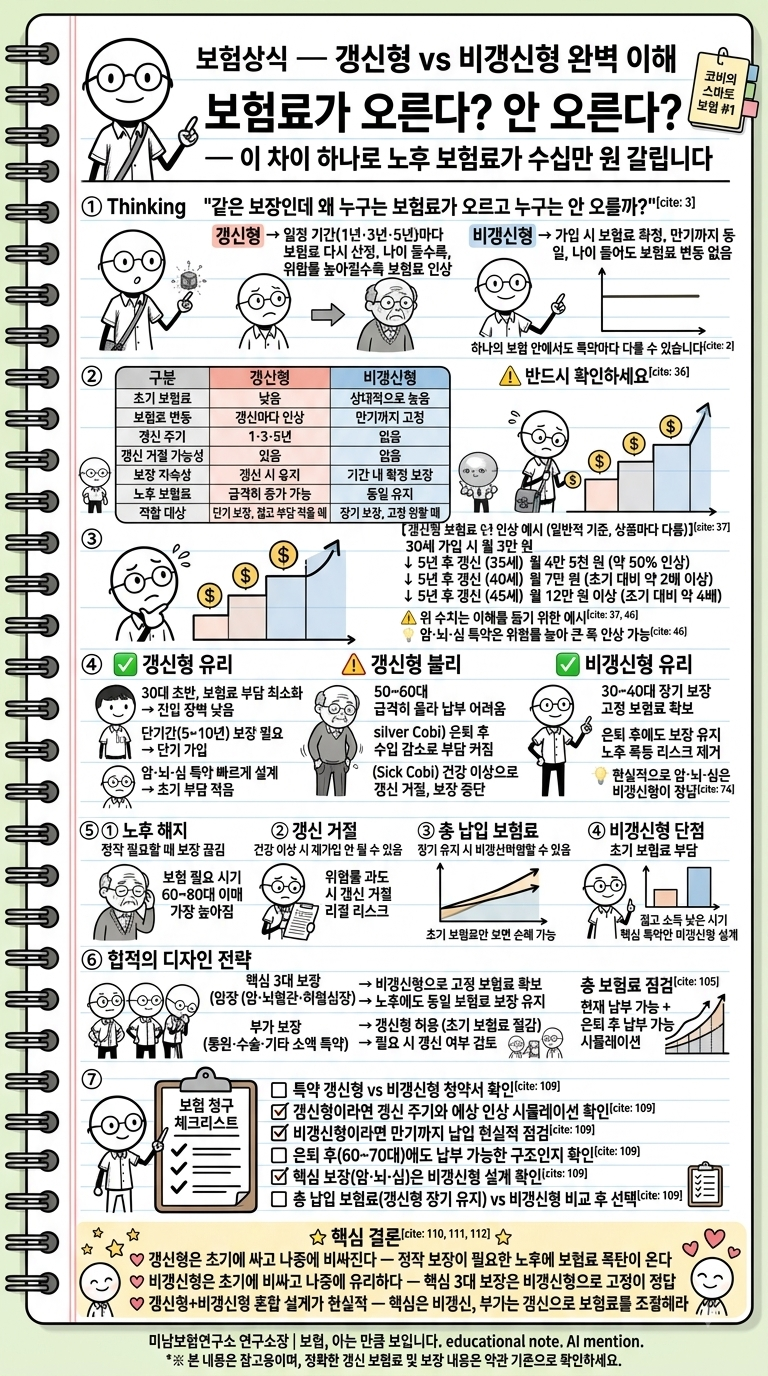

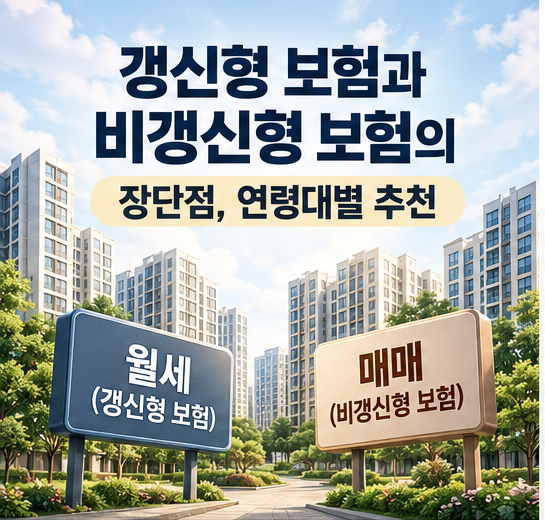
갱신형과 비갱신형 보험은 많은 분들이 궁금해하는 주제입니다. 특히 갱신형은 보험료가 주기마다 다시 산출되고, 비갱신형은 가입 시 정한 금액으로 고정되는 구조적 차이가 있습니다. 초기 보험료는 갱신형이 낮지만, 나이와 위험률 변화에 따라 보험료가 오를 수 있어 장기적인 관점에서 신중한 접근이 필요합니다.
실제 사용자들은 갱신형의 낮은 초기 부담을 장점으로 꼽지만, 고연령으로 갈수록 보험료 인상 폭이 커질 수 있다는 점을 우려합니다. 반면 비갱신형은 초기 보험료가 높더라도 정해진 기간만 납부하면 보장이 유지되어 장기적인 재무 안정성에 유리하다고 평가합니다. 중요한 것은 단순히 총액 비교가 아니라, 필요한 보장 기간과 개인의 재정 상태를 고려한 선택입니다.
블로거들은 갱신형 보험의 경우 갱신 시 심사를 다시 받지 않는다는 점을 잘 알려지지 않은 장점으로 언급합니다. 또한, '갱신'과 '재가입'은 다른 개념이므로, 실손보험처럼 재가입 주기가 있는 상품의 특성을 이해하는 것이 중요하다고 조언합니다. 특히 고연령층에서는 비갱신형의 높은 초기 보험료가 부담될 수 있어, 특정 기간 집중 보장이 필요할 경우 갱신형이 합리적인 대안이 될 수 있습니다.