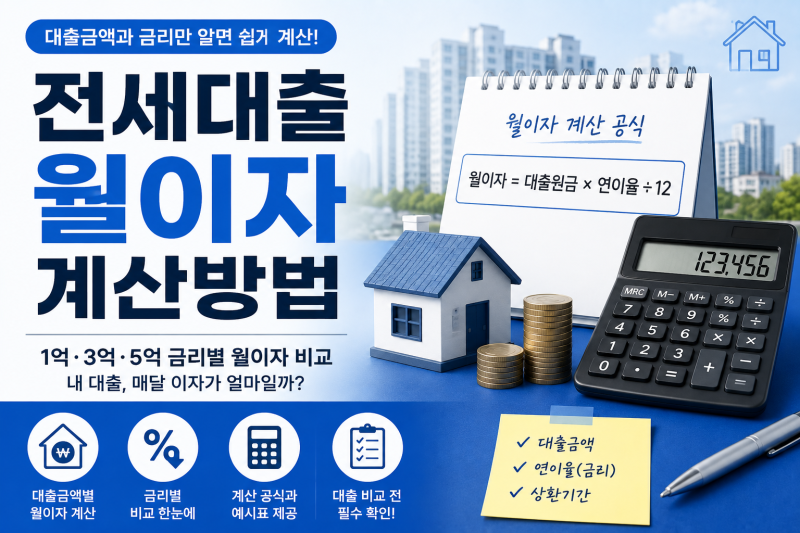


전세대출은 전셋집 마련 시 보증금 다음으로 중요한 고려 사항이며, 특히 1억과 같은 큰 금액을 빌릴 경우 매달 나가는 이자에 대한 정확한 이해가 필수적입니다.
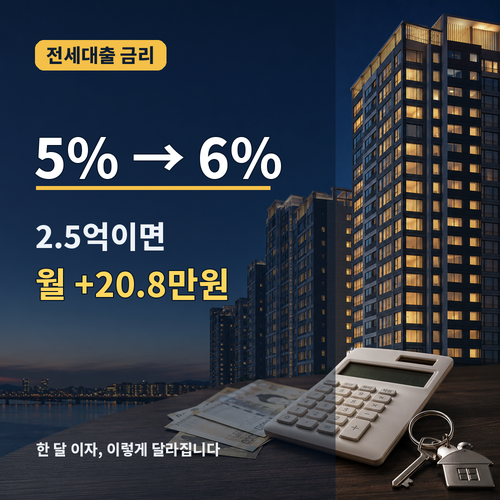
현재 , 금리 변동성이 커지면서 0.5%p와 같은 작은 금리 차이도 월 이자 부담에 상당한 영향을 미치고 있어 많은 이들이 전세대출 이자 계산에 관심을 기울이고 있습니다. 이는 단순히 대출 가능 여부를 넘어 실제 지출될 금액을 정확히 파악하려는 움직임으로 해석됩니다.
실제 블로그 사용자들은 전세대출 이자 계산 공식 자체는 간단하다고 말합니다. 그러나 대부분의 전세대출이 만기일시상환 방식임에도 불구하고, 일반 대출 계산기의 기본 설정인 원리금균등상환으로 계산하여 예상 월 상환액에 큰 혼란을 겪는 경우가 많습니다.
1억 대출 시 금리 1%p 차이가 월 8만원 이상 벌어지는 등, 금리 변동에 따른 체감 부담이 크다는 점도 공통적으로 언급됩니다. 전세대출 이자를 정확히 파악하기 위해서는 계산기 사용 시 반드시 '만기일시상환' 방식을 선택해야 한다는 점을 기억해야 합니다.
또한, 월 이자만 보고 결정하기보다 만기 시 원금 상환 계획을 함께 세우는 것이 중요하며, 중기청이나 버팀목 전세대출과 같은 정책 상품은 자격 요건에 따라 2%대 금리까지 가능하므로 자신에게 맞는 상품을 꼼꼼히 비교하는 것이 현명합니다.