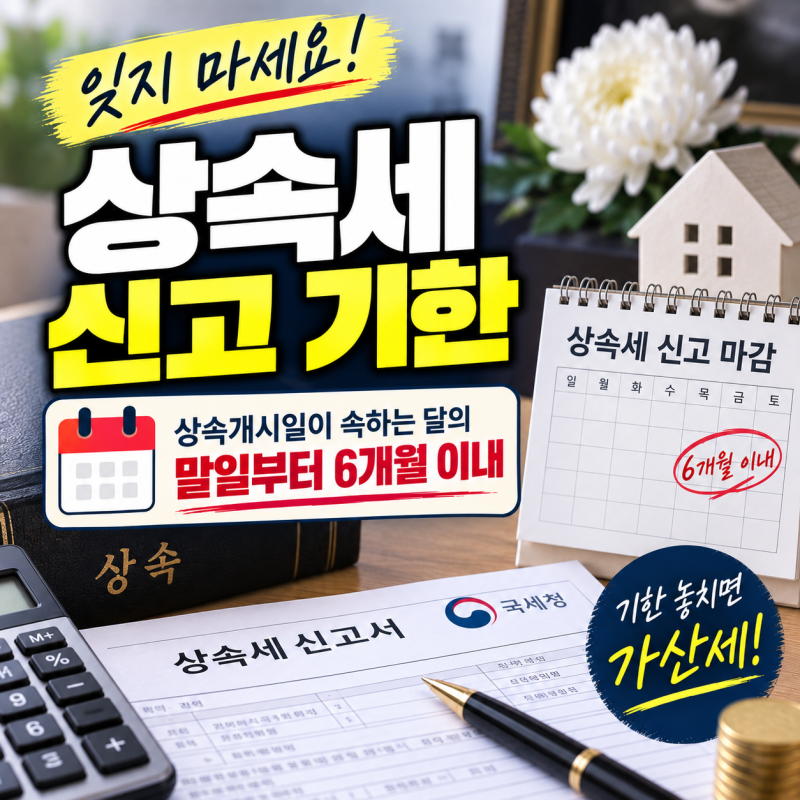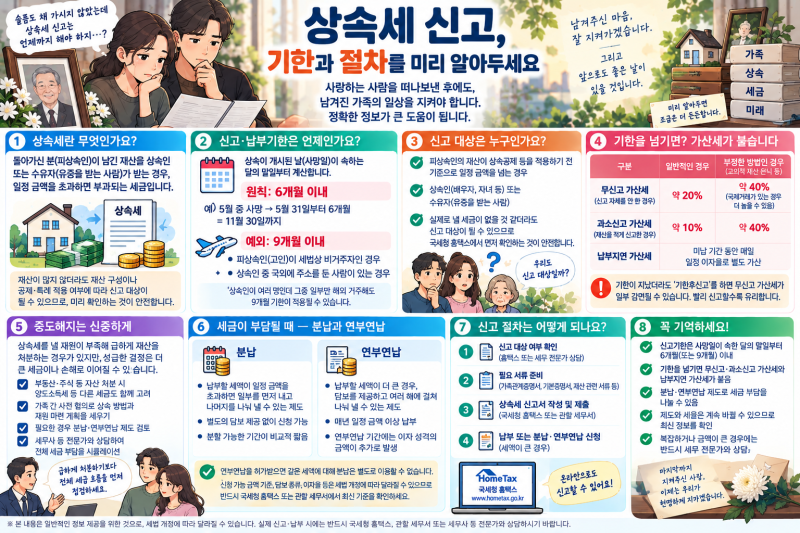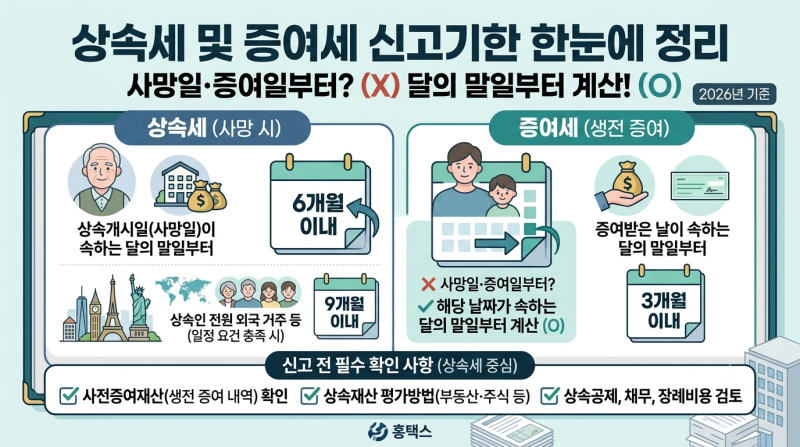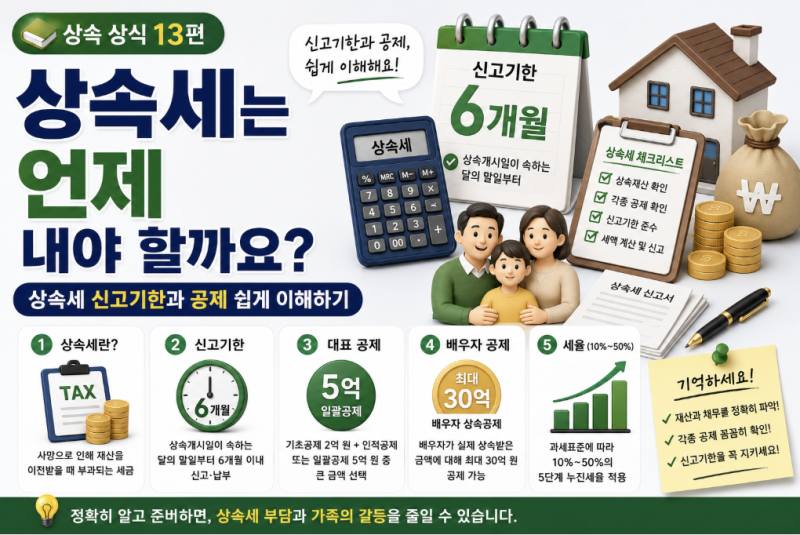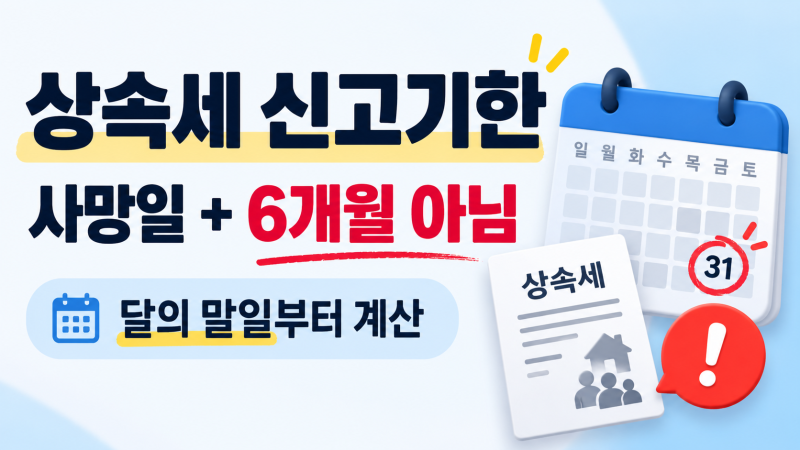
상속세 신고기한은 많은 분이 사망일로부터 정확히 6개월로 오해하기 쉽습니다. 실제로는 상속개시일이 속하는 달의 말일부터 6개월 이내에 신고 및 납부해야 합니다. 이 계산법의 차이를 인지하지 못하면 가산세가 부과될 수 있어 주의가 필요합니다.
실제 블로그 후기들을 보면, 사망일이 아닌 '사망한 달의 말일'부터 6개월을 계산하는 것이 핵심입니다. 예를 들어 9월 10일 사망 시 9월 30일부터 6개월을 세어 다음 해 3월 31일이 기한이 됩니다.
피상속인이나 상속인 중 국외 거주자가 있다면 신고기한이 9개월로 연장될 수 있습니다. 신고기한 마지막 날이 공휴일, 토요일, 근로자의 날인 경우 그다음 날까지 신고·납부할 수 있습니다.
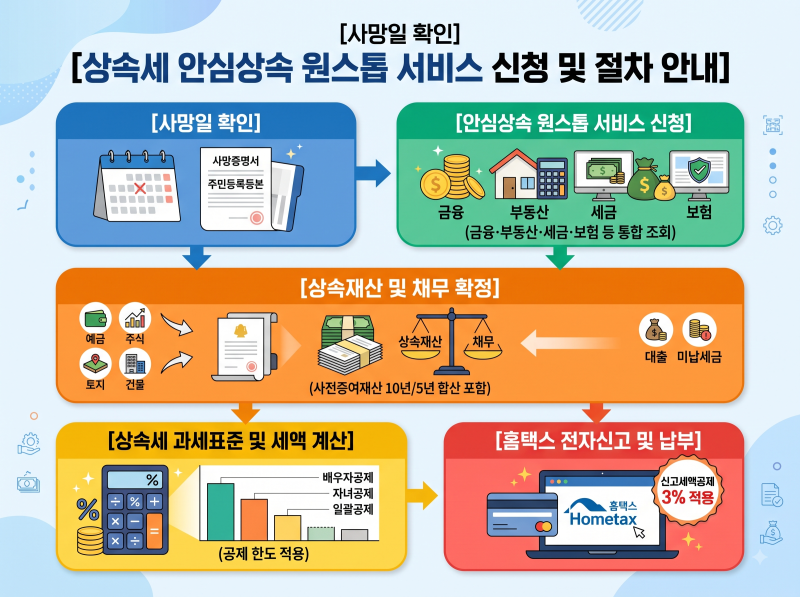
기한 내 신고 시 산출세액의 3%를 공제받을 수 있으며, 납부할 세액이 부담될 경우 분할납부나 연부연납 제도를 활용할 수 있습니다.