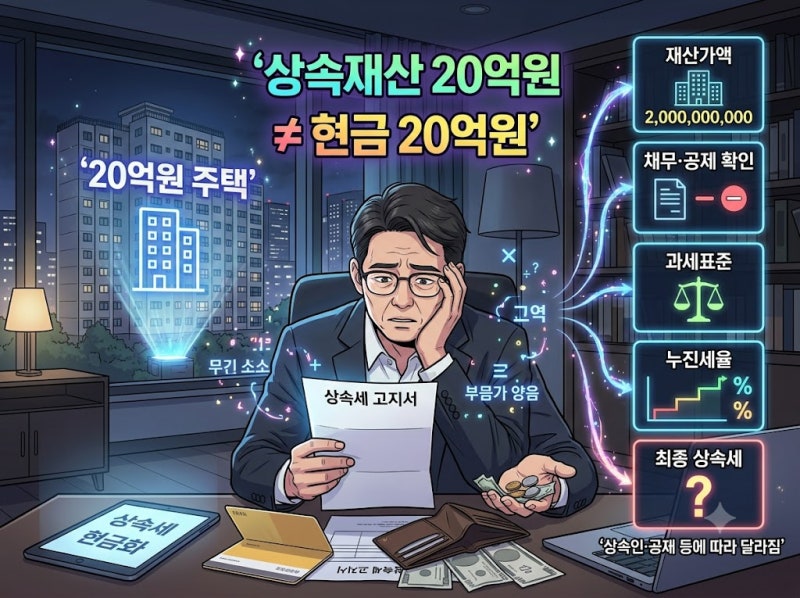
최근 부동산 가격 상승으로 토지상속세율에 대한 관심이 높아지고 있습니다. 상속세는 단순히 부동산 가격만으로 결정되는 것이 아니라, 전체 상속재산에서 채무와 공제를 반영한 과세표준에 따라 세율이 적용됩니다.
, 상속세는 과세표준 구간에 따라 10%부터 최대 50%까지 누진세율이 적용되는 복잡한 구조를 가지고 있어 정확한 이해가 필요합니다. 실제 상속세 계산에서 가장 중요한 요소는 상속개시일 현재의 시가 평가입니다.
공시가격이나 과거 매입가액이 아닌, 매매가액, 감정가액 등 법에서 인정하는 시가를 우선 적용합니다. 상속세는 일괄공제 5억 원을 기본으로 하며, 배우자 공제 등 다양한 공제 항목을 통해 과세표준이 크게 달라질 수 있습니다.
상속재산 대부분이 부동산인 경우, 상속세 외에도 취득세, 상속등기비용, 감정평가수수료 등 추가적인 현금 지출이 발생할 수 있습니다. 따라서 상속세 예상액과 더불어 이러한 부대 비용까지 고려하여 미리 현금 흐름을 계획하는 것이 중요합니다.
복잡한 상속세 계산과 절세 전략은 전문가와 상담하는 것이 현명합니다.