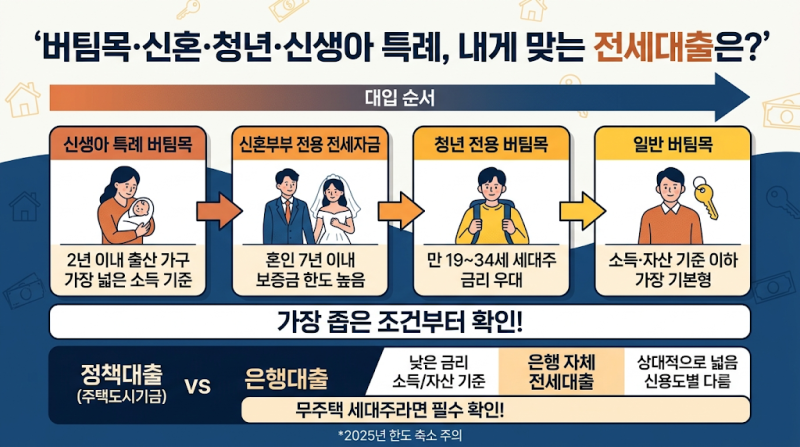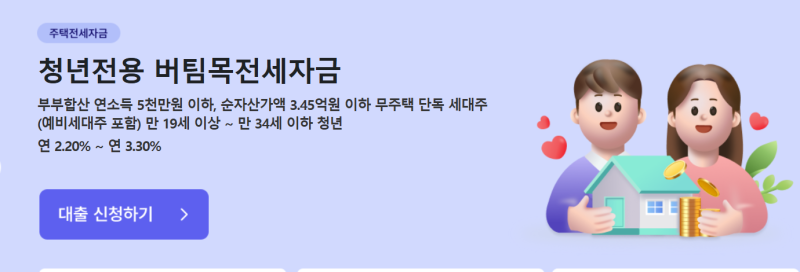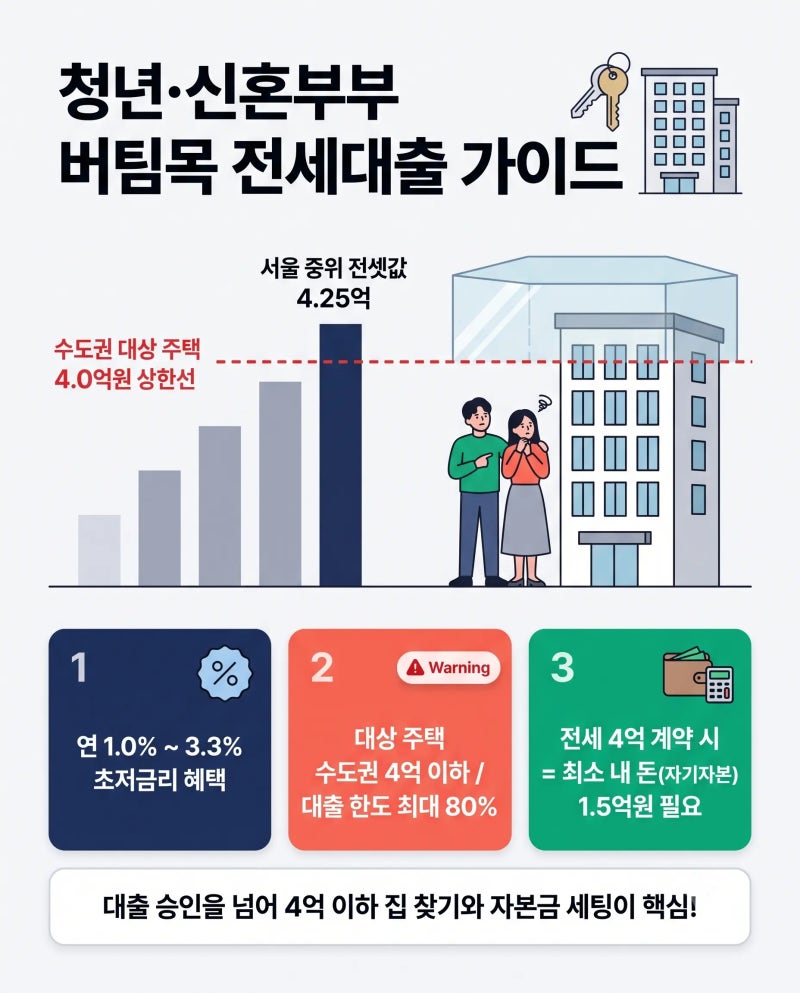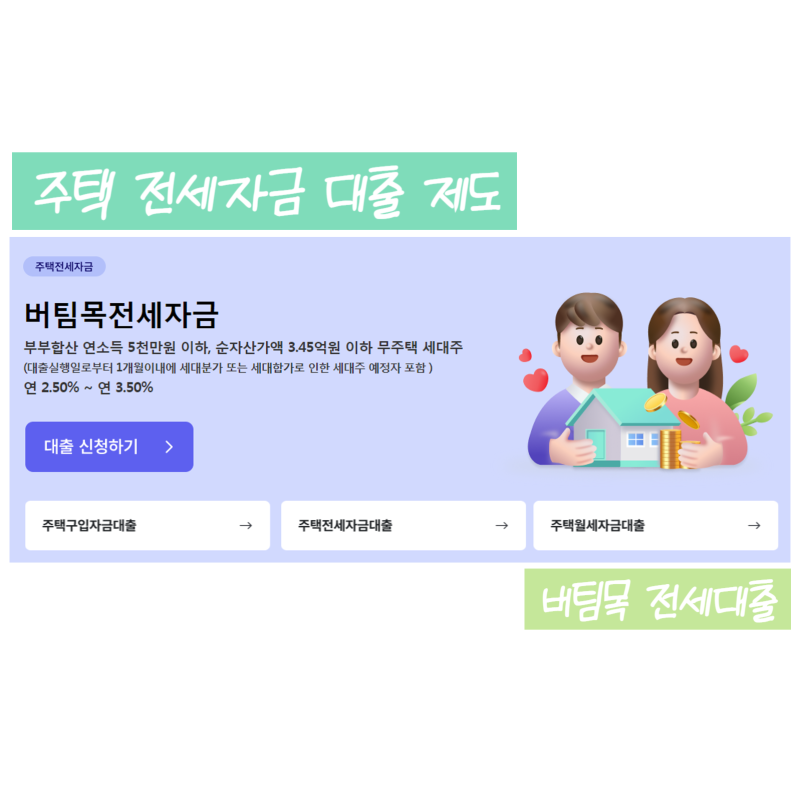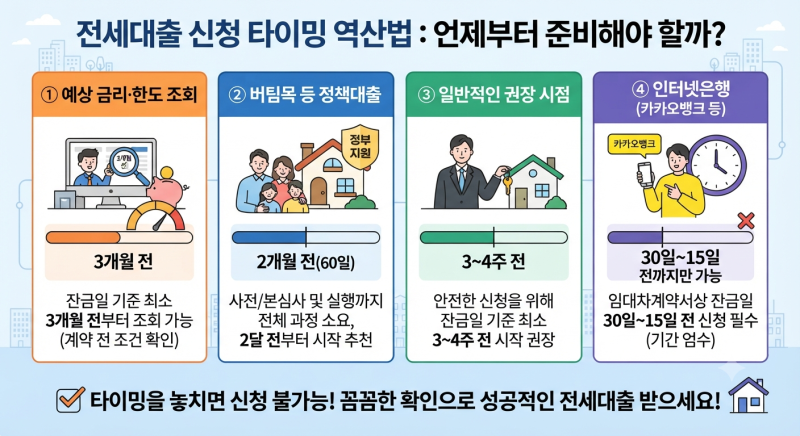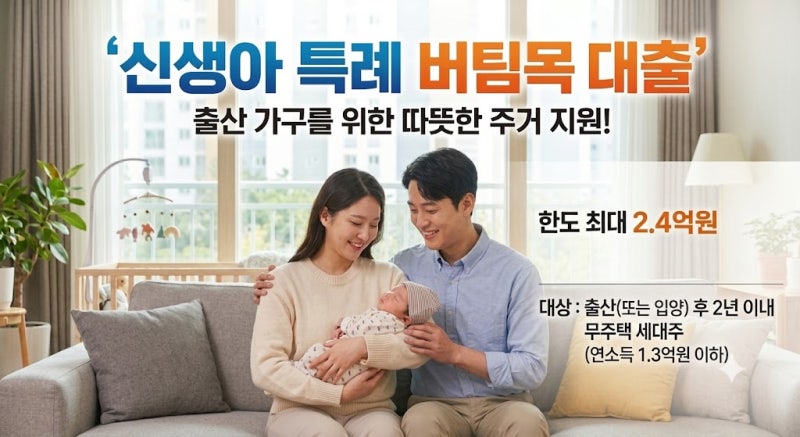
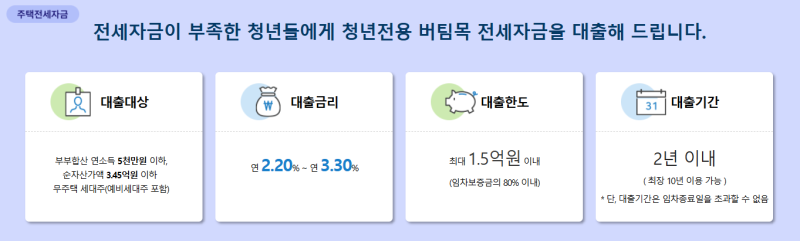
전세대출 가심사 받는법은 많은 예비 세입자들이 궁금해하는 부분입니다. 특히 청년 버팀목 전세자금대출 등 정부 지원 상품을 이용하려는 경우, 집을 구하기 전 은행 가심사를 받아보라는 조언이 많습니다. 하지만 실제 은행 창구에서는 확정일자 찍힌 임대차계약서 없이는 정확한 전산 심사가 어렵다는 답변을 받는 경우가 대부분입니다. 이는 계약서 접수 전까지는 대출 가능 여부나 한도를 100% 확답받기 어렵다는 현실적인 한계 때문입니다.
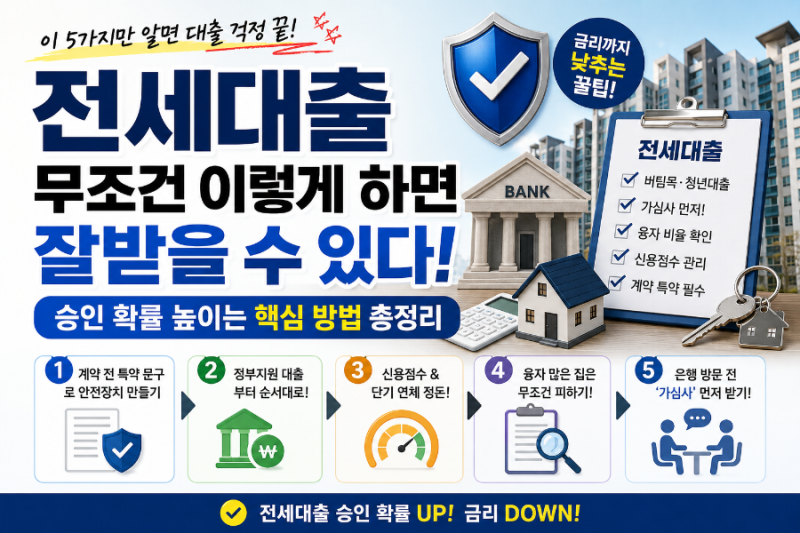
실사용자들은 전세대출 심사 시 개인의 신용 상태뿐만 아니라 주택 자체의 조건도 매우 중요하다고 강조합니다. 위반건축물이나 근린생활시설로 등록된 주택, 등기부등본상 가압류, 가처분, 신탁 등 문제가 있는 매물은 대출이 원천 거절될 수 있습니다. 또한, 계약금을 보호하기 위해 임대인 또는 임차 목적물의 하자로 대출이 거절될 경우 계약금 전액을 반환한다는 특약 문구를 계약서에 명시하는 것이 필수적인 안전장치로 꼽힙니다.
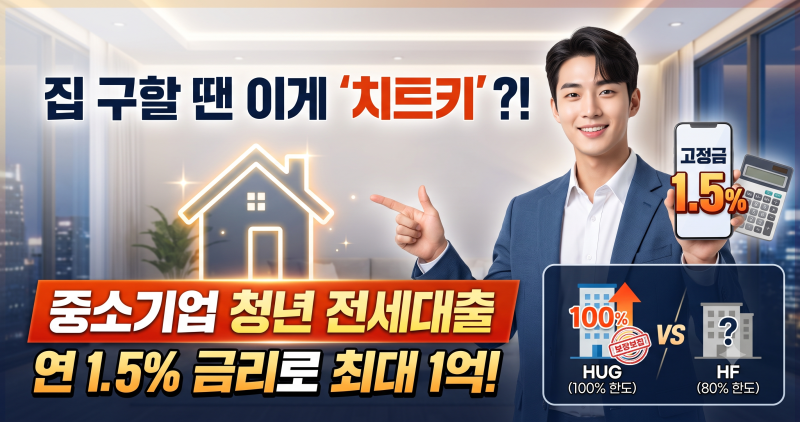
전세대출을 쉽게 받기 위한 비법으로는 정부 지원 대출부터 우선적으로 고려하고, 대출 신청 전 신용점수와 단기 연체 이력을 정돈하는 것이 중요합니다. 특히 보증기관(HUG, HF, SGI)별 심사 기준과 특징을 미리 파악하여 본인의 상황에 맞는 기관을 선택하는 것이 유리합니다. 계약 전 등기부등본을 통해 주거용 건축물 여부와 선순위 채권 유무를 확인하는 것도 깡통전세 위험을 피하고 대출 승인 확률을 높이는 핵심 체크포인트입니다.