최근 경기 침체와 물가 상승으로 어려움을 겪는 소상공인들이 늘면서, 시중은행 대출이 어려운 저신용자들을 위한 정부 정책자금에 대한 관심이 높아지고 있습니다. 특히 소상공인시장진흥공단(소진공)에서 직접 지원하는 신용취약자금은 신용점수가 낮은 소상공인의 경영 안정을 돕기 위해 마련된 상품입니다. 이 자금은 일반 시중은행과 달리 신용이 낮은 분들을 주요 대상으로 하며, NCB 신용점수 744점 이하인 소상공인이 주요 지원 대상입니다.
실제 블로그 후기들을 살펴보면, 소상공인 정책자금은 크게 직접대출과 대리대출로 나뉘며, 저신용자에게는 소진공이 직접 심사하고 자금을 지급하는 직접대출이 유리하다는 의견이 많습니다. 직접대출은 보증료 부담이 없고 시중 은행 대비 낮은 금리를 제공하는 장점이 있습니다. 다만, KCB 점수가 아닌 NCB(NICE) 점수를 기준으로 평가하므로, 신청 전 반드시 본인의 NCB 점수를 확인해야 합니다.
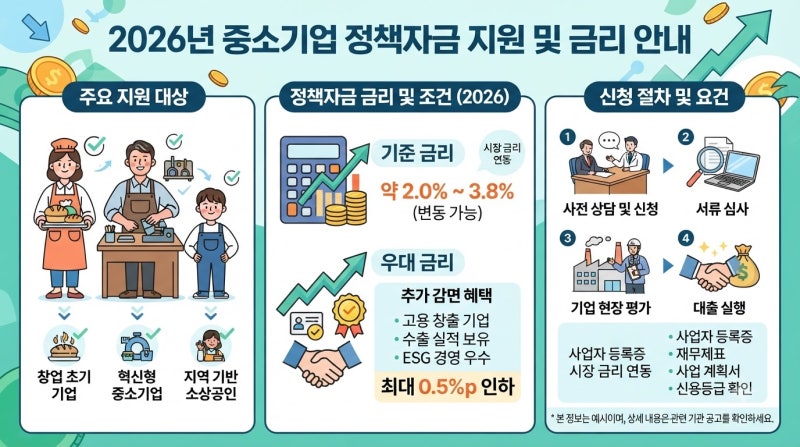
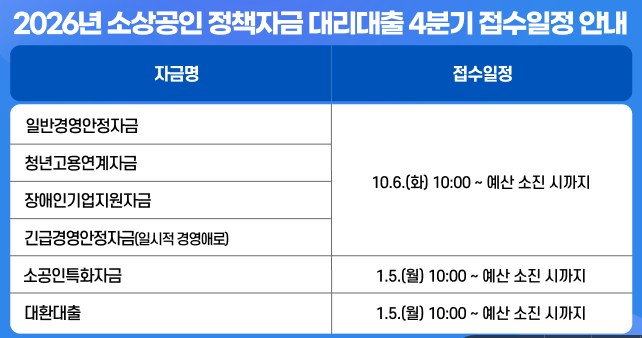
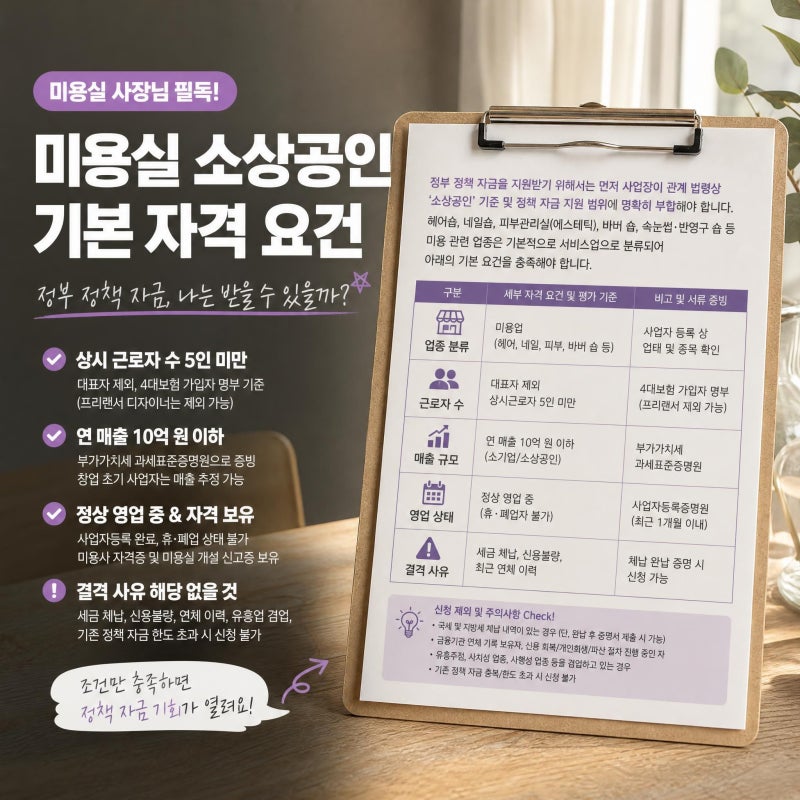
소상공인 정책자금은 무상 지원이 아닌 저금리 융자이므로, 금리 산정 방식과 거치기간 구조를 꼼꼼히 따져보고 신청하는 것이 중요합니다. 특히 직접대출은 매월 초 예산이 배정되고 조기에 마감될 수 있으므로, 접수 시작 시점에 신속하게 온라인 서류를 제출하는 것이 승인에 큰 영향을 미칩니다. 세금 체납이나 연체 중인 경우에는 대출이 제한될 수 있으니 유의해야 합니다.