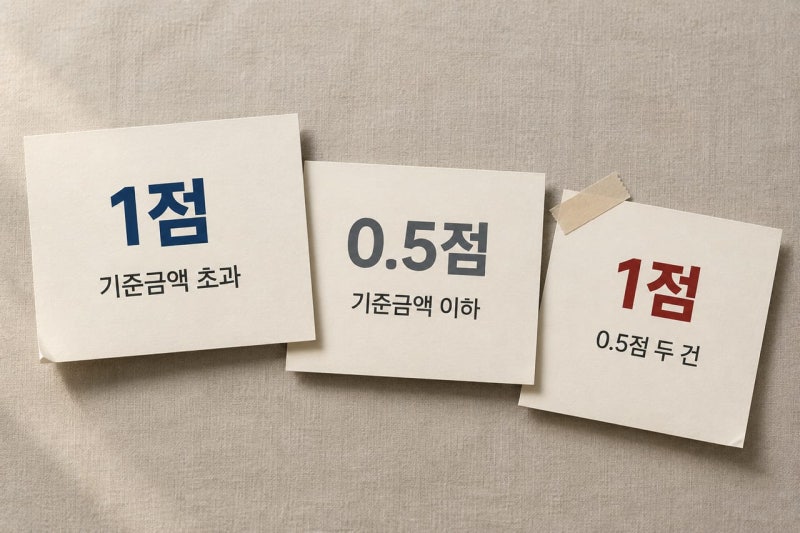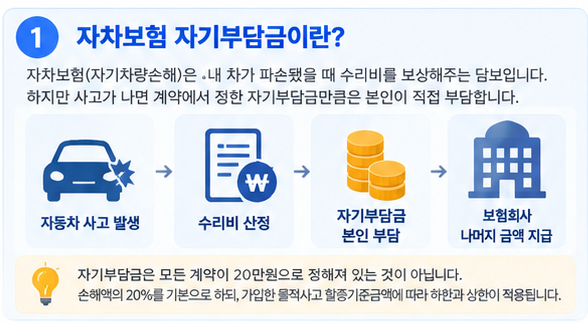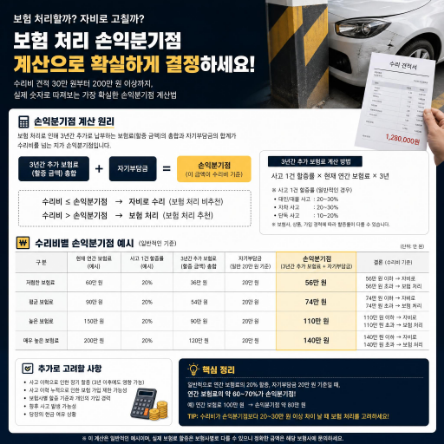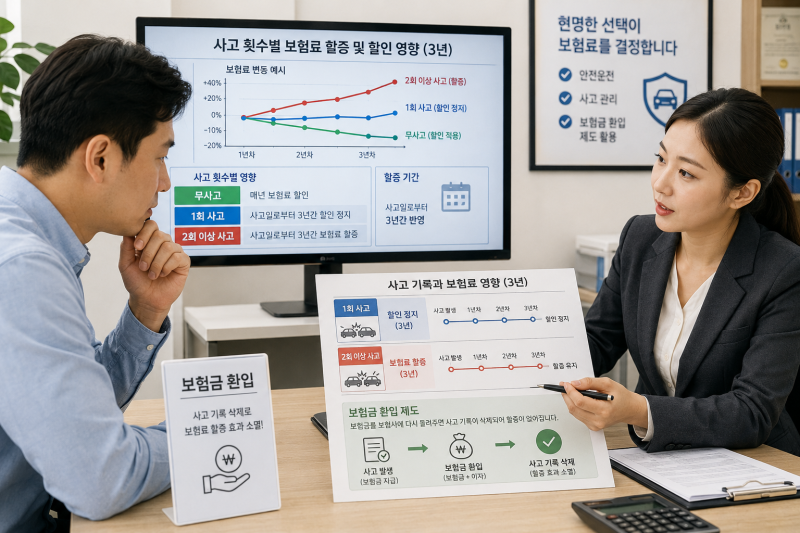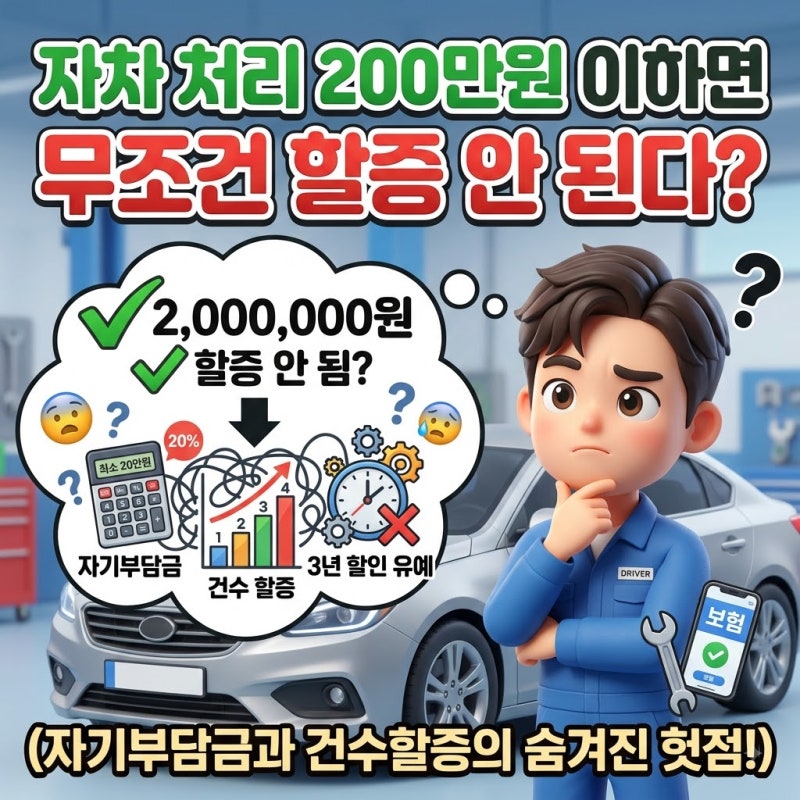
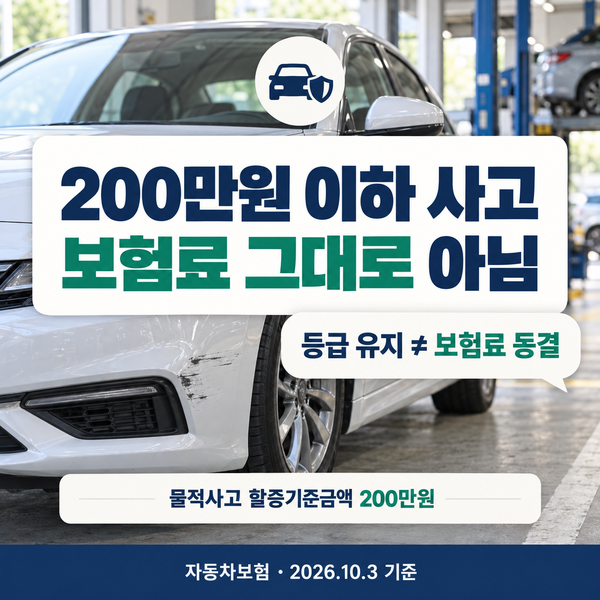
자동차 운전 중 발생하는 사고는 언제나 당황스럽지만, 특히 수리비가 발생했을 때 보험 처리 여부는 많은 운전자의 고민거리입니다. 흔히 물적사고 할증기준금액인 200만 원 이하로 처리하면 보험료 할증이 없다고 알려져 있으나, 이는 절반만 맞는 정보입니다. 실제로는 200만 원 이하의 소액 사고라도 3년간의 무사고 할인 혜택이 유예되거나, 사고 건수가 누적되면 보험료가 인상될 수 있습니다.
실제 블로그 후기들을 살펴보면, 200만 원 이하의 자차 처리 시에도 할인 유예로 인해 실질적인 손해를 보았다는 경험담이 많습니다. 특히 3년 내 2건 이상의 사고가 발생하면 수리비 액수와 상관없이 '건수 할증'이 적용되어 보험료가 대폭 인상될 수 있습니다. BMW 차주의 경우 2026년 10월 한정으로 총 수리비 200만 원 이상 시 자기부담금을 최대 50만 원까지 지원받는 특별 프로그램이 있었던 사례도 있습니다.
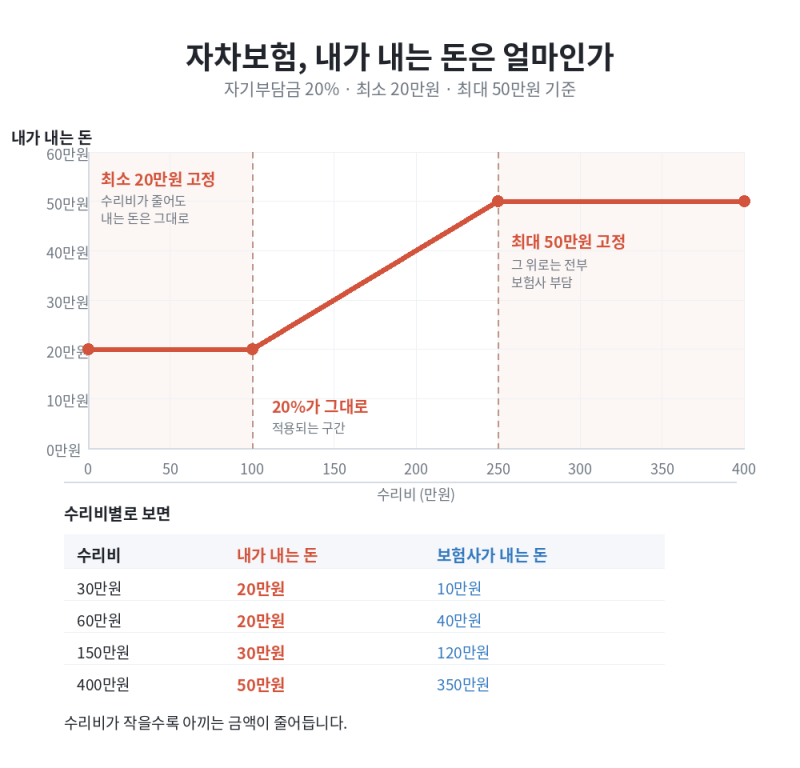
따라서 수리비가 30만 원 이하인 경우에는 현금으로 자비 처리하는 것이 유리하며, 50만 원에서 80만 원 구간에서는 자비 수리를 권장합니다. 100만 원에서 200만 원 이하의 수리비는 평소 납입하는 보험료 규모를 고려하여 결정하는 것이 현명합니다. 보험 처리 전에는 반드시 자기부담금과 향후 3년간의 보험료 인상 가능성을 종합적으로 따져보는 것이 중요합니다.