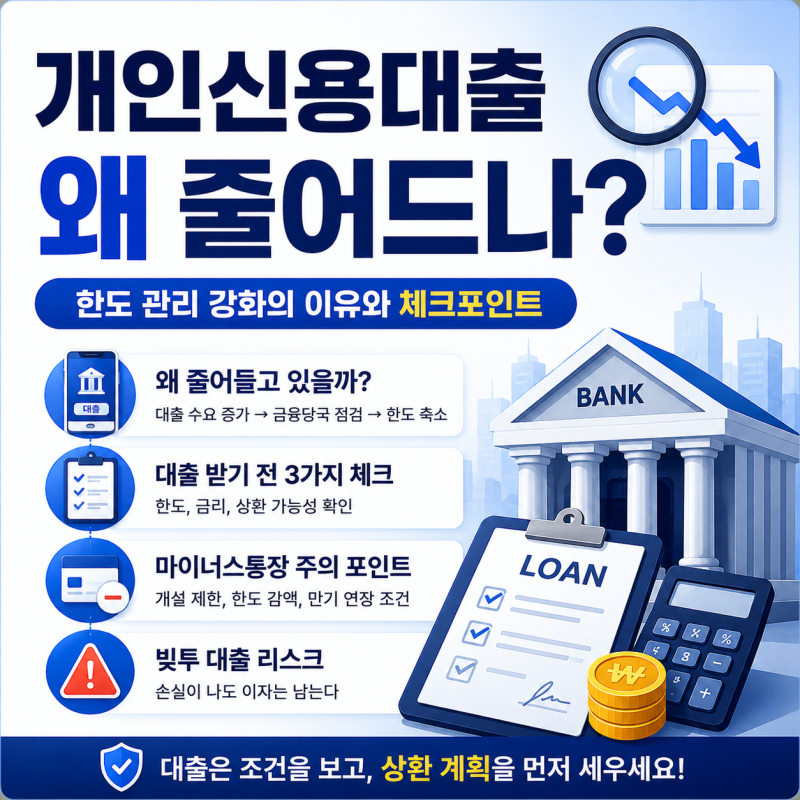

직장인 신용대출은 어느 은행이 저렴한지보다 어떤 순서로 조회하는지가 더 중요하게 작용합니다. 단기간에 여러 대출 비교 앱을 연달아 사용하면 과조회로 분류되어 대출이 보류될 수 있기 때문입니다. 2026년 9월 현재, 신용대출은 연소득 이내 한도, 은행별 1억원 상한, 그리고 과조회 심사라는 세 가지 주요 규제를 받고 있습니다.
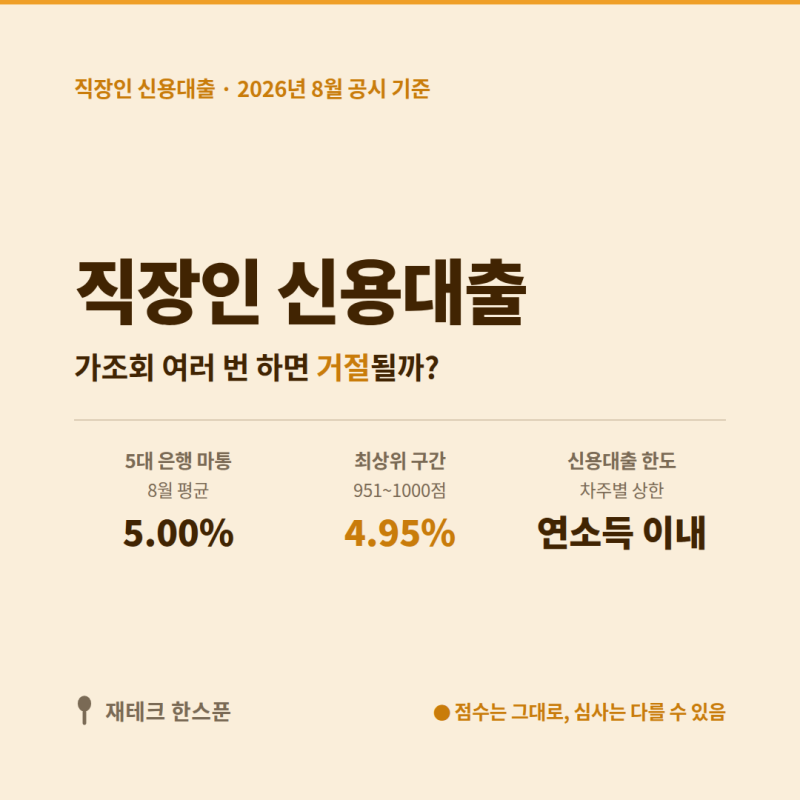
실제 사용자들은 한도조회 자체는 신용점수에 영향을 주지 않지만, 단기간에 쌓인 조회 건수가 은행 심사 시 불리하게 작용할 수 있다고 분석합니다. 특히 5대 시중은행의 마이너스통장 평균 금리가 5%대에 달하며, 최상위 신용 구간도 4.95%에 육박하는 등 금리 상승 추세가 뚜렷합니다. 따라서 신용점수가 높아도 대출이 거절되는 사례가 발생하고 있습니다.
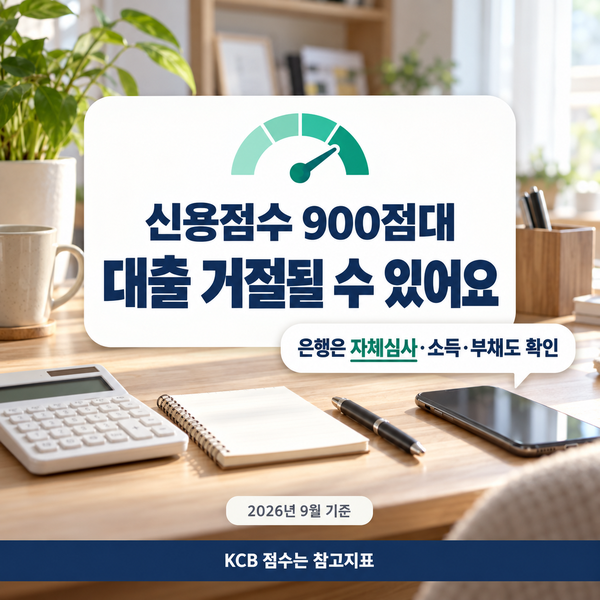
안전한 한도조회를 위해서는 비교 플랫폼 1곳으로 후보를 좁힌 후 주거래 은행 앱을 확인하고, 본심사는 1곳만 진행하는 것이 가장 효과적입니다. 또한, 신용점수가 900점대라도 은행의 내부 신용평점 시스템(CSS)과 소득, 기존 부채, DSR 등 다양한 요소를 종합적으로 심사하므로, 점수 외에 다른 조건들도 면밀히 살펴봐야 합니다.