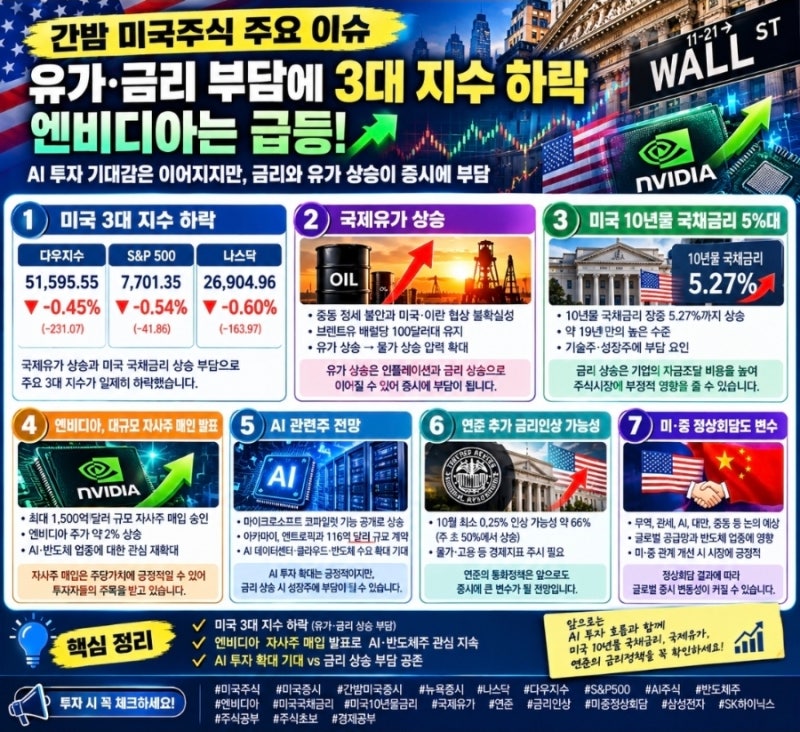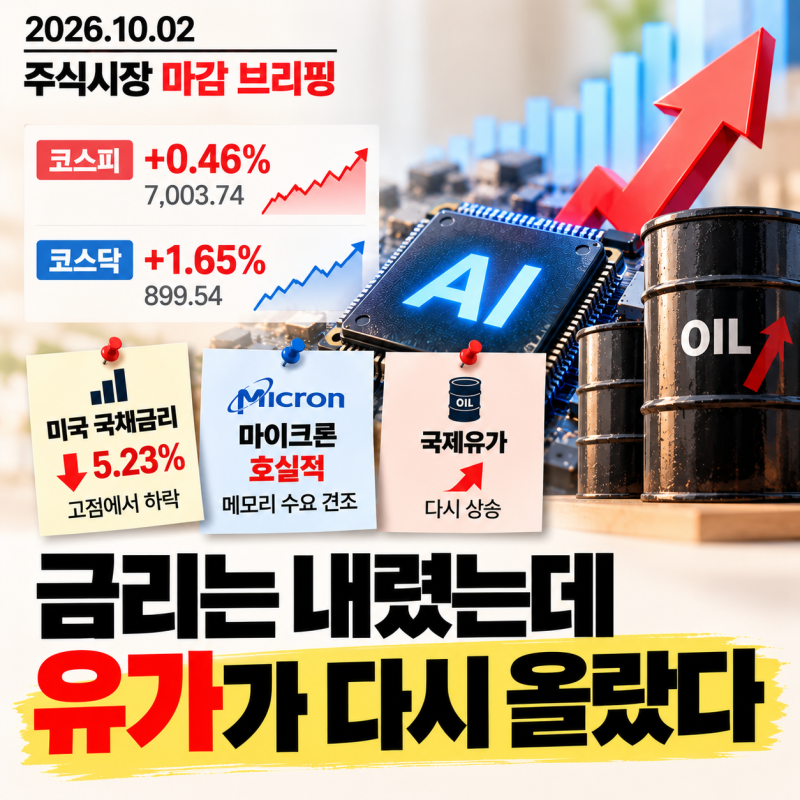

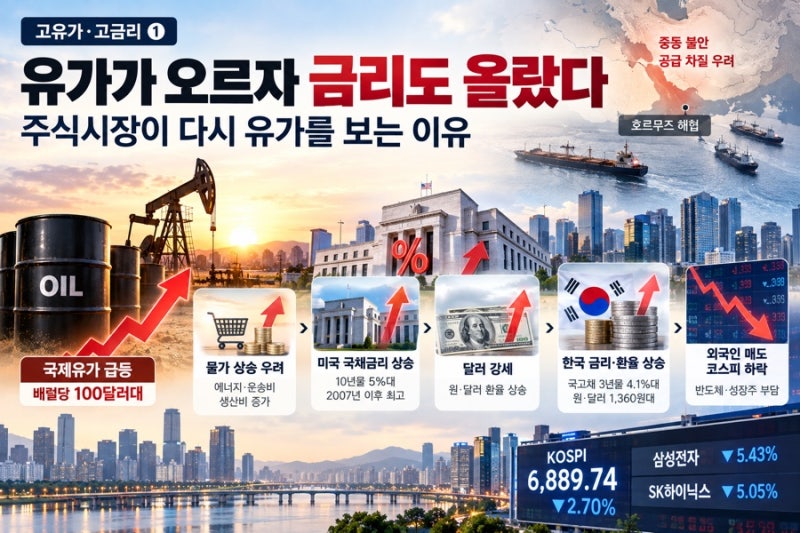
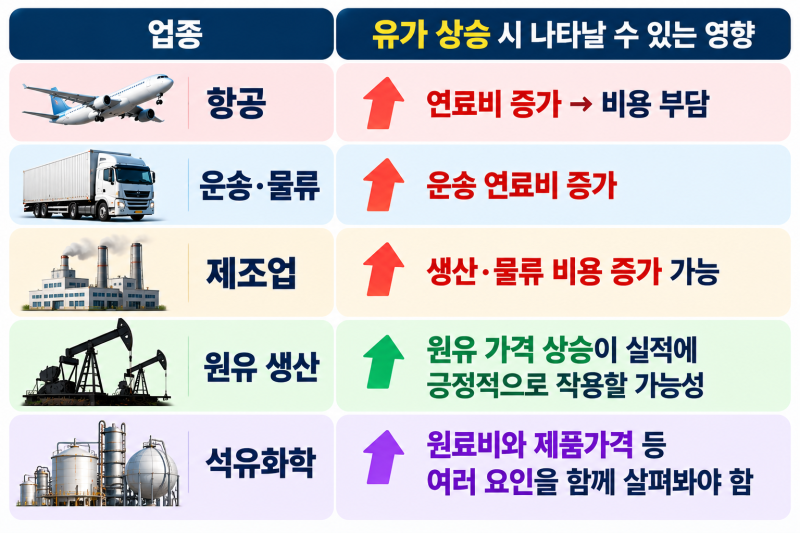
최근 국제유가가 배럴당 100달러 안팎의 높은 수준을 유지하며 주식시장에 부담을 주고 있지만, 일부 투자자들 사이에서는 오히려 웃음꽃이 피고 있습니다. 이는 유가 상승이 기업의 원가 상승과 물가 상승, 금리 부담으로 이어져 주식시장 변동성을 확대시키는 일반적인 흐름과는 다른 양상입니다. 특히 중동지역 공급 불안이 유가 상승의 핵심 변수로 작용하며 시장의 민감도를 높이고 있습니다.
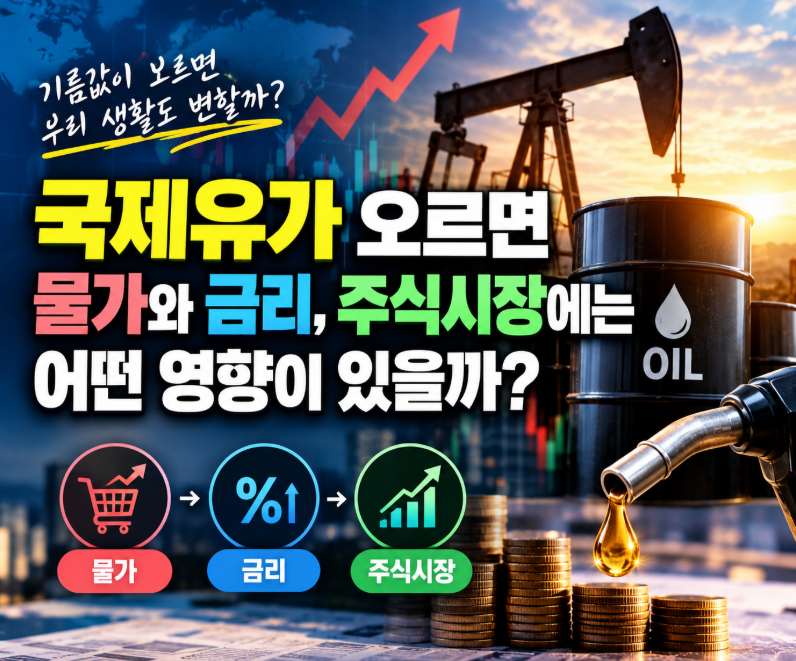
유가 상승은 기업의 에너지 비용과 물류비 증가를 초래하며, 이는 항공사나 화학업체 등 특정 산업에 직접적인 영향을 미칩니다. 기업이 이러한 비용을 제품 가격에 전가하지 못하면 이익률이 하락하고, 전가할 경우 물가 상승을 유발하여 금리 인상 압박으로 이어질 수 있습니다. 이러한 복합적인 요인들이 주식시장에 전반적인 부담으로 작용하는 것이 일반적인 경제 원리입니다.
블로그 리뷰에서는 국제유가 상승이 주식시장에 미치는 영향을 3대 원유의 차이와 골디락스 적정 유가 구간을 통해 심층적으로 분석하고 있습니다. 특히 유가가 90~100달러 이상으로 오를 경우 증시가 강한 하방 압력을 받는 위험 구간으로 진입한다고 경고하며, 국내 기업들의 실제 원가 부담은 두바이유를 통해 파악해야 한다고 강조합니다. 이러한 분석은 유가 상승에도 불구하고 일부에서 나타나는 긍정적인 시장 반응의 배경을 이해하는 데 중요한 관점을 제공합니다.