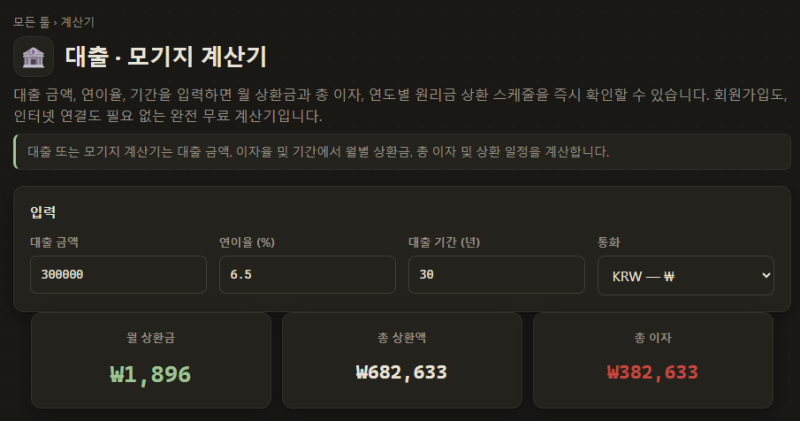
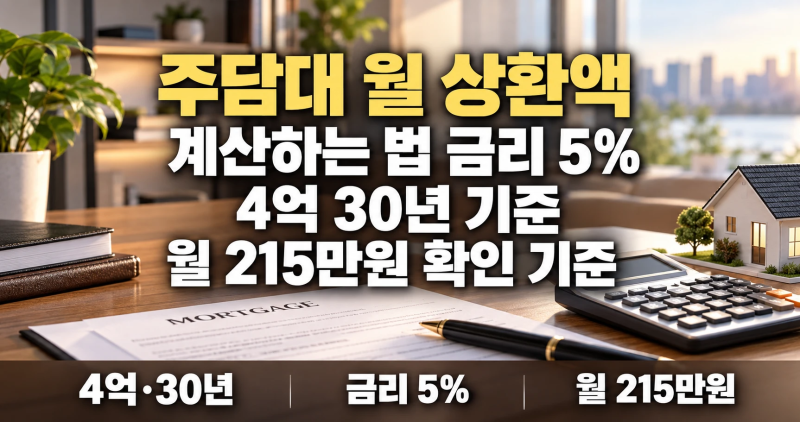
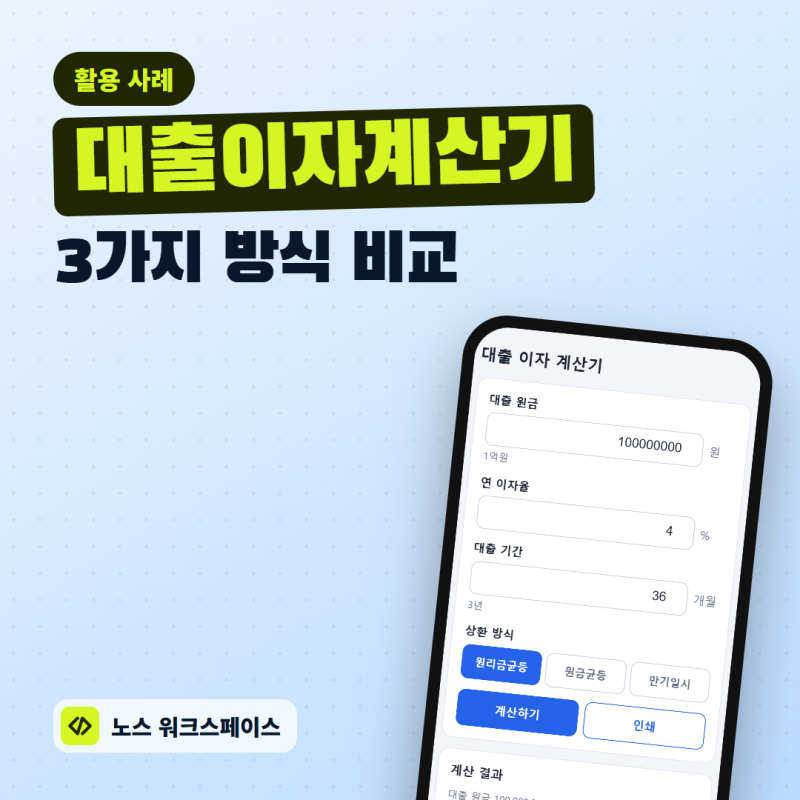
원리금 균등상환 방식은 매월 동일한 금액을 납입하지만, 초기에는 이자 비중이 매우 높아 많은 대출자들이 예상과 다른 상환 구조에 놀라곤 합니다. 특히 주택담보대출의 기본값으로 많이 활용되며, 장기적인 가계 예산 계획에 필수적인 요소로 꼽힙니다. 포털 사이트의 단순 계산기로는 거치기간이나 중도상환 시나리오를 반영하기 어려워, 엑셀을 활용한 직접 시뮬레이션이 주목받고 있습니다.
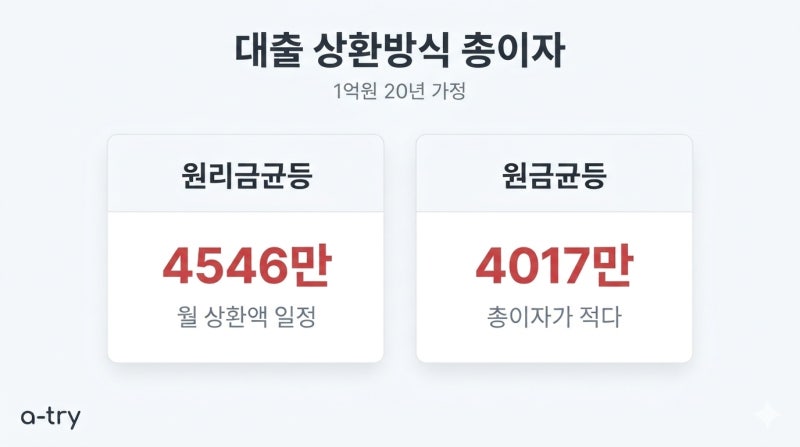
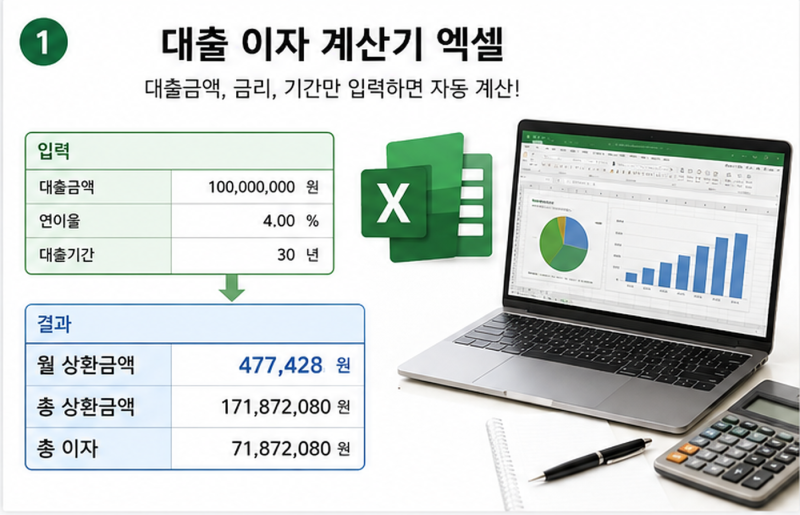
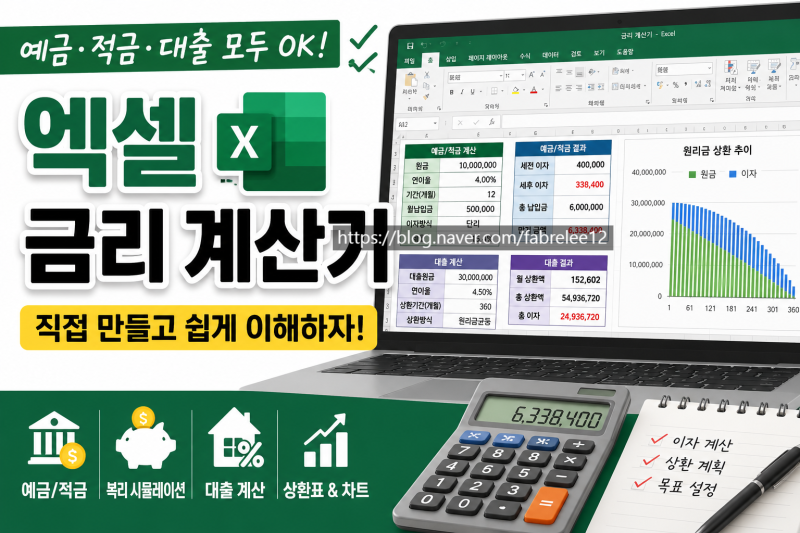
실제 블로거들은 엑셀로 원리금 균등상환 계산기를 직접 만들며 PMT, IPMT, PPMT 등 재무 함수 활용에 대한 다양한 노하우를 공유하고 있습니다. 일부는 원금 균등상환이나 체증식 상환 방식까지 한 번에 비교할 수 있는 통합 템플릿을 제공하며, 각 방식별 월 상환액과 총 이자 부담률을 상세히 분석합니다. 특히 체증식 상환의 경우 초기 원금 증가와 높은 총 이자 부담에 대한 주의를 당부하는 등 실질적인 정보를 제공하고 있습니다.
엑셀로 원리금 균등상환 스케줄을 만들 때 연이율을 월이율로 정확히 환산하고 절대참조를 설정하는 것이 중요합니다. 또한, 2026년 금리 인상과 같은 시장 변화를 반영하여 1억부터 3억까지의 대출 금액별, 금리별 월 상환액을 미리 계산해두는 것이 현명한 자금 계획에 도움이 됩니다. 대출 조건을 면밀히 검토하고 자신에게 맞는 상환 방식을 선택하는 것이 중요합니다.