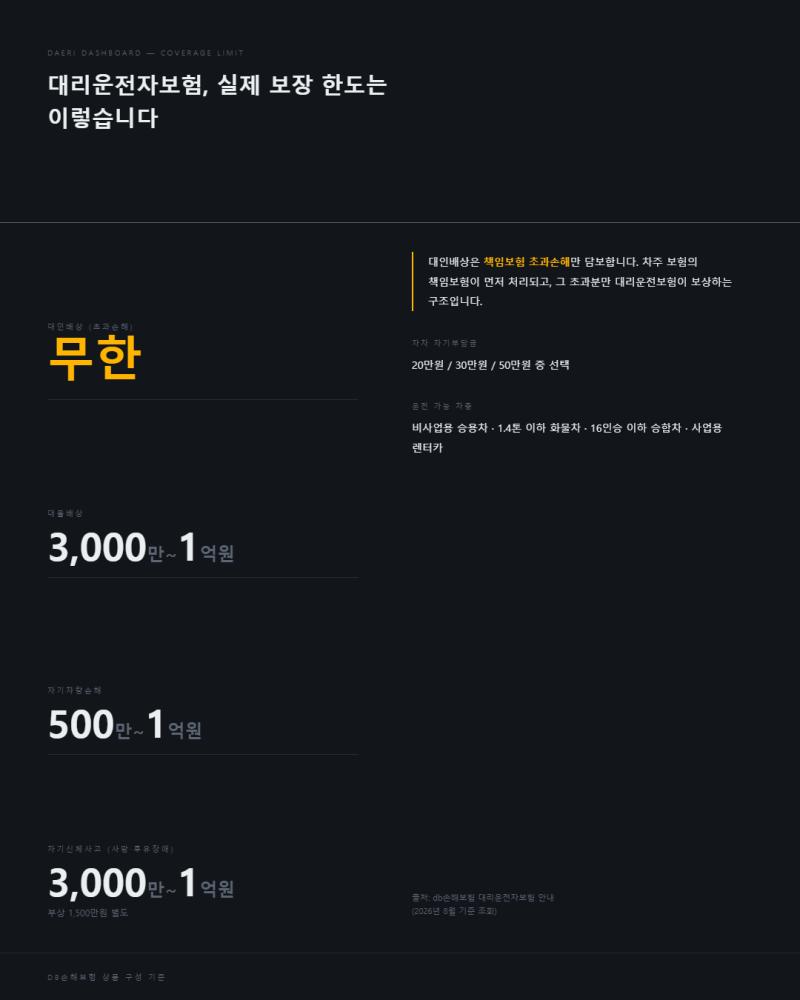
대리운전 중 사고가 발생했을 때 보상 처리는 일반적인 본인 운전 사고와는 다른 복잡한 양상을 보입니다. 특히 대리기사운전자보험과 차주의 자동차보험 보장 내용을 함께 확인해야 하는 경우가 많습니다. 손해보험협회에서는 보험사별 대리운전보험 가입 내역을 확인할 수 있는 메뉴를 제공하여 사고 발생 시 참고할 수 있도록 돕고 있습니다. 하지만 대리기사 보험이 있다고 해서 차주가 모든 상황에서 안심할 수 있는 것은 아니며, 사고 종류와 담보, 차량 손해 보장 한도에 따라 보상의 빈틈이 생길 수 있습니다.
실제 블로그 후기들을 살펴보면, 대리운전 중 사고 발생 시 상대방의 부상, 상대 차량이나 시설물의 손해, 내 차량의 손해, 차주 또는 동승자의 부상 등 어떤 손해가 발생했는지 먼저 구분하는 것이 중요하다고 강조합니다. 단순히 누가 운전했는지보다 사고로 인한 손해 유형에 따라 확인해야 할 보험과 담보가 달라질 수 있기 때문입니다. 특히 대리운전 종합보험(책임보험)은 대인/대물 등 손해를 보상하는 반면, 운전자보험은 교통사고로 운전자 본인에게 발생할 수 있는 형사적, 법률적 비용을 대비하는 보험으로 그 차이를 명확히 인지해야 합니다.
대리기사 운전자보험은 교통사고처리지원금, 운전자 벌금, 변호사 선임 비용 등 3가지 특약이 필수로 구성되며, 여기에 상해 담보와 부상 치료비 담보를 추가할 수 있습니다. 기존 자가용 운전자보험 가입자가 부업으로 대리운전을 할 경우, 대리운전은 유상운송에 해당하므로 반드시 영업용 운전자보험으로 재가입하거나 변경해야 보상을 받을 수 있습니다. 영업용 운전자보험은 자가용 운전까지 보장에 포함되므로, 대리운전을 고려한다면 사고 위험을 고려하여 적절한 보험을 준비하는 것이 현명합니다.