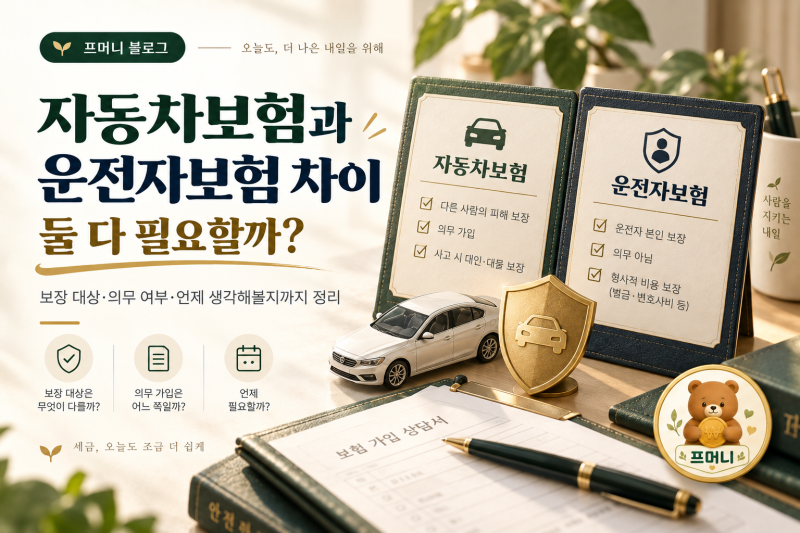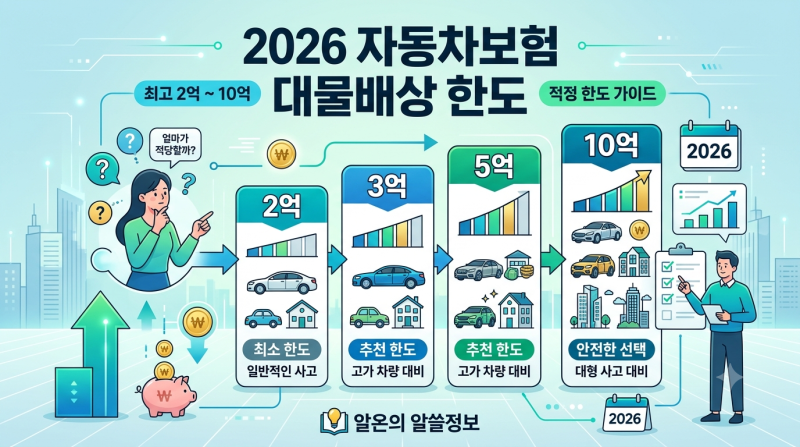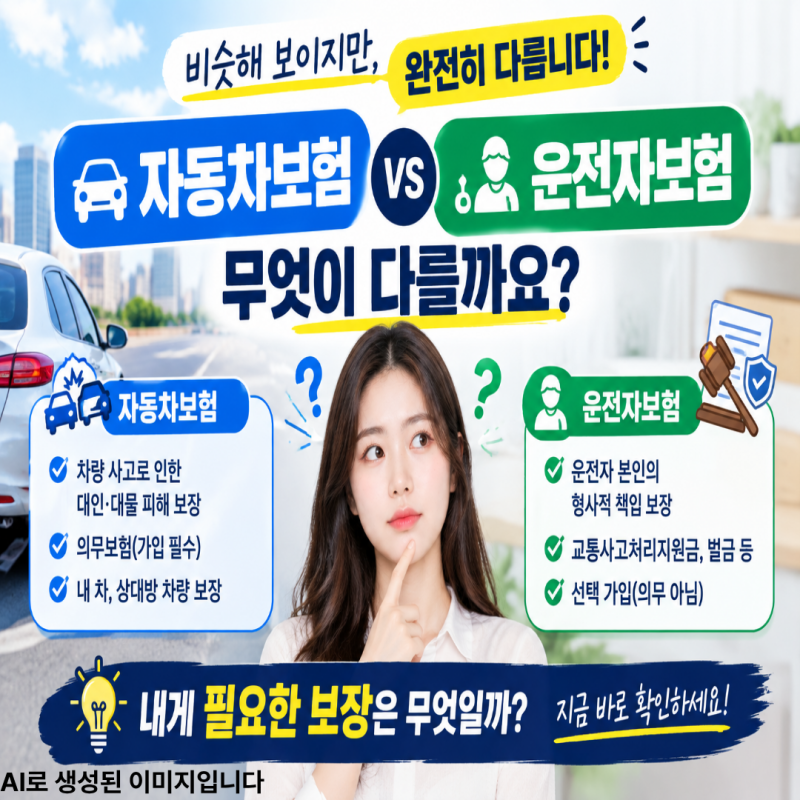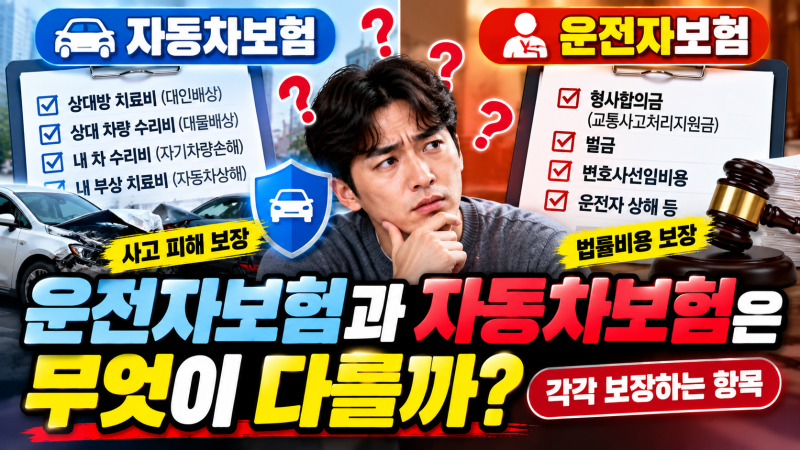
운전자보험과 자동차보험은 교통사고와 관련되어 있지만, 보장하는 목적과 범위에서 명확한 차이를 보입니다. 자동차보험은 사고로 인한 타인의 인적·물적 피해와 본인 차량 손해를 처리하는 반면, 운전자보험은 운전자에게 발생할 수 있는 형사적·법률적 비용을 대비하는 데 중점을 둡니다. 특히 자동차보험의 대물배상은 의무보험으로, 다른 사람의 재산 피해에 대한 배상 책임을 보상합니다. 이처럼 두 보험은 상호 보완적인 역할을 수행하여 운전 중 발생할 수 있는 다양한 위험에 대비할 수 있도록 돕습니다.
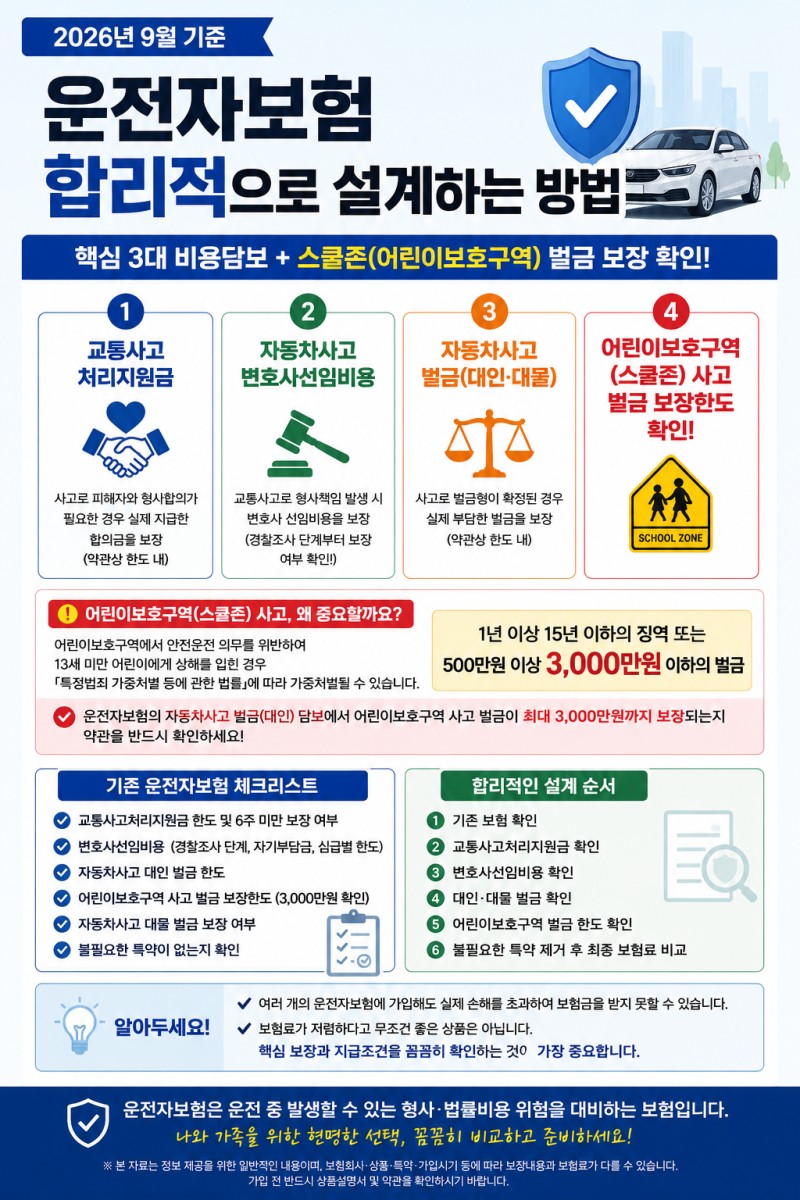
실제 사용자들은 자동차보험만으로는 교통사고 발생 시 형사합의금, 벌금, 변호사 선임 비용 등 운전자에게 발생하는 법률적 책임을 모두 해결할 수 없다는 점을 인지하고 있습니다. 따라서 운전자보험은 자동차보험의 보장 범위를 넘어 운전자의 법률적 방어 비용을 보완해 주는 필수적인 역할을 합니다. 특히 대물배상의 경우, 의무보험 한도를 초과하는 고액의 피해 발생 시 운전자보험의 추가 보장이 중요한 역할을 할 수 있습니다.
블로거들은 운전자보험 가입 시 교통사고처리지원금, 벌금, 변호사 선임 비용 등 핵심 특약을 꼼꼼히 확인하고, 자동차보험의 대물배상 한도를 충분히 설정하는 것이 중요하다고 조언합니다. 특히 고가 차량과의 사고 발생 가능성을 고려하여 대물배상 한도를 높게 설정하는 것이 현명한 선택입니다. 또한, 운전자보험은 의무보험이 아니므로 개인의 운전 습관과 필요에 따라 적절한 보장 내용을 선택하는 것이 중요합니다.