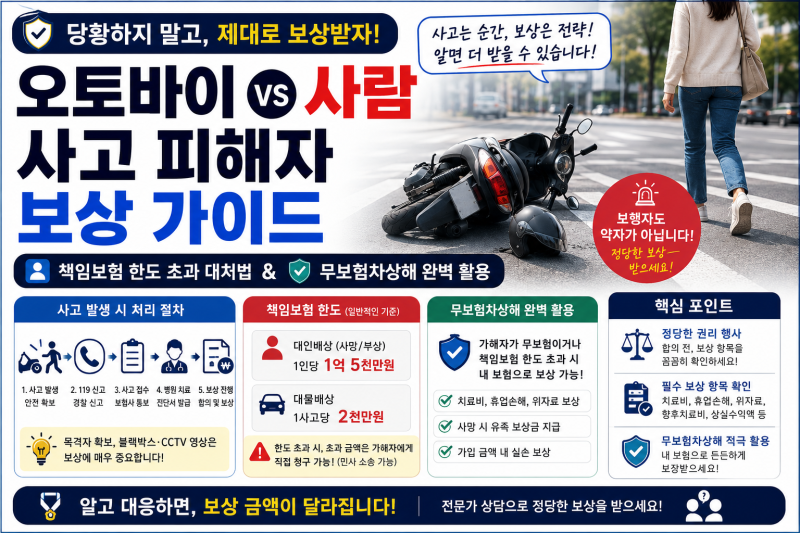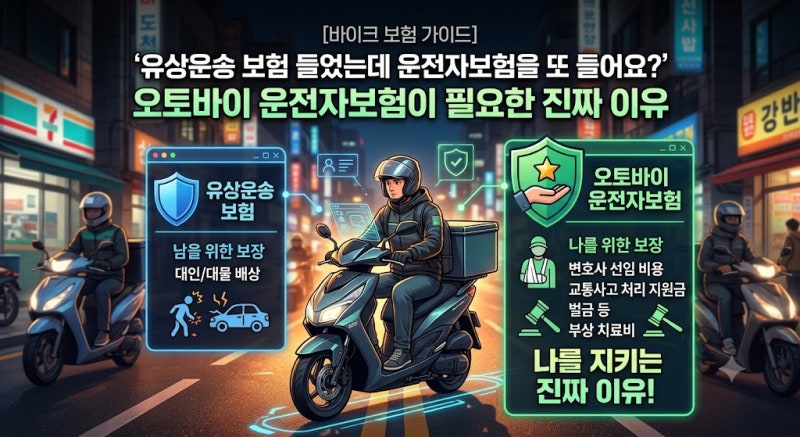
오토바이 운전자보험은 이륜차 책임/종합보험과 달리 사고 발생 시 운전자의 형사적 책임을 보장하는 상품으로 주목받고 있습니다. 특히 배달 업무나 출퇴근용으로 오토바이를 이용하는 라이더들 사이에서 12대 중과실 사고에 대한 대비책으로 중요성이 강조되고 있습니다. 이륜차 보험이 민사상 피해 보상에 중점을 둔다면, 운전자보험은 형사합의금, 변호사 선임비, 벌금 등을 지원하여 라이더의 법적 방어 비용을 충당합니다.
실제 블로그 후기들을 살펴보면, 유상운송 종합보험에 가입했더라도 12대 중과실 사고나 피해자가 중상해를 입은 경우 형사처벌을 피하기 어렵다는 점을 공통적으로 지적합니다. 미성년자의 이륜차 보험 가입도 가능하지만, 법정대리인의 동의가 필수이며 운전자 나이 기준으로 보험료가 산정되어 성인보다 높은 보험료를 지불해야 합니다. 또한, 오토바이 사고 시 보험금 지급 거절 사례가 많지만, 일회성 운전이나 보험사의 설명 의무 위반 시에는 보험금 수령이 가능하다는 판례도 존재합니다.
라이더들은 운전자보험 가입 시 12대 중과실 사고에 대비한 형사합의금, 변호사 선임비, 벌금 지원 특약을 꼼꼼히 확인해야 합니다. 특히 배달 업무 등으로 오토바이를 주기적으로 운전하는 경우, 보험 가입 시 직업 및 직무를 정확히 고지하고 약관 내용을 명확히 이해하는 것이 중요합니다. 해외여행 중 일시적 오토바이 운전 사고는 국내 상해보험이나 여행자보험에서 보상받을 수 있으니 관련 약관을 미리 확인하는 것이 좋습니다.