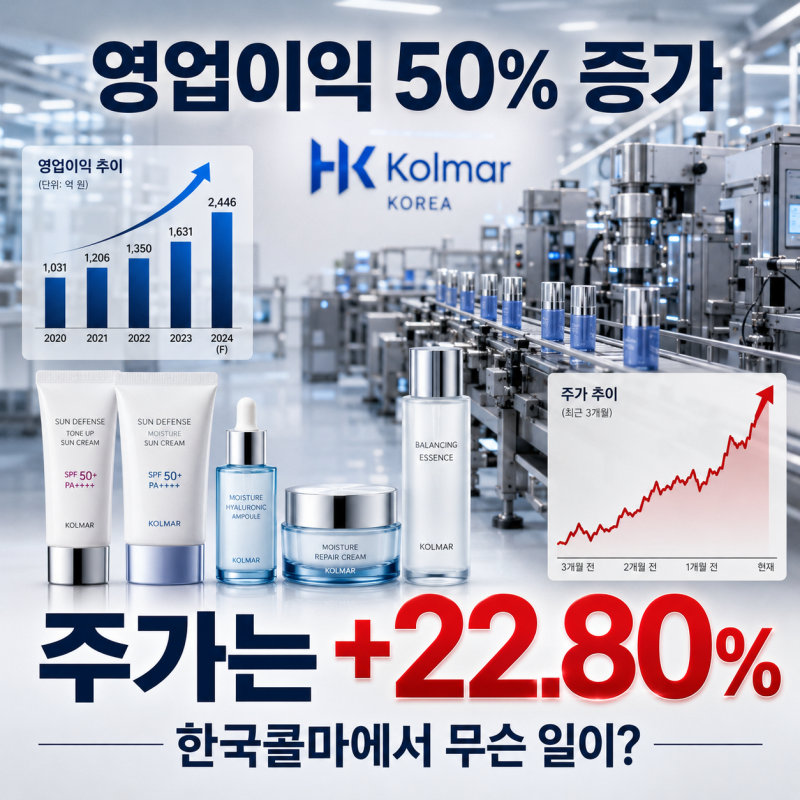
연우는 화장품 패키징 전문 기업으로, 2026년 2분기 실적에서 매출액 911억 원, 영업이익 70억 원을 기록하며 시장의 주목을 받고 있습니다. 특히 영업이익이 전년 동기 대비 무려 775% 증가하는 어닝 서프라이즈를 달성하여 K-뷰티 산업 내에서 그 존재감을 확고히 하고 있습니다. 이러한 성장은 선케어 제품의 사계절 수요 확대와 글로벌 수출 증가 등 K-뷰티 시장의 구조적 변화에 힘입은 것으로 분석됩니다.
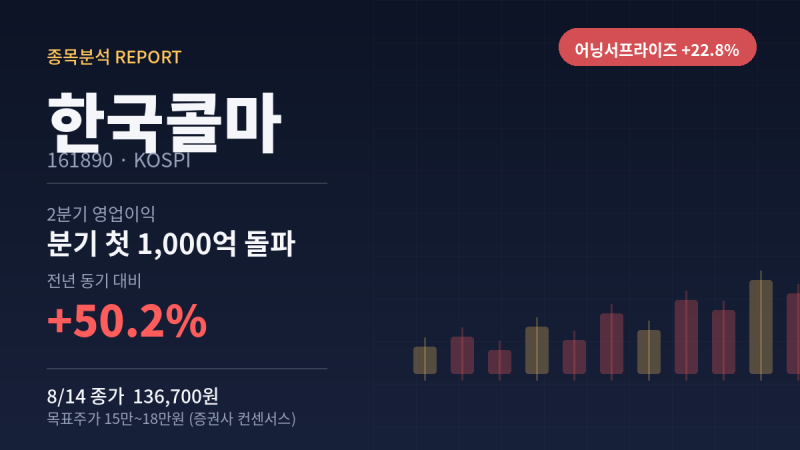
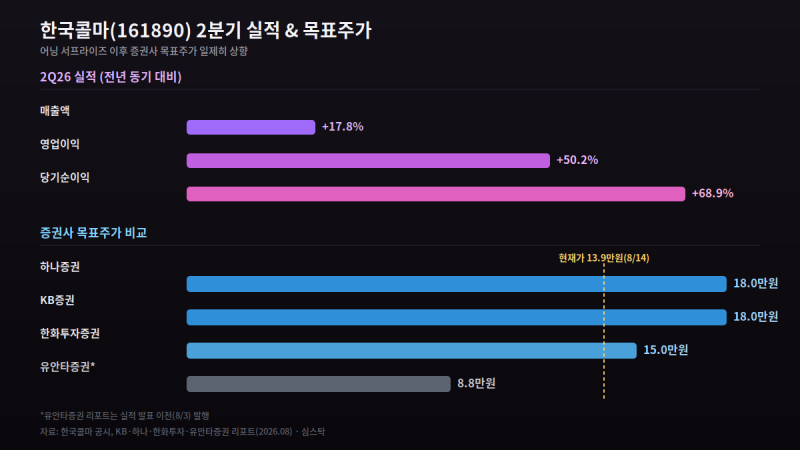
실제 블로그 후기들을 살펴보면, 연우의 실적 개선은 모회사인 한국콜마의 전반적인 호실적에도 긍정적인 영향을 미치고 있습니다. 화장품 용기 판매 호조가 전체적인 매출 증대에 기여하며, 특히 인디 브랜드의 폭발적인 성장에 발맞춰 패키징 사업 부문이 핵심 경쟁력으로 부상하고 있습니다. 이는 단순한 일회성 성장이 아닌, K-뷰티 산업의 글로벌 확장과 함께 연우의 이익 창출 능력이 근본적으로 변화하고 있음을 시사합니다.
투자자들은 연우의 턴어라운드와 함께 K-뷰티 산업의 장기적인 성장 가능성에 주목하고 있습니다. 다만, 모회사 주가의 단기 급등으로 인한 투자주의 지정 등 수급 과열 양상도 함께 고려해야 할 요소로 언급됩니다. 따라서 중장기적인 관점에서 연우의 패키징 기술력과 시장 확대 추이를 지켜보며 신중하게 접근하는 전략이 필요하다는 의견이 제시되고 있습니다.