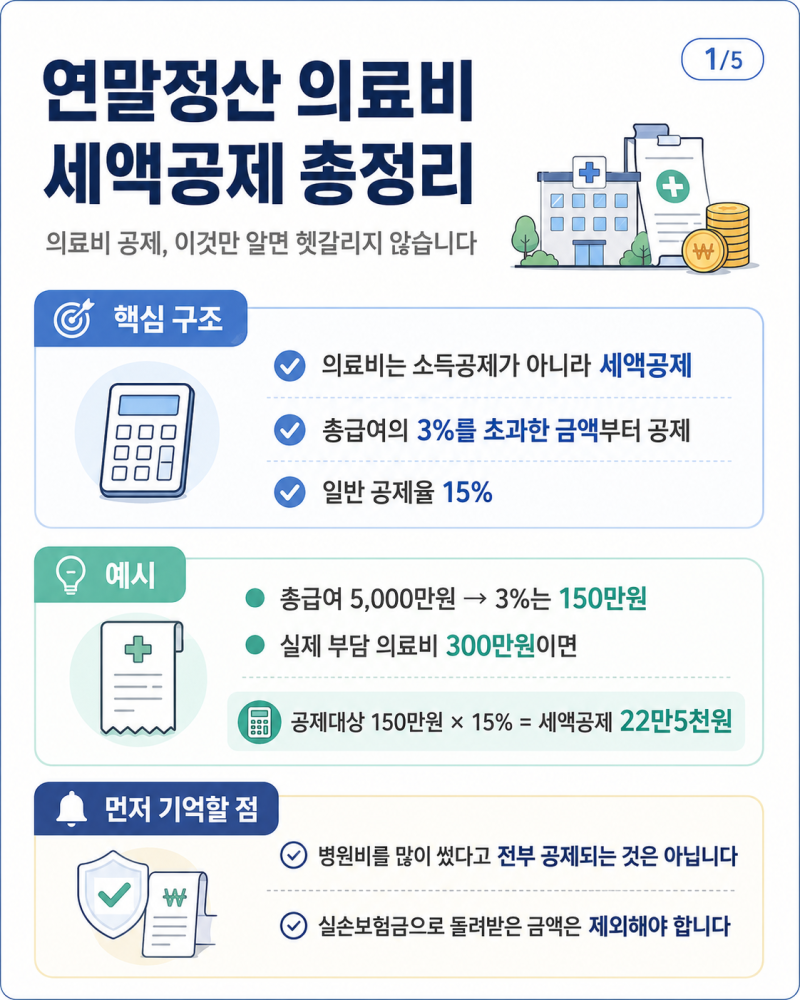
연말정산 의료비 세액공제는 근로소득자가 본인 또는 기본공제대상자를 위해 지출한 의료비에 대해 세금을 감면해 주는 제도입니다. 특히 2026년 귀속분에서는 총급여의 3%를 초과하는 의료비부터 공제가 시작되며, 일반 의료비는 15%, 미숙아·선천성이상아 의료비는 20%, 난임시술비는 30%의 공제율이 적용됩니다. 부모님 의료비의 경우 나이와 소득 요건을 따지지 않지만, 실제 지출 여부와 부양가족 요건을 충족해야 공제가 가능합니다.
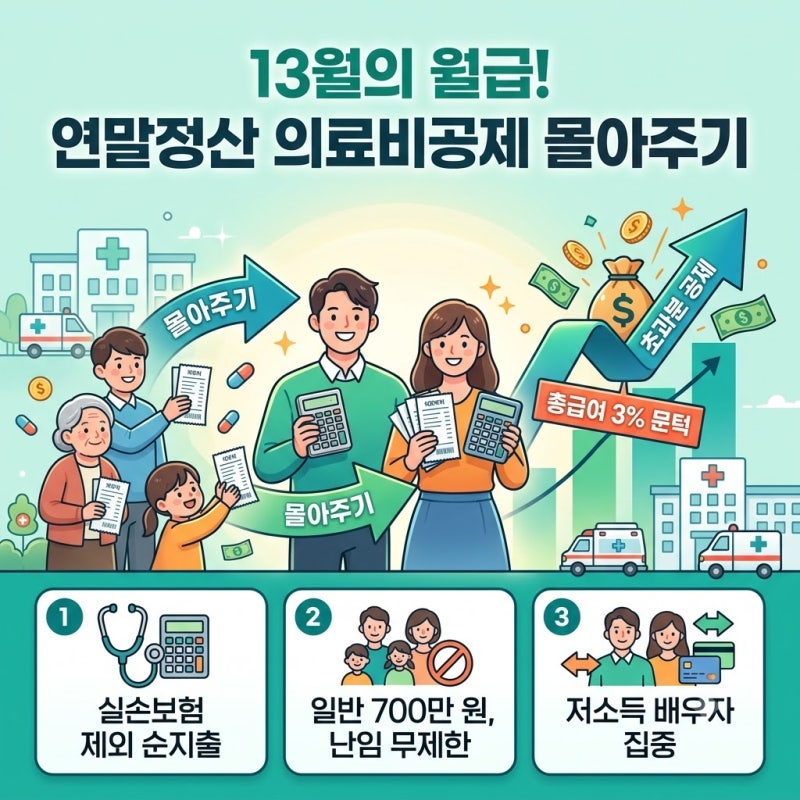
블로거들은 의료비 세액공제 시 총급여 3% 문턱을 넘는 것이 중요하다고 강조합니다. 연간 총급여가 5천만 원인 경우 150만 원을 초과하는 의료비부터 공제 대상이 됩니다. 또한, 실손보험금으로 보전받은 금액은 반드시 제외해야 하며, 이를 누락할 경우 가산세가 부과될 수 있습니다. 부모님 의료비는 자녀 중 한 명이 몰아서 공제받을 수 있지만, 실제 지출한 자녀가 공제받아야 하며 형제자매 간 중복 공제는 불가능합니다.
연말정산 의료비 공제를 효과적으로 받기 위해서는 누구의 의료비인지, 어떤 종류의 의료비인지 구분하여 계산하는 것이 중요합니다. 특히 65세 이상 부모님이나 장애인 등 특정 대상의 의료비는 공제 한도가 없으므로, 해당 여부를 꼼꼼히 확인해야 합니다. 병원비 결제 시 자녀 본인 카드를 사용하고 결제 내역과 이체 내역을 보관하는 것이 안전하며, 홈택스에서 의료비 자료를 미리 확인하는 것이 좋습니다.