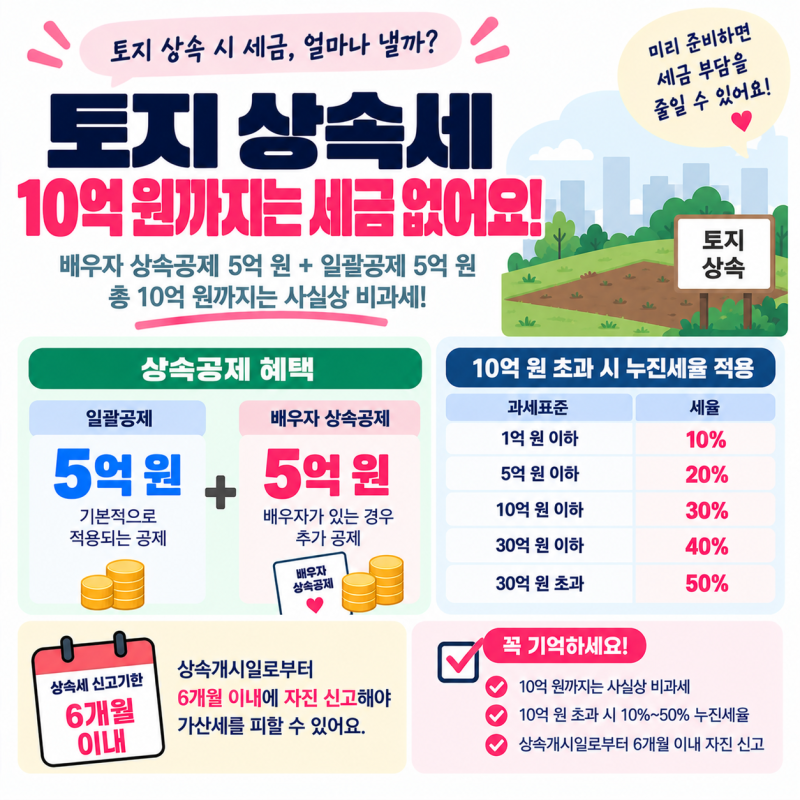
토지 증여세는 증여 시점의 시가를 기준으로 과세되며, 향후 토지 가격 상승이 예상된다면 미리 증여하는 것이 절세에 유리할 수 있습니다. 최근 증여세와 상속세는 동일한 누진세율 구조를 가지지만, 공제 항목에서 큰 차이를 보입니다. 성인 자녀가 부모로부터 증여받을 경우 10년 합산 5천만 원까지 공제되는 반면, 상속세는 최소 5억 원부터 시작하는 배우자 상속공제 등 공제 규모가 훨씬 큽니다.
많은 블로거들이 토지 증여세를 계산할 때 공시지가를 기준으로 삼으려 하지만, 이는 실제 세금 산정 시 손해로 이어질 수 있습니다. 증여재산은 증여일 현재의 시가를 기준으로 평가하는 것이 원칙이며, 시가 산정이 어려운 경우에만 개별공시지가 등 세법에서 정한 방법으로 평가합니다. 따라서 증여 전에는 해당 토지가 얼마로 평가될 수 있는지 시가 인정 자료 유무를 먼저 확인하는 과정이 중요하다고 강조하고 있습니다.
토지 증여를 고려한다면, 증여일 전 6개월부터 증여일 후 3개월까지의 매매가액, 감정가액, 수용가액 등이 시가로 인정될 수 있음을 기억해야 합니다. 또한, 성년 자녀가 부모에게 3억 원 상당의 토지를 증여받는 경우, 기본공제 5천만 원을 제외한 과세표준에 세율을 적용하고 신고세액공제를 받으면 최종 증여세액이 산출됩니다. 이처럼 관계별 공제액과 시가 평가 방법을 정확히 이해하는 것이 절세의 핵심입니다.