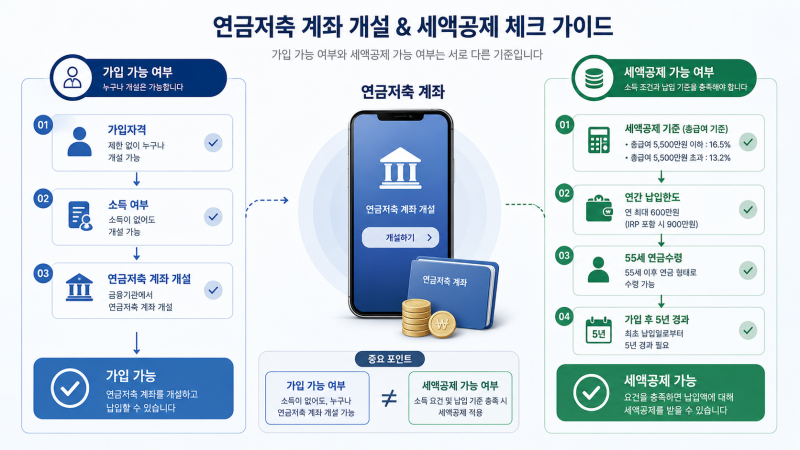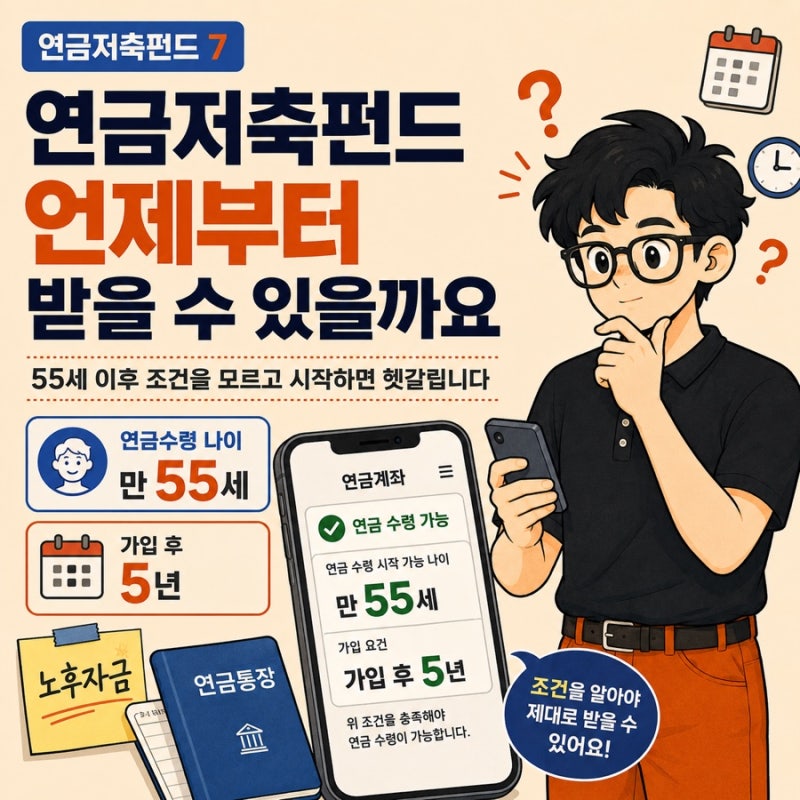

연금저축은 노후 자금 마련을 위한 중요한 금융 상품으로, 세액공제 혜택 덕분에 많은 분들이 가입하고 있습니다. 하지만 단순히 세액공제만 보고 시작했다가 연금 수령 시점에서 예상치 못한 조건들을 마주하게 되는 경우가 많습니다. 특히 만 55세 이후부터 연금을 받을 수 있다는 점과 가입 후 5년 경과 조건은 반드시 숙지해야 할 핵심 사항입니다. 연금저축은 일반 증권 계좌와 달리 노후 자금이라는 본래 목적에 맞게 운용되어야 세금 혜택을 온전히 누릴 수 있습니다.
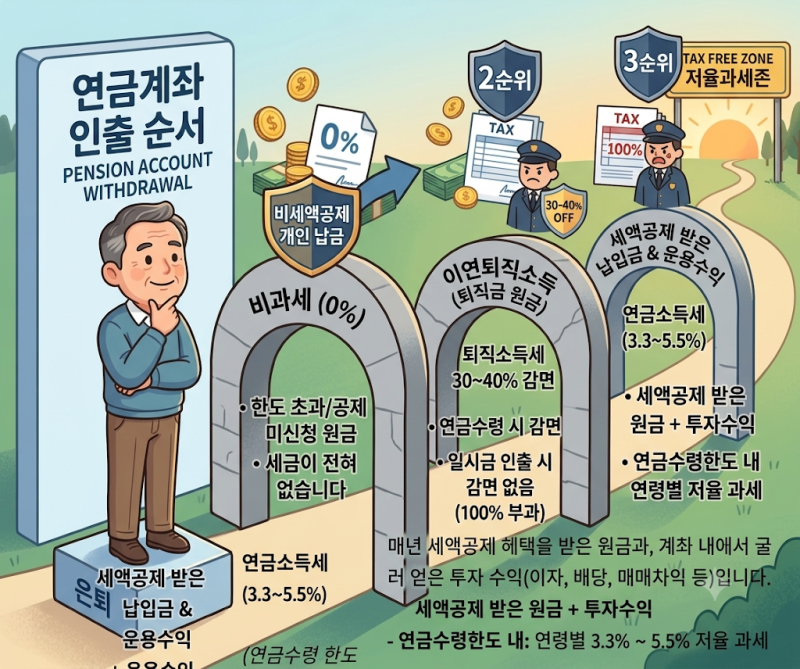
실제 블로그 후기들을 살펴보면, 많은 가입자들이 '내 돈인데 왜 나이 조건이 붙는지', '55세만 넘으면 다 인출할 수 있는지'에 대한 오해를 가지고 있습니다. 연금저축은 세금 혜택을 받은 만큼 노후 자금으로 장기간 유지하는 것을 전제로 하므로, 만 55세 이후 연금 수령 개시 신청을 통해 연금으로 받아야 저율의 연금소득세가 적용됩니다. 연간 수령액이 1,500만 원을 초과하면 종합소득세 합산 또는 높은 분리과세가 적용될 수 있어, 수령 계획을 신중하게 세우는 것이 중요합니다.
블로거들은 연금저축 수령 시 세금 부담을 최소화하기 위한 구체적인 전략을 제시합니다. 만 55세부터 69세까지는 5.5%, 70세부터 79세까지는 4.4%, 80세 이상은 3.3%로 연령에 따라 연금소득세율이 낮아지므로, 수령 시점과 기간을 분산하는 것이 유리합니다. 또한, 연간 1,500만 원 한도를 지켜 저율의 분리과세를 유지하는 것이 핵심 절세 노하우로 꼽힙니다. 세액공제를 받지 않은 납입 원금은 비과세 대상이므로, 실제 과세 대상 금액을 정확히 파악하여 수령 계획을 세워야 합니다.