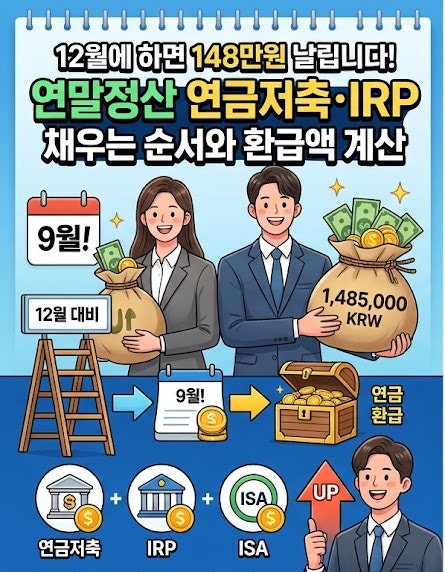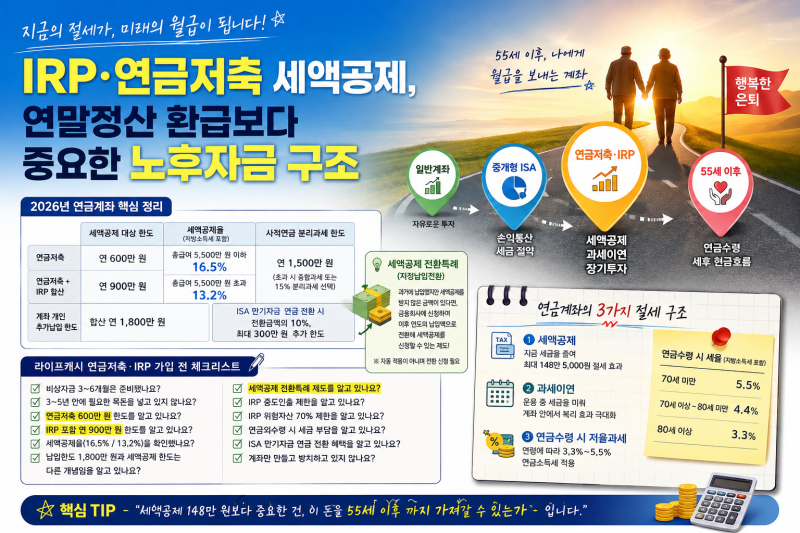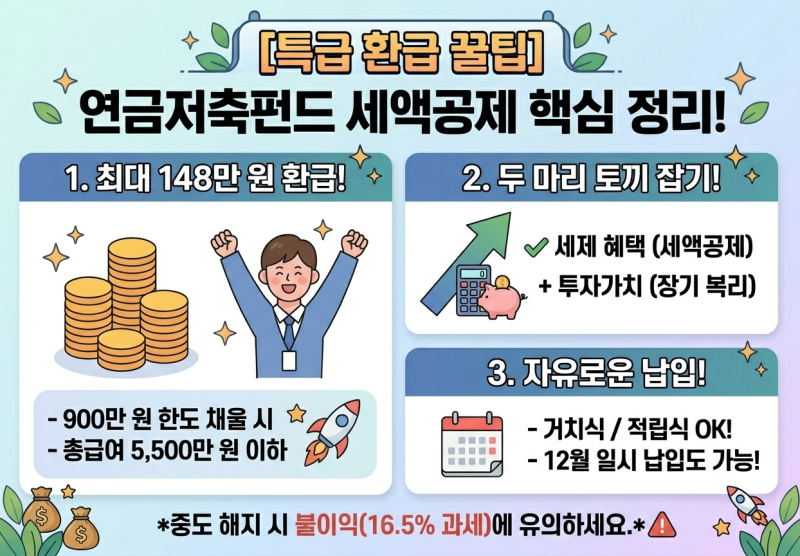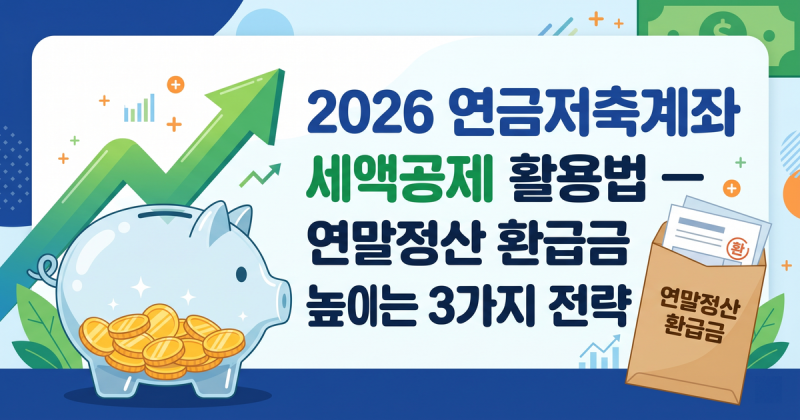
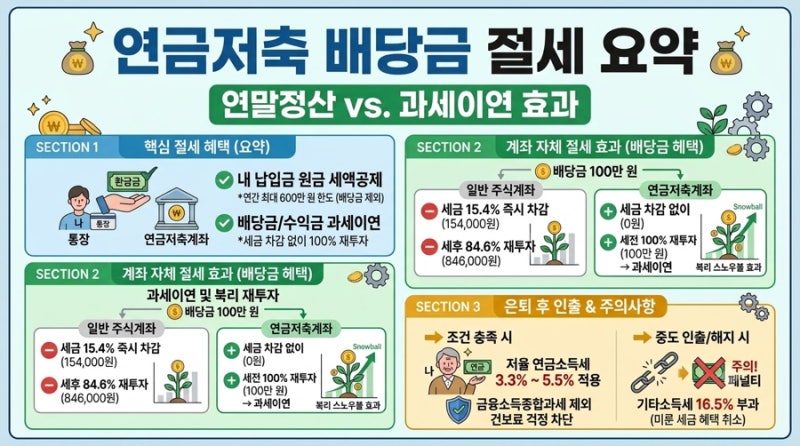
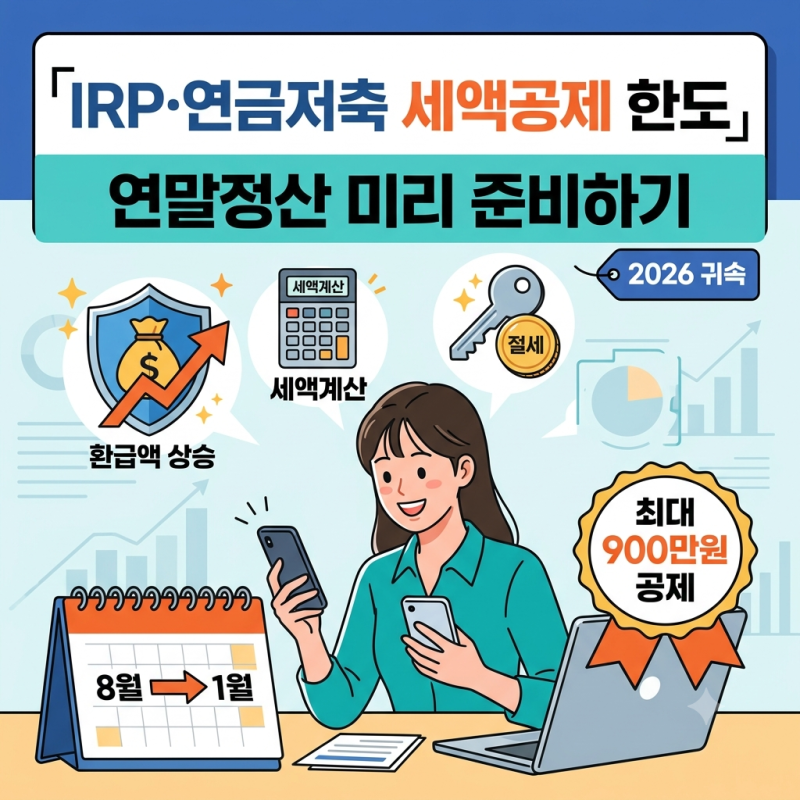
연금저축펀드는 2026년 연말정산 시즌을 맞아 직장인들의 세금 부담을 줄이고 노후를 대비하는 핵심 절세 수단으로 주목받고 있습니다. 특히 연금저축펀드와 개인형 퇴직연금(IRP)을 활용하여 최대 900만 원까지 세액공제 혜택을 받을 수 있어, 13월의 월급이라 불리는 환급금을 극대화하려는 움직임이 활발합니다. 총급여액에 따라 13.2% 또는 16.5%의 공제율이 적용되어 최대 148만 5천 원까지 환급받을 수 있습니다.
실제 사용자들은 연금저축펀드가 IRP 대비 중도 인출의 자유로움과 주식형 ETF에 100% 투자 가능한 유연성을 장점으로 꼽습니다. 이에 따라 많은 전문가와 블로거들은 연금저축펀드에 먼저 600만 원을 채우고, 이후 IRP에 300만 원을 추가 납입하여 총 900만 원의 세액공제 한도를 채우는 전략을 추천하고 있습니다. 이는 자금 운용의 효율성과 수익률 측면에서 유리하다는 평가입니다.
연말정산 환급금을 극대화하기 위한 실전 팁으로는 ISA 만기 자금을 연금 계좌로 전환하여 추가 세액공제 혜택을 받는 방법이 있습니다. 다만, 세액공제 혜택만 보고 무리하게 가입했다가 중도 해지 시 기타소득세 폭탄을 맞을 수 있으므로, 장기적인 관점에서 신중하게 접근하는 것이 중요합니다. 12월 31일까지 납입이 완료되어야 해당 연도 혜택을 받을 수 있습니다.