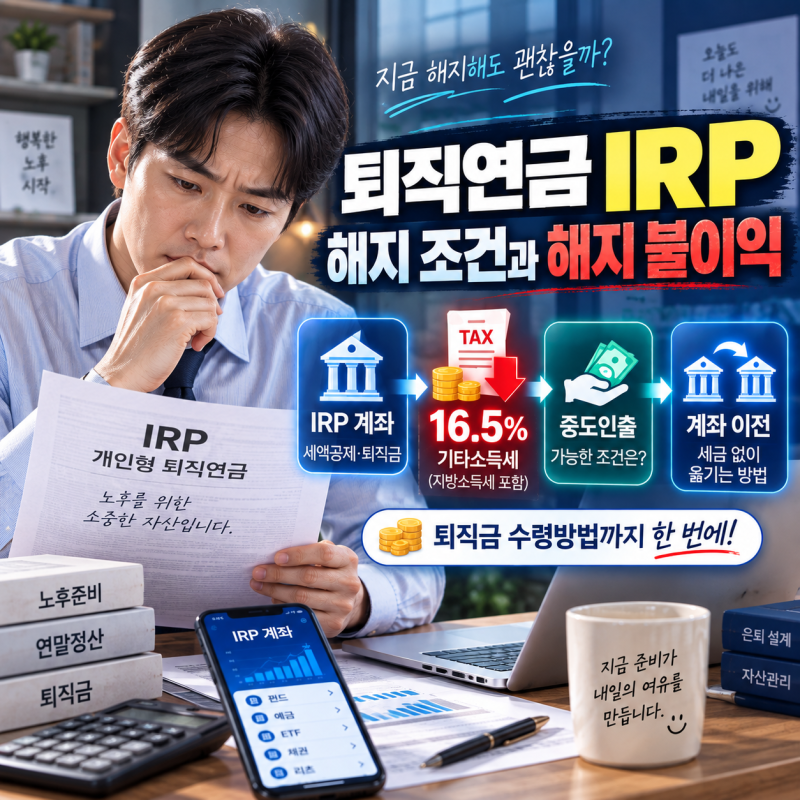


개인형 퇴직연금(IRP)은 퇴직금 보관 및 노후 자금 마련을 위한 중요한 연금 계좌로, 최근 많은 직장인과 자영업자들에게 주목받고 있습니다. 특히 연말정산 시 세액공제 혜택을 받을 수 있어 13월의 월급을 준비하는 수단으로 활용되기도 합니다. 신한은행 등 금융기관에서는 모바일 비대면 개설 시 운용 수수료를 면제해주는 등 다양한 혜택을 제공하며 가입을 유도하고 있습니다. 하지만 급전이 필요하여 중도 해지를 고려할 때, 예상치 못한 세금 문제로 인해 손해를 볼까 우려하는 경우가 많습니다.
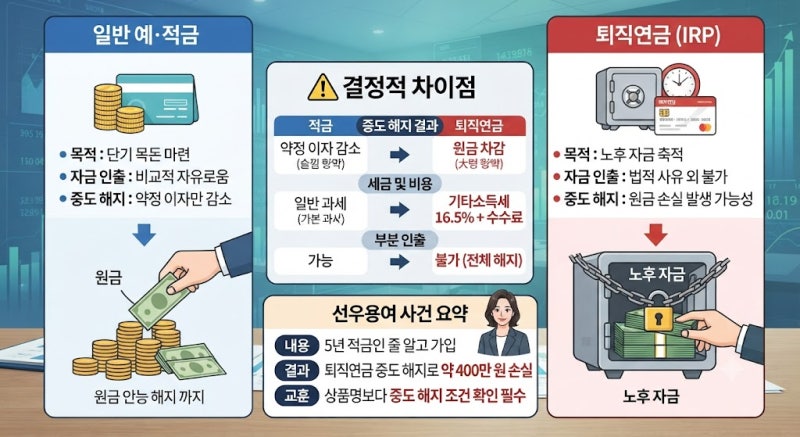
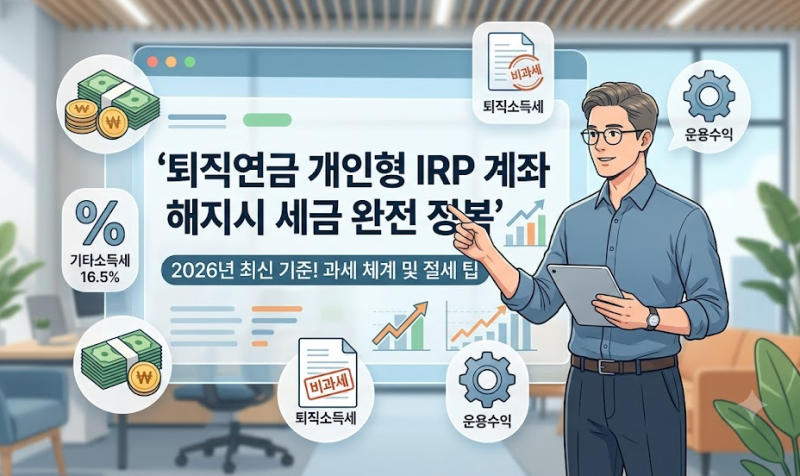
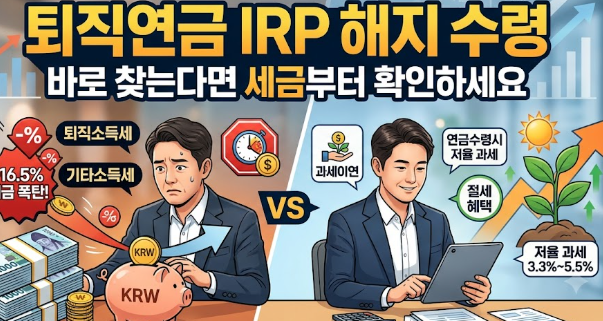
실제 블로그 후기들을 살펴보면, IRP 해지 시 무조건 16.5%의 세금이 부과된다는 오해가 가장 흔하게 언급됩니다. 그러나 IRP 계좌 내 자금은 퇴직금에서 이연된 퇴직소득과 세액공제를 받은 개인 납입금 및 운용수익으로 구분되며, 각각 다른 세금 체계가 적용됩니다. 퇴직소득은 근속연수 등을 고려한 퇴직소득세가, 개인 납입금과 운용수익은 기타소득세(일반적으로 16.5%)가 부과됩니다. 따라서 해지 전 계좌 구성 확인이 중요하며, 금융회사 앱이나 영업점을 통해 정확한 해지 절차와 예상 세액을 확인하는 것이 필수적입니다.
블로거들은 IRP 해지 전 반드시 자신의 계좌에 들어있는 자금의 성격을 파악할 것을 강조합니다. 특히 세액공제를 받지 않은 납입금은 과세 대상에서 제외되므로, 이를 미리 확인하면 불필요한 세금 부담을 줄일 수 있습니다. 또한, 모바일 앱을 통한 비대면 개설 시 수수료 면제 혜택을 활용하여 장기적인 운용 비용을 절감하는 것이 현명한 선택입니다. 이러한 실전 팁들을 통해 IRP를 더욱 효과적으로 관리하고, 예상치 못한 세금 폭탄을 피할 수 있습니다.