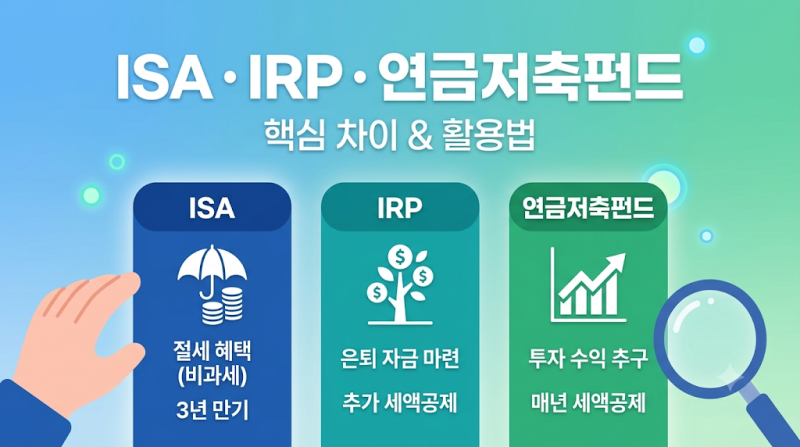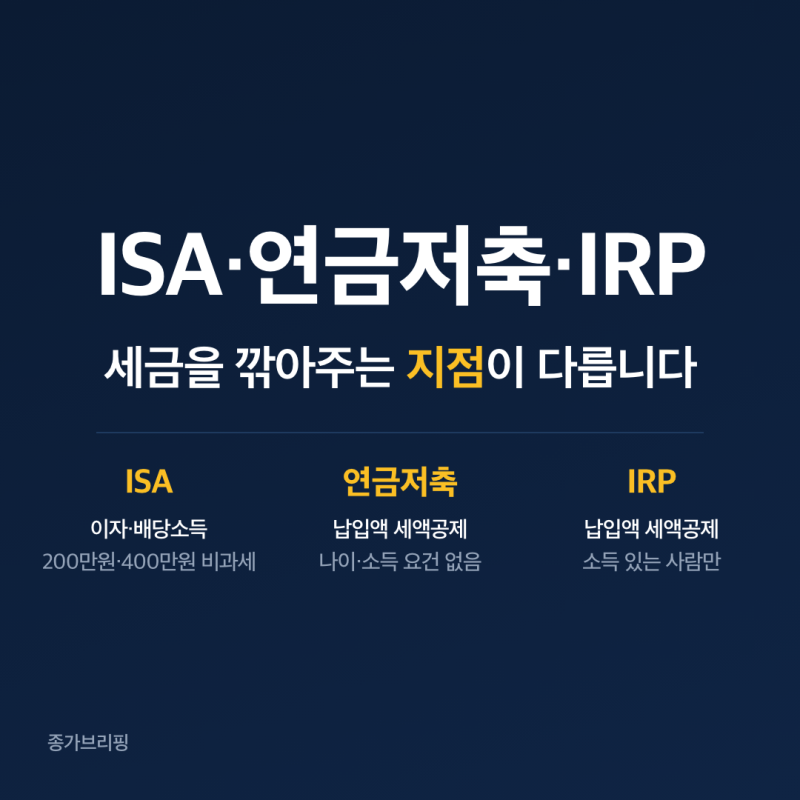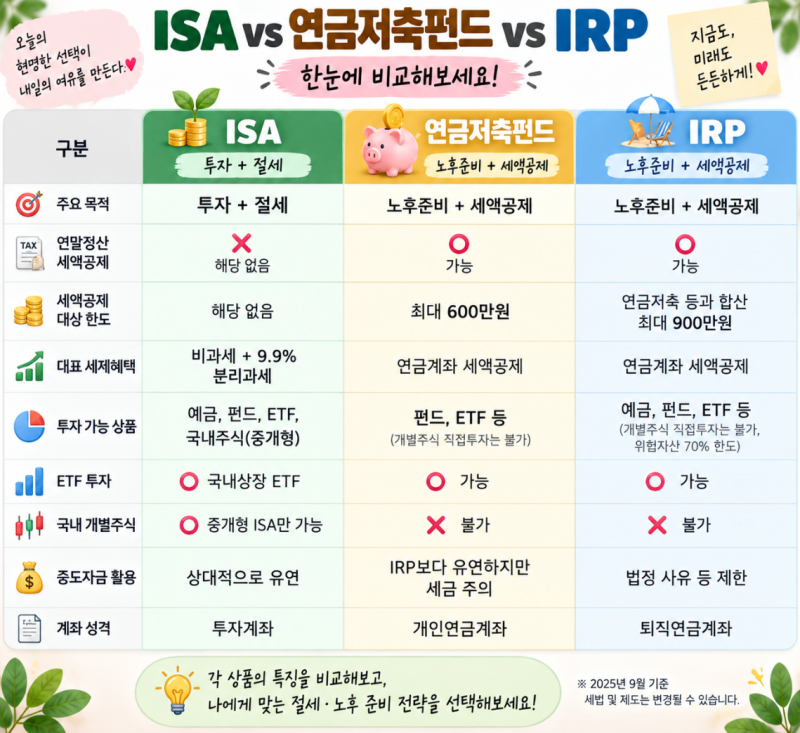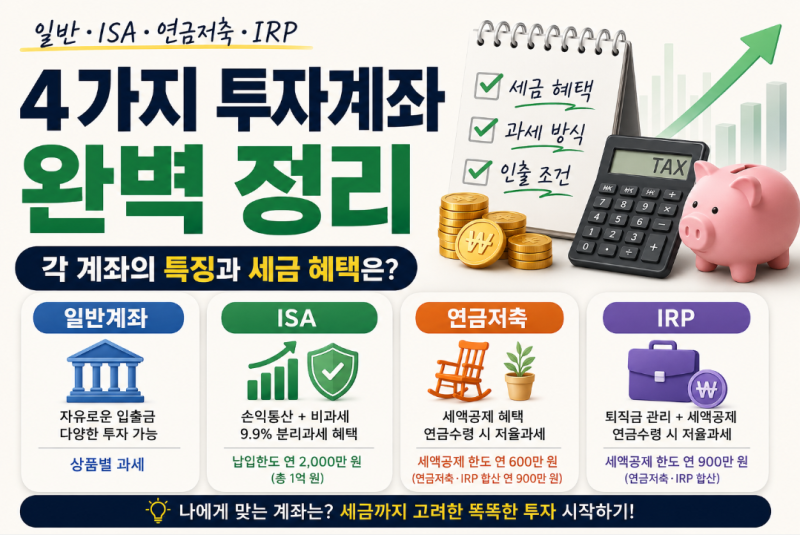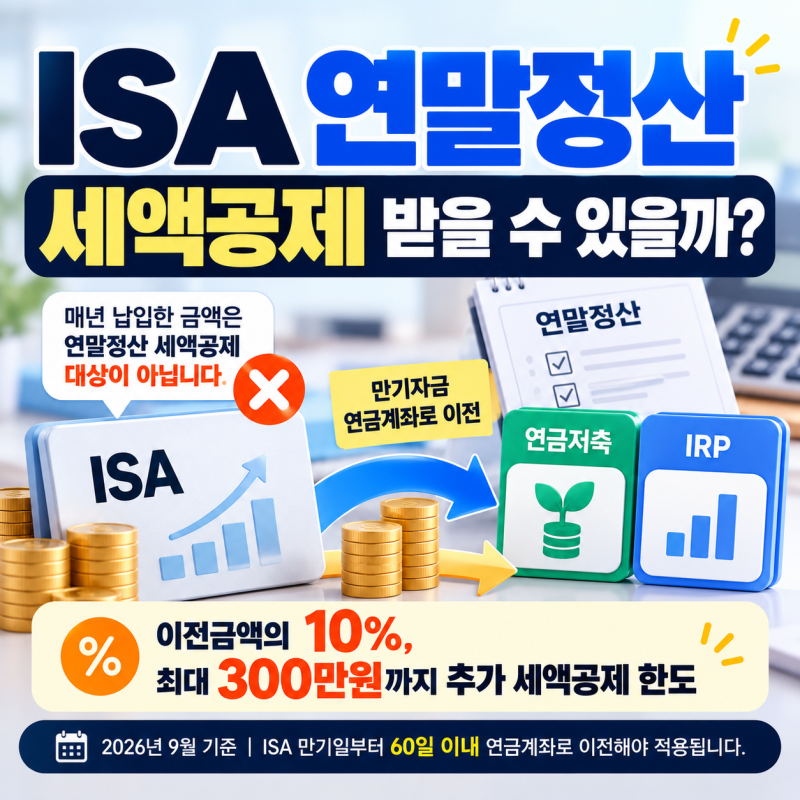
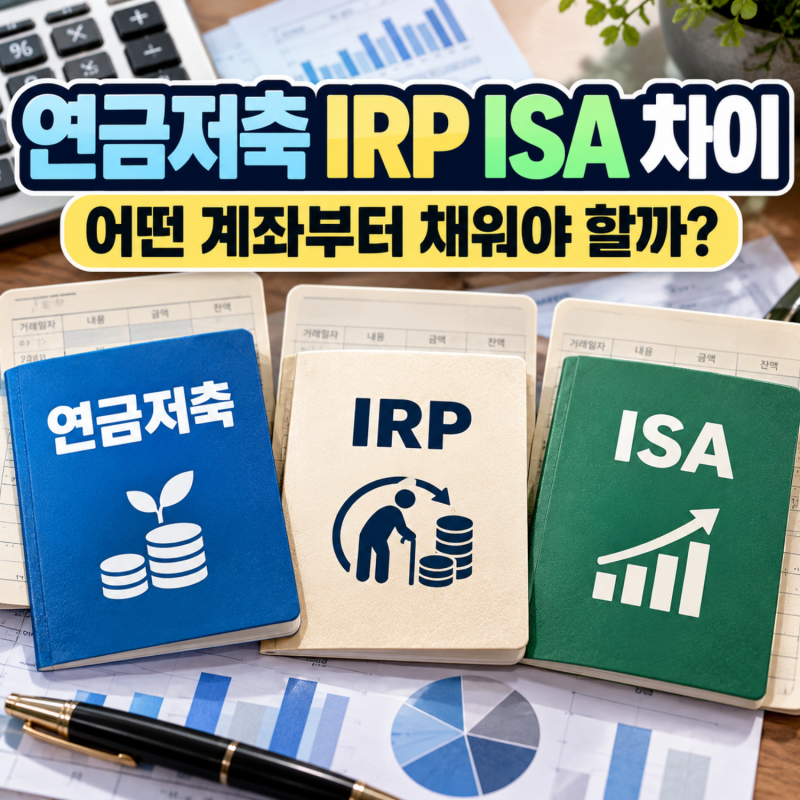
연금저축계좌, ISA, IRP는 장기적인 자산 관리에 활용되지만, 각각의 목적과 세금 혜택, 자금 인출 시점에 명확한 차이가 있습니다. ISA는 주로 투자와 절세를 위한 계좌로, 다양한 금융상품을 운용하며 손익 통산 후 일정 금액까지 비과세 혜택을 제공합니다. 반면 연금저축계좌와 IRP는 노후 자금 마련과 세액공제에 중점을 둔 연금 계좌로, 납입액에 대한 세액공제 혜택이 핵심입니다.
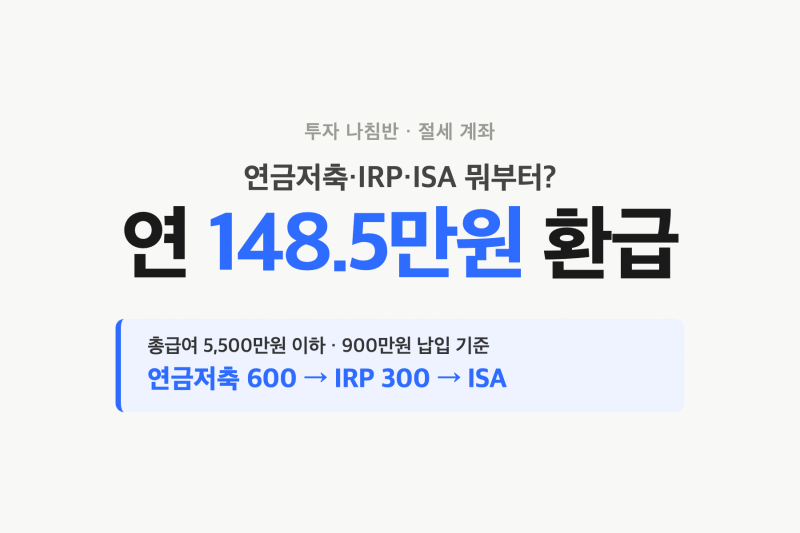
실제 블로그 후기들을 살펴보면, ISA는 순이익 200만원(일반형)까지 비과세, 초과분 9.9% 분리과세가 적용되어 중장기 자산 관리에 유용하다는 평가입니다. 연금저축계좌는 연 600만원, IRP와 합산 시 연 900만원까지 세액공제 대상 한도가 적용되어 연말정산 시 세금 부담을 줄이는 데 효과적입니다. 그러나 IRP는 개인형 퇴직연금으로 중도 인출이 가장 제한적인 특징을 보입니다.
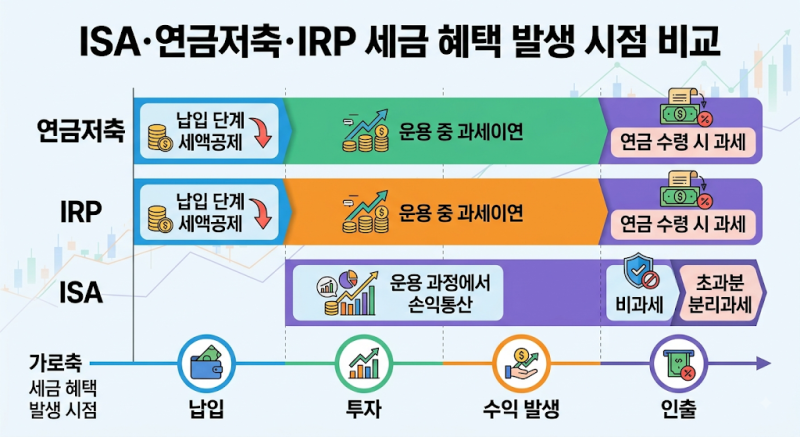
이 세 계좌의 가장 큰 차이는 세금 혜택이 붙는 시점입니다. ISA는 계좌에서 발생한 이자·배당소득에 대해 계약 만료 시 정산하여 혜택을 주는 반면, 연금저축계좌와 IRP는 납입한 해의 소득세를 깎아주는 구조입니다. 따라서 자신의 투자 목적과 자금 운용 계획에 맞춰 각 계좌의 세제 혜택, 납입 한도, 그리고 중도 인출 조건을 면밀히 비교하여 선택하는 것이 중요합니다.