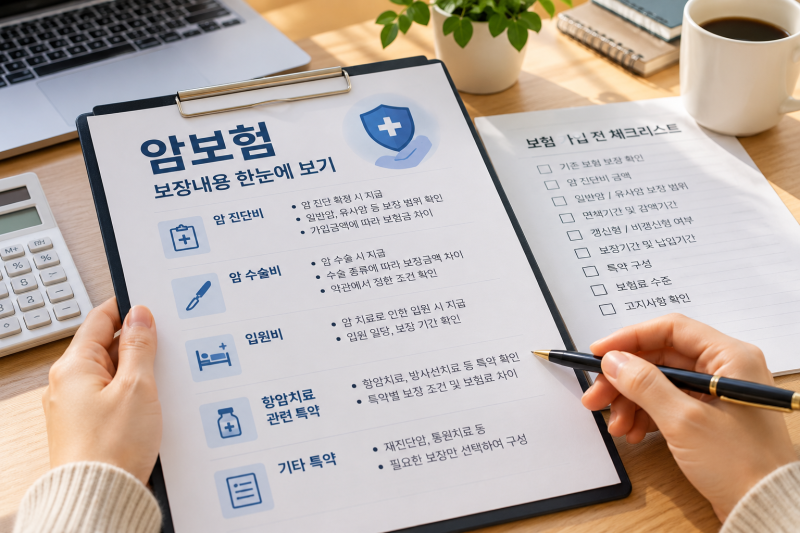
암보험은 한국인에게 가장 익숙한 보험 중 하나이지만, 건강보험 및 실손보험과의 관계 속에서 그 필요성에 대한 논의가 활발합니다. 특히 암 진단 후 소득 공백과 비급여 치료 가능성까지 대비하려는 사람들에게 여전히 중요한 의미를 가집니다. 암보험의 핵심은 병원비 보전보다는 진단 직후 필요한 목돈 확보에 있으며, 이는 치료 기간 중 발생할 수 있는 생활비 공백을 보완하는 현실적인 수단으로 작용합니다.
실제 블로그 후기들을 살펴보면, 암보험은 단순히 병원비만을 해결해주는 상품이 아니라는 점이 강조됩니다. 국가암정보센터의 통계에 따르면 암 유병자는 약 273만 명에 달하며, 암 치료에는 국민건강보험의 산정특례 제도와 실손보험이 중요한 역할을 합니다. 그러나 비급여 항목이나 소득 감소로 인한 생활비 부족은 이러한 제도만으로는 해결하기 어려운 부분으로 지적됩니다. 특히 췌장암, 폐암, 간암 등 치료 기간이 길고 비용 부담이 큰 암종에 대한 대비는 더욱 중요합니다.
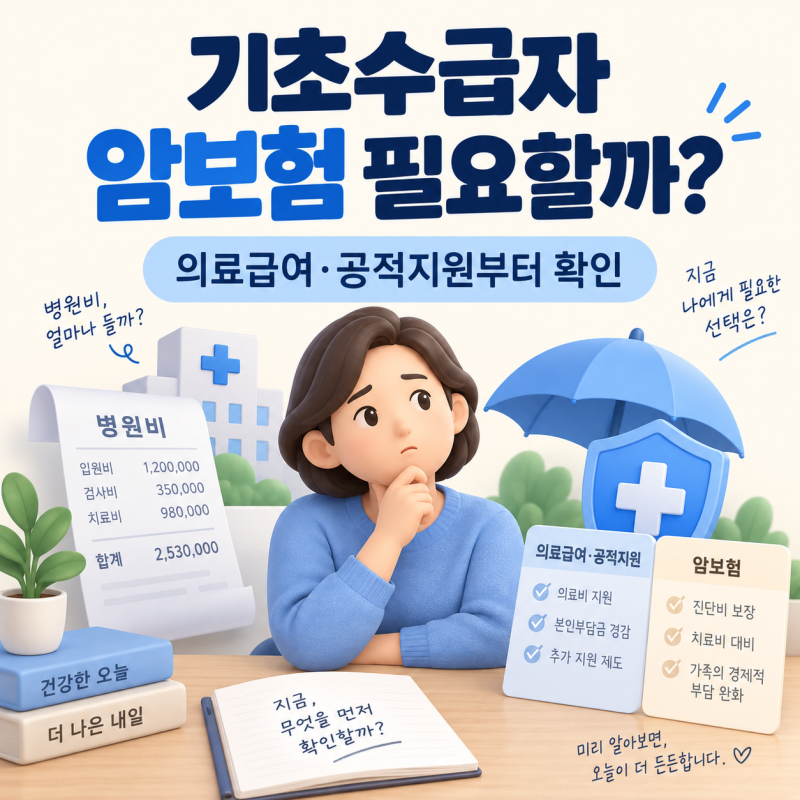
암보험 가입을 고려할 때는 자신의 형편에 맞는 진단비와 보험료 기준을 세우는 것이 중요합니다. 세후 월 소득 대비 적정 보험료 비율은 개인의 재정 상황에 따라 다르므로, 필수 생활비, 비상 자금, 노후 저축 등을 유지하면서 장기간 감당할 수 있는 수준인지 면밀히 검토해야 합니다. 또한, 의료급여 수급자의 경우 의료급여 1종 또는 2종 여부와 암환자 의료비 지원 사업 등 공적 제도를 먼저 확인한 후, 남는 비용을 감당할 목적으로 암보험을 검토하는 것이 현명합니다.