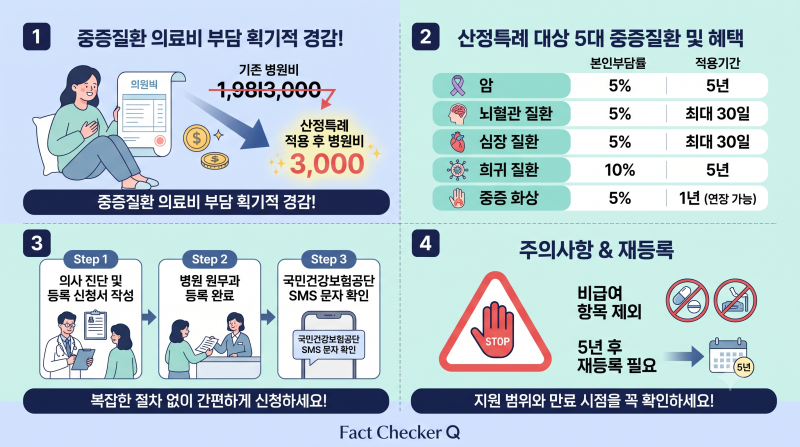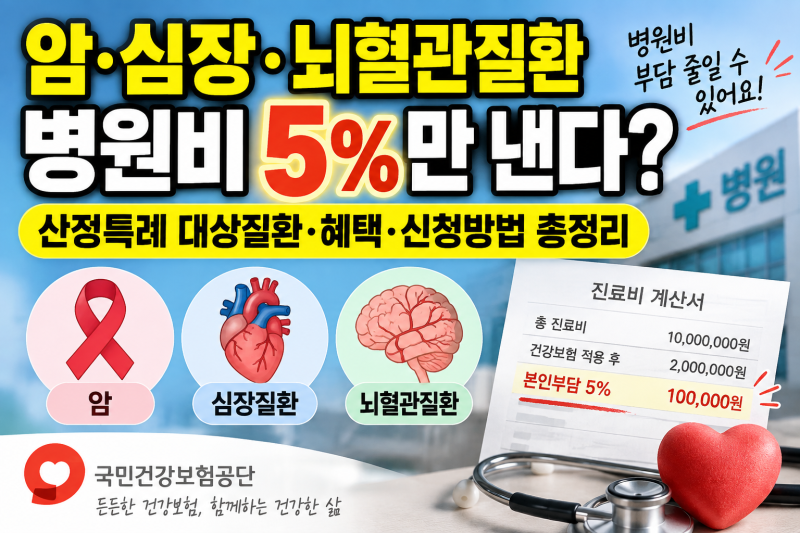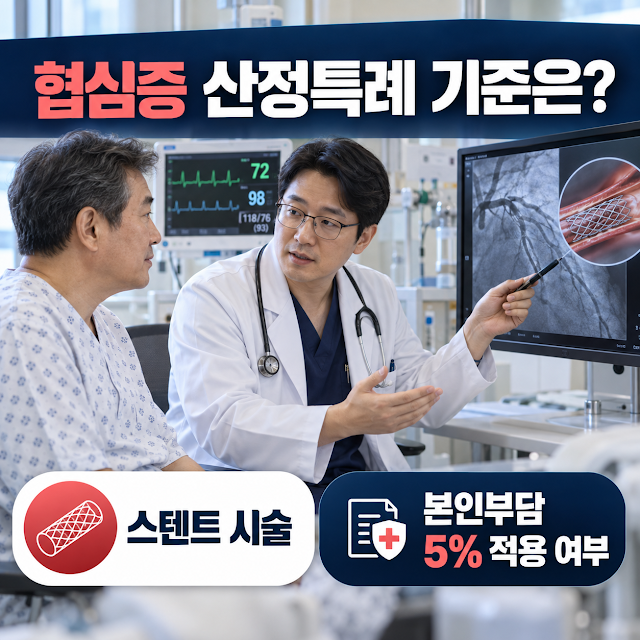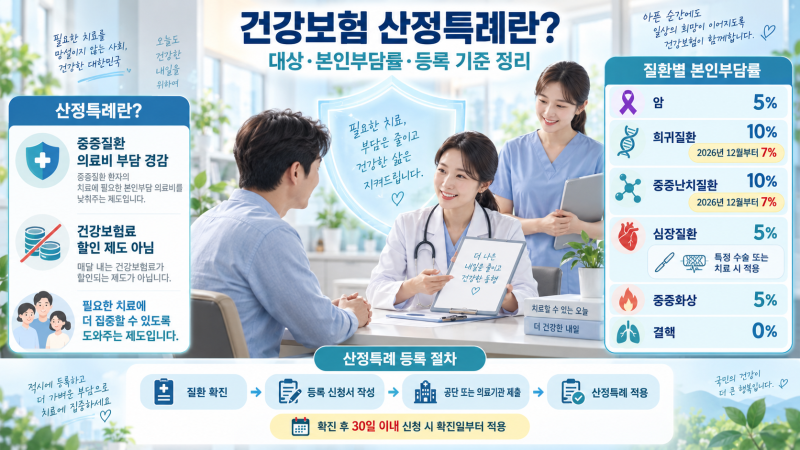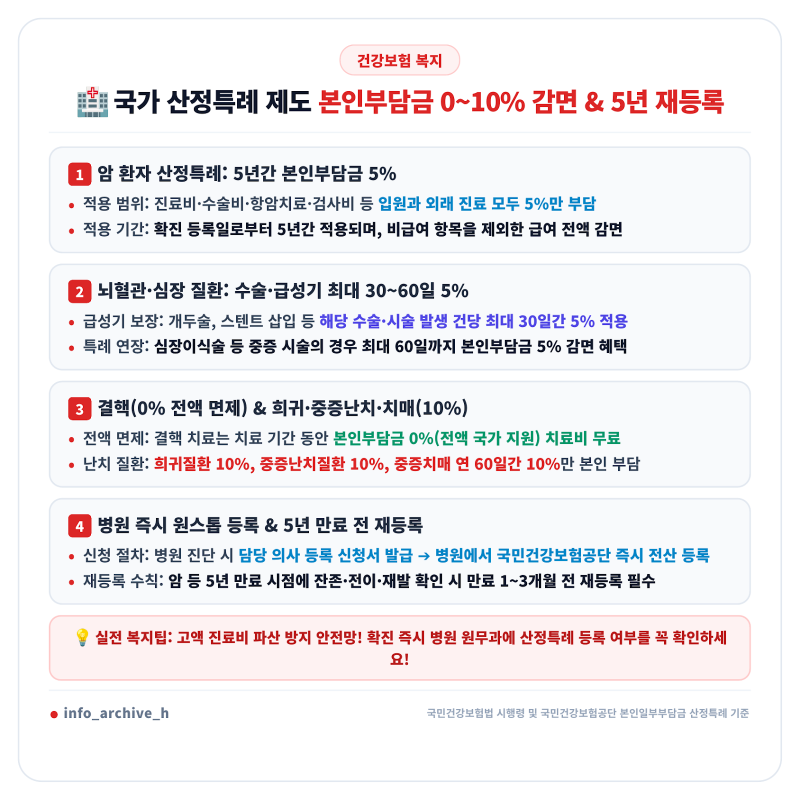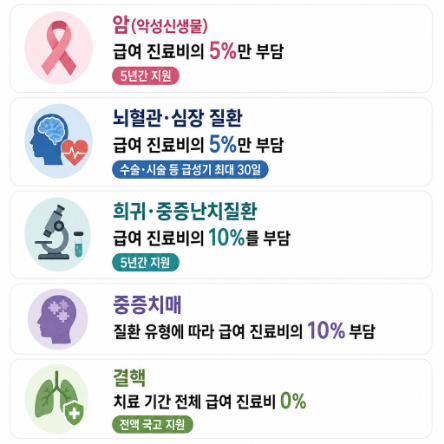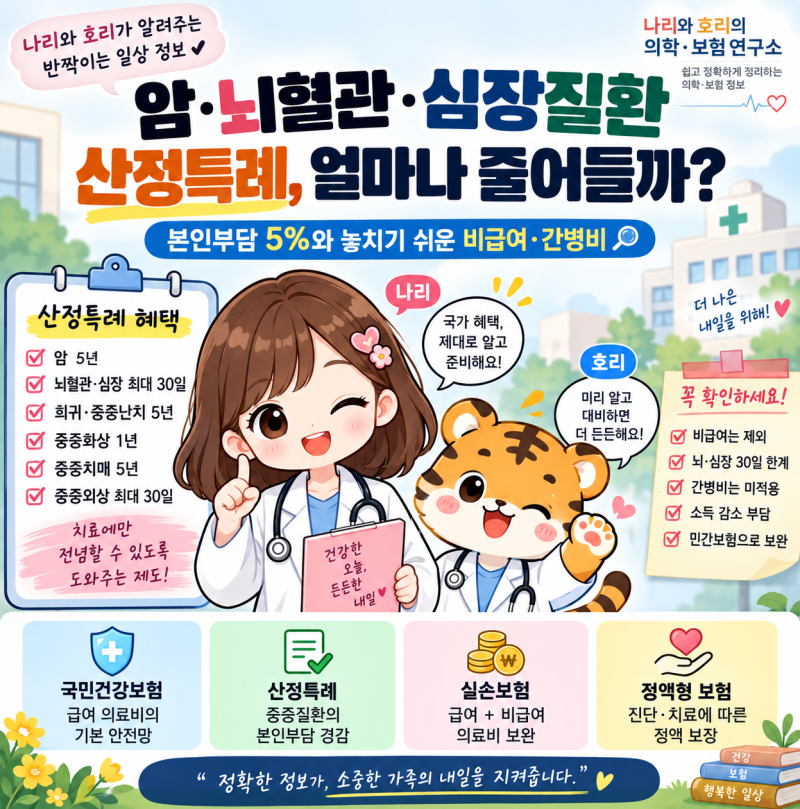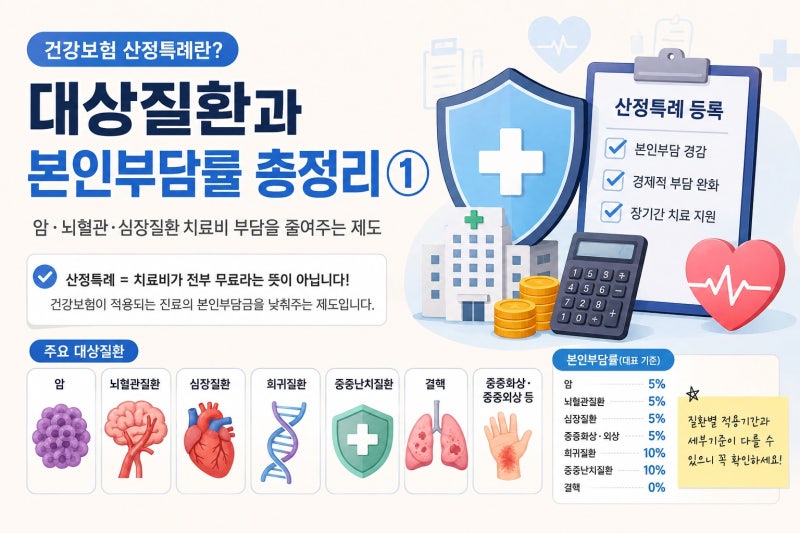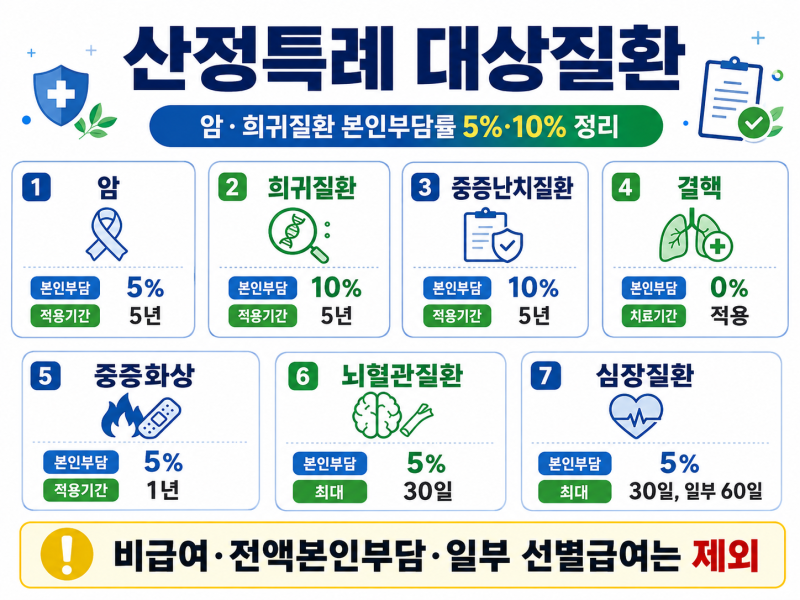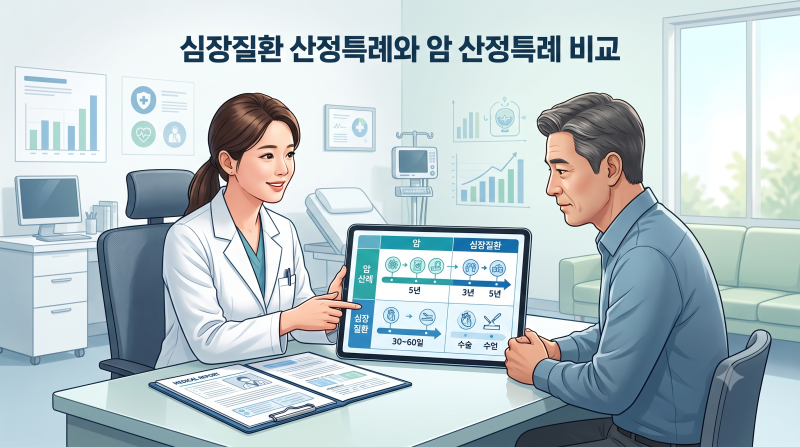
심장질환 산정특례는 중증질환에 대한 의료비 부담을 경감하는 중요한 제도입니다. 이 제도는 본인부담률을 5%로 낮춰주어 환자들의 경제적 부담을 덜어주지만, 암 산정특례와는 적용 방식 및 기간에서 큰 차이를 보입니다. 특히 , 심장질환은 특정 수술이나 약제 투여 시에만 적용되며, 일반적으로 최대 30일, 일부 복잡 선천성 심기형질환이나 심장이식술의 경우 최대 60일까지 적용됩니다. 이는 암 산정특례가 기본 5년간 적용되는 것과 대조적입니다.
실제 블로그 후기들을 살펴보면, 많은 환자들이 심장질환 산정특례가 암처럼 장기간 적용될 것으로 오해하는 경우가 많습니다. 심장질환 산정특례는 별도의 환자 등록 절차 없이 의료기관의 요양급여비 청구를 통해 적용되지만, 단순히 진단명만으로 혜택을 받는 것이 아니라 고시에서 정한 상병과 해당 수술 또는 약제 투여 기준을 함께 충족해야 합니다. 비급여 항목은 지원 대상에서 제외되며, 이는 환자 본인이 전액 부담해야 하는 부분입니다.
따라서 심장질환 산정특례 혜택을 최대한 활용하기 위해서는 적용 기간과 기준을 정확히 이해하는 것이 중요합니다. 특히 뇌혈관질환과 심장질환은 급성기 치료 이후 재활 치료가 필요한 경우가 많으므로, 산정특례 적용 기간 종료 후의 의료비 계획도 미리 세워두는 것이 현명합니다. 관련 세부 사항은 반드시 건강보험공단이나 의료기관을 통해 확인하시기 바랍니다.