실손보험은 가입자가 실제로 지출한 의료비를 보장하는 상품으로, 최근 많은 블로거들이 실손 비례보상 계산 방식에 대한 궁금증을 해소하고 있습니다. 특히 여러 개의 실손보험에 가입했을 때 보험금이 어떻게 지급되는지에 대한 관심이 높습니다. 병원비 전액이 보장되는 것이 아니며, 자기부담금과 최소 공제금액이 적용되어 실제 지급액이 예상보다 적을 수 있습니다. 이러한 특성 때문에 실손보험 중복 가입의 실익에 대한 논의가 활발합니다.
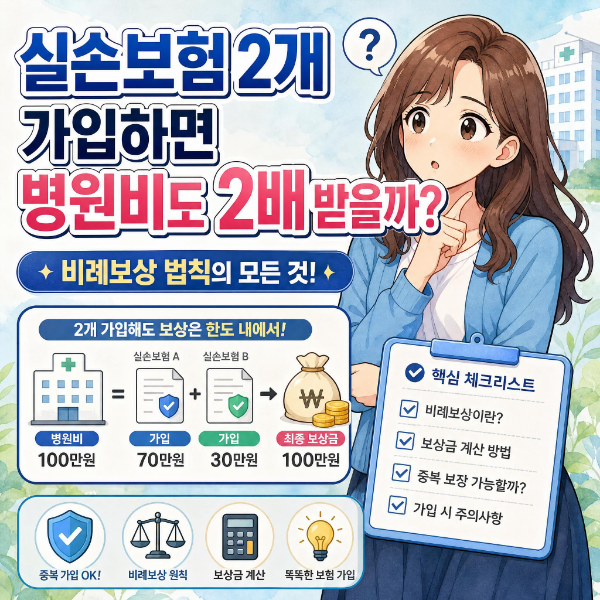
실제 사용자들은 실손보험을 두 개 이상 가입하더라도 병원비를 두 배로 돌려받을 수 없다는 점을 공통적으로 지적합니다. 실손 비례보상 원칙에 따라 각 보험사가 부담한 의료비를 비율대로 나누어 지급하기 때문입니다. 따라서 매달 두 배의 보험료를 납부하더라도 총 보상액은 한 개만 가입했을 때와 크게 다르지 않은 경우가 많습니다. 비급여 항목의 보장 여부와 자기부담금 계산 방식 또한 중요한 고려 사항으로 언급됩니다.
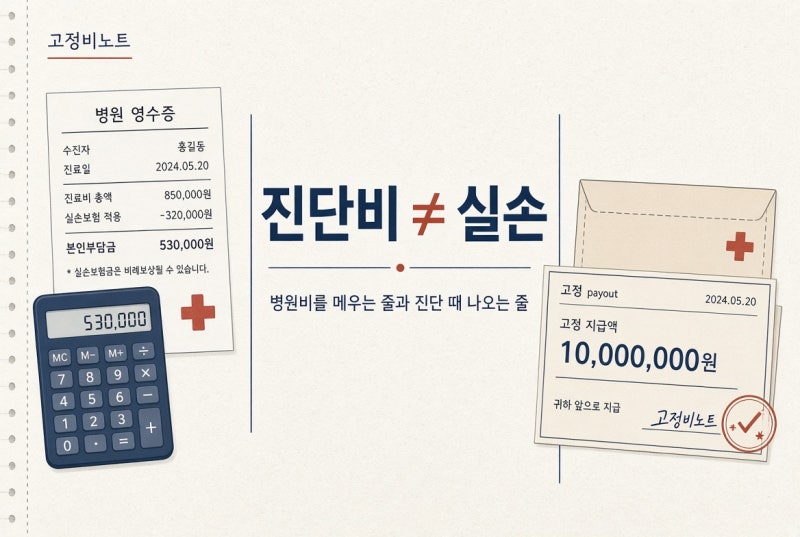
블로거들은 실손보험 가입 전 이미 다른 실손보험이 있는지 확인하고, 보장 내용이 겹치지 않게 설계하는 것이 합리적이라고 조언합니다. 특히 4세대 실손의 자기부담금 및 최소 공제금액 기준을 정확히 이해하는 것이 중요합니다. 진단비와 실손보험의 보상 방식이 다르므로, 각 보험의 역할을 명확히 구분하여 불필요한 중복 가입을 피하고 합리적인 보험 설계를 하는 것이 필요합니다.