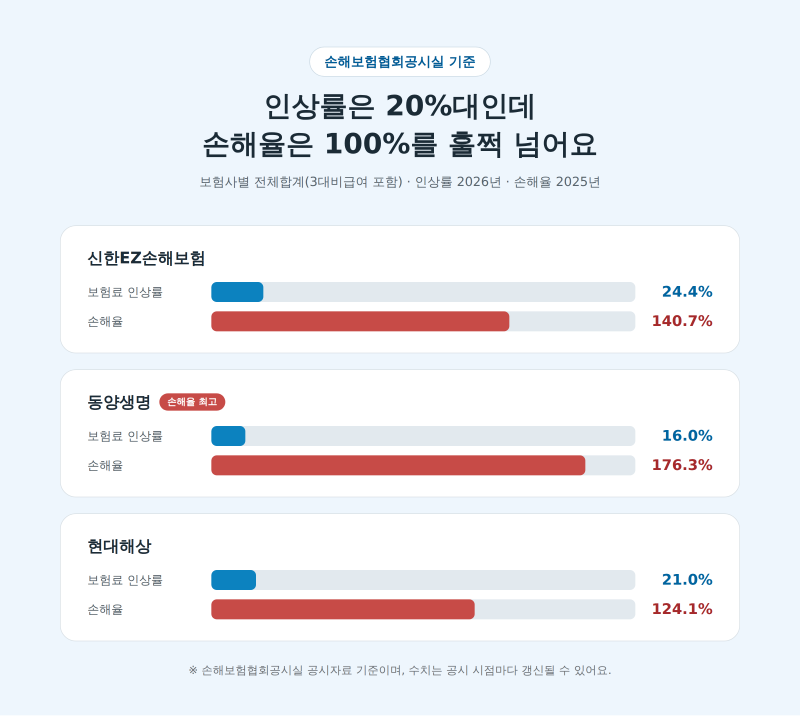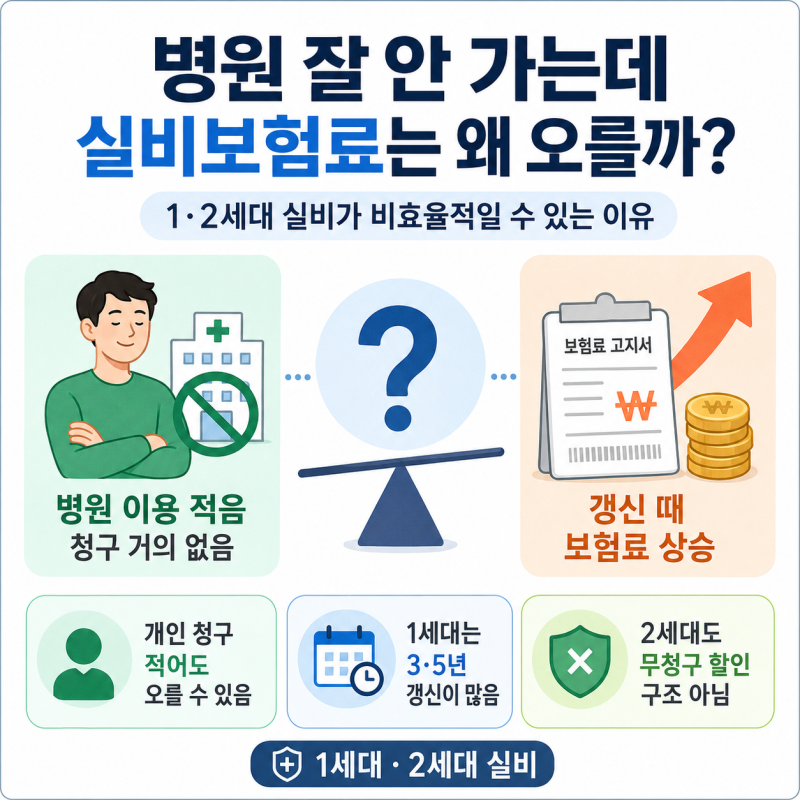
실비보험은 가입자의 연령 증가, 의료수가 상승, 신의료기술 발달에 따른 의료비 증가, 그리고 해당 상품군의 손해율 변화 등 복합적인 요인으로 인해 보험료가 갱신 시마다 인상됩니다. 특히 실손보험은 개인의 청구 이력뿐만 아니라 가입한 실손 세대와 상품군 전체의 손해율, 연령 변화 등이 함께 반영되어 보험료가 재산정되는 구조입니다. 이로 인해 병원 이용이 적었던 가입자도 보험료 인상을 경험할 수 있습니다.
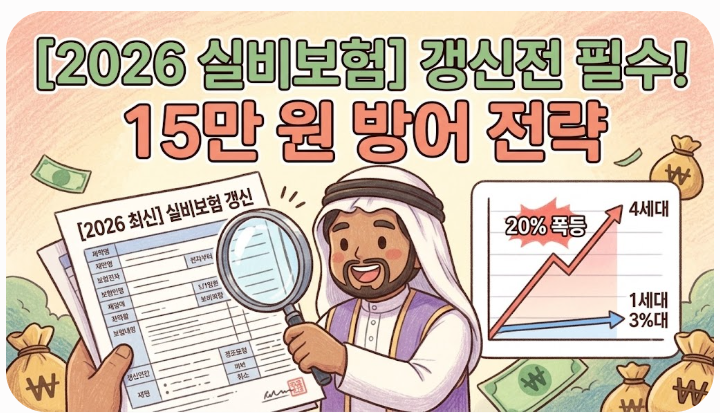
실제 블로그 후기들을 살펴보면, 많은 가입자가 병원 방문이 없었음에도 불구하고 실비보험료가 크게 인상되어 당혹감을 표현하고 있습니다. 특히 오래된 실손보험은 현재 판매되는 상품보다 자기부담금이 낮거나 보장 범위가 넓은 장점이 있지만, 보험료 인상 폭이 클 수 있습니다. 반면 최근 출시된 실손보험은 보험료 부담은 상대적으로 낮지만 자기부담률이 높거나 보장 범위가 축소될 수 있어, 인상률만 보고 해지를 결정하기보다는 실제 월 보험료와 보장 내용을 종합적으로 비교하는 것이 중요합니다.
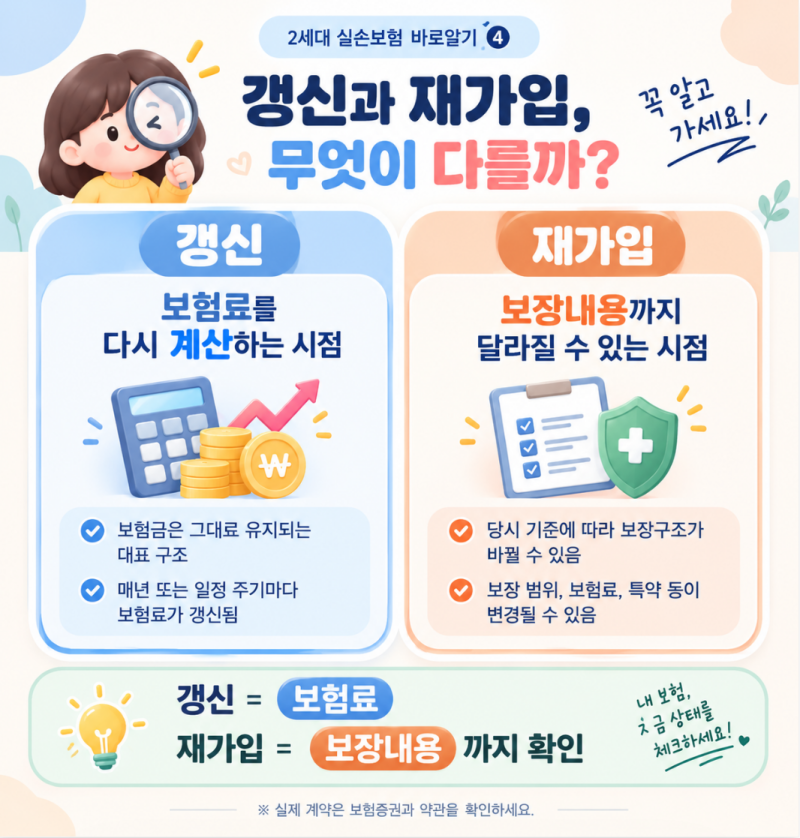
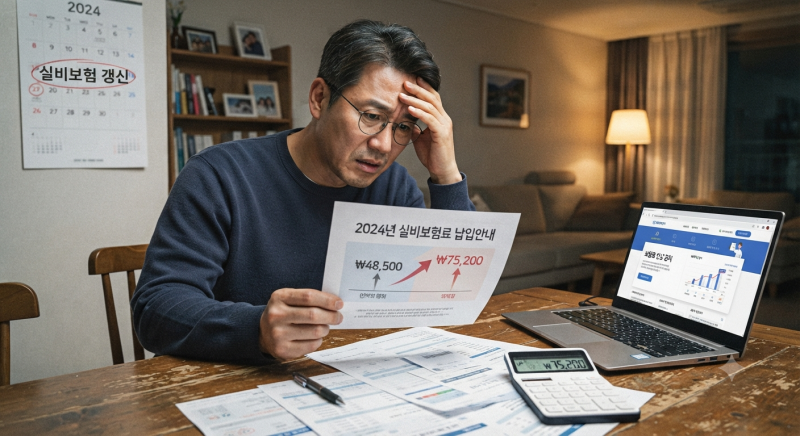
갱신 안내를 받았다면 인상률보다는 실제 월 보험료와 연간 추가 부담액, 현재 보장 내용, 최근 실손 청구 금액, 그리고 향후 의료 이용 가능성 등을 면밀히 비교해 유지 가치를 판단해야 합니다. 또한, 갱신 안내서에서 이전 보험료와 새 보험료를 분리하여 직접 계산하고, 보험증권에서 어떤 계약인지 확인하는 것이 정확한 인상 폭을 파악하는 데 도움이 됩니다. 세대별 평균 인상률은 참고 자료일 뿐, 개인의 계약 조건에 따라 실제 인상률은 다를 수 있으므로 개별적인 확인이 필수적입니다.