신한카드 단기카드대출은 현금서비스로도 불리며, 별도 서류나 심사 없이 카드 한도 내에서 즉시 이용 가능한 금융 상품입니다. 그러나 제2금융권 상품으로 분류되어 일반 은행 대출보다 금리가 높고, 이용 즉시 이자가 발생하며 신용정보에 대출 내역이 반영되어 신용점수 하락에 영향을 줄 수 있습니다. 특히 신용점수가 높은 고객도 15% 안팎의 금리가 적용되는 경우가 많으며, 신용이 낮을수록 최고금리에 가까운 금리가 적용될 수 있어 이용 전 신중한 고려가 필요합니다.
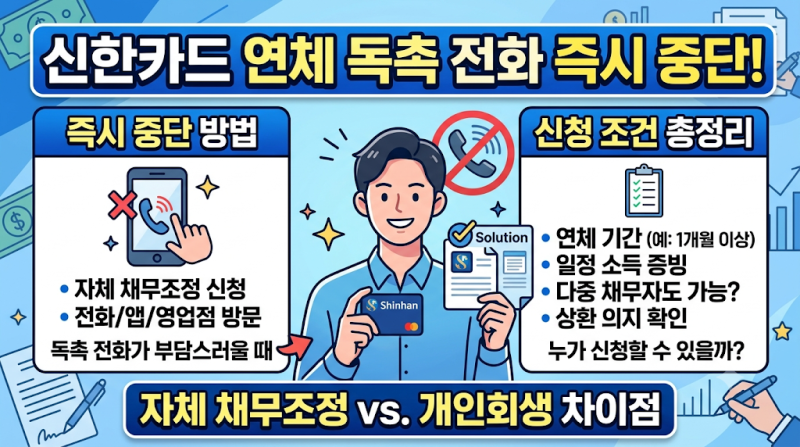
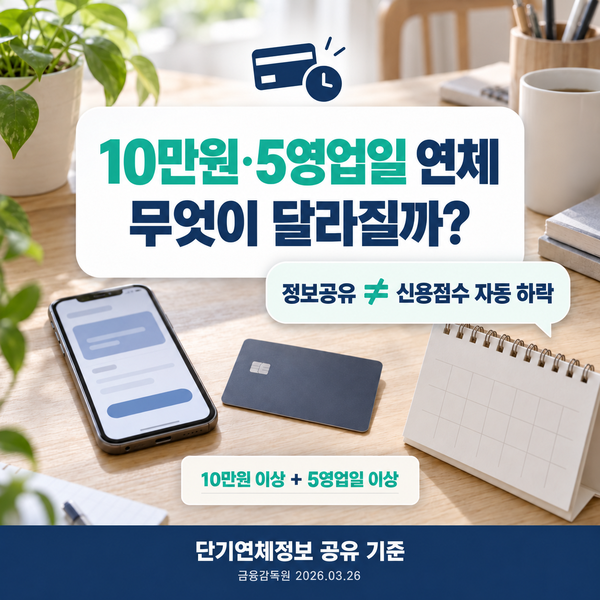
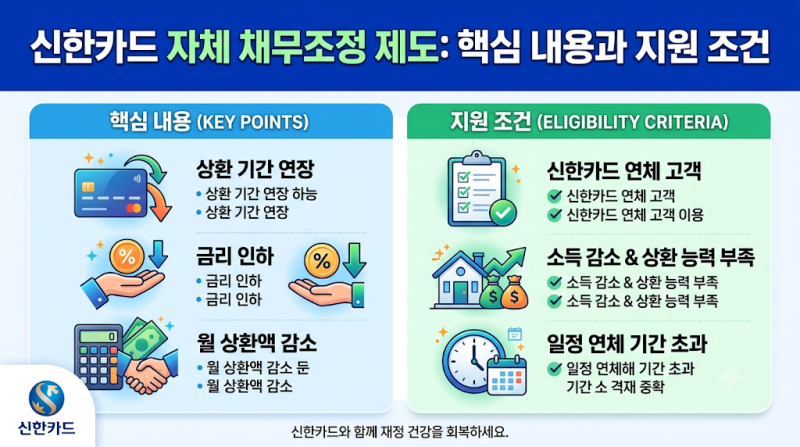
블로거들은 신한카드 단기카드대출의 결제일, 상환 방법, 한도 발생일, 금리, 신청 방법 등 기본적인 정보 외에도 신용점수 영향과 연체 시 불이익에 대해 강조하고 있습니다. 특히 10만원 이상 5영업일 연체 시 단기연체정보가 신용평가사와 금융회사에 공유되어 카드 정지, 대출 거절, 금리 인상 등 신용상 불이익이 발생할 수 있음을 경고합니다. 또한, 연체 위기에 처했을 때 신용회복위원회 워크아웃 외에 신한카드 자체 채무조정 제도를 활용하는 것이 신속하고 유리한 해결책이 될 수 있다고 조언합니다.
신한카드 단기카드대출 이용 시에는 높은 금리와 신용점수 하락 가능성을 인지하고, 연체 시 발생할 수 있는 불이익을 사전에 숙지하는 것이 중요합니다. 만약 카드 대금 납부가 어렵다면 연체 전 신한카드 자체 채무조정 제도를 통해 이자 감면, 분할 상환 전환, 상환 유예 등의 지원을 받을 수 있는지 확인해 보는 것이 현명한 대처 방안이 될 수 있습니다.