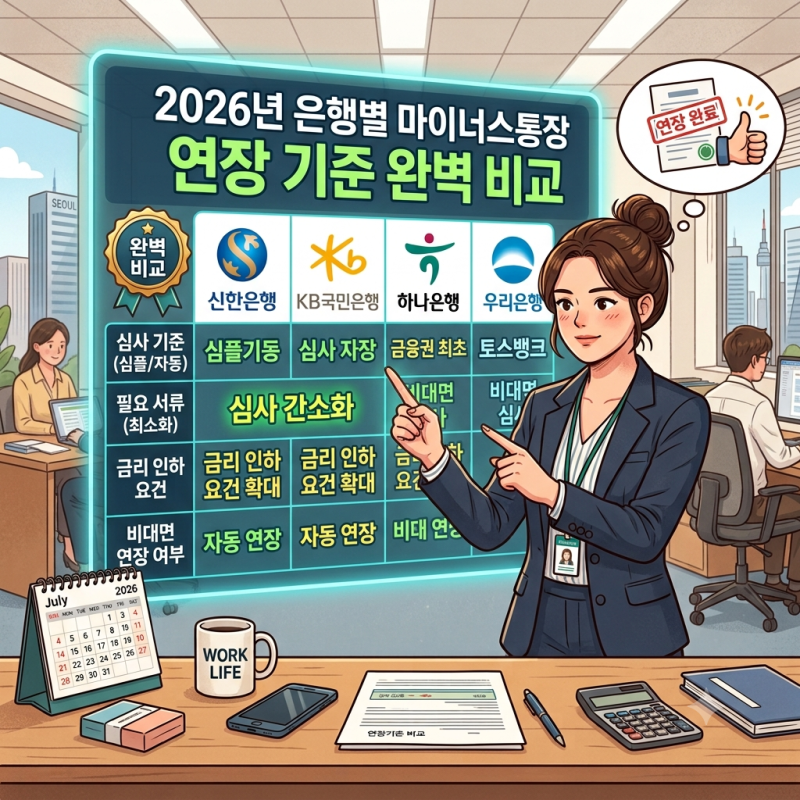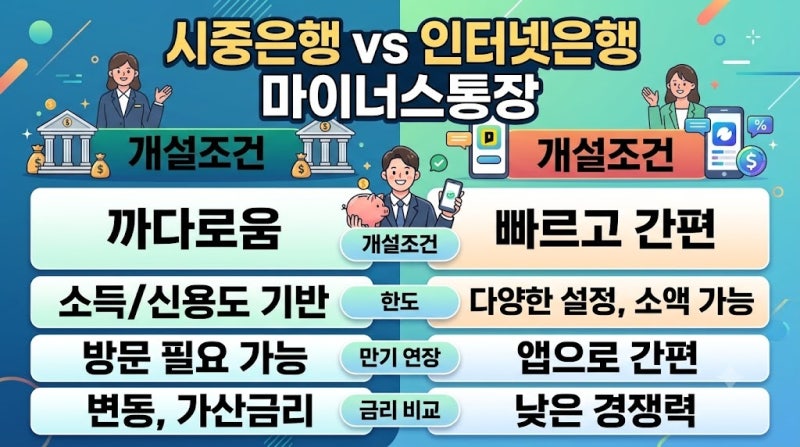
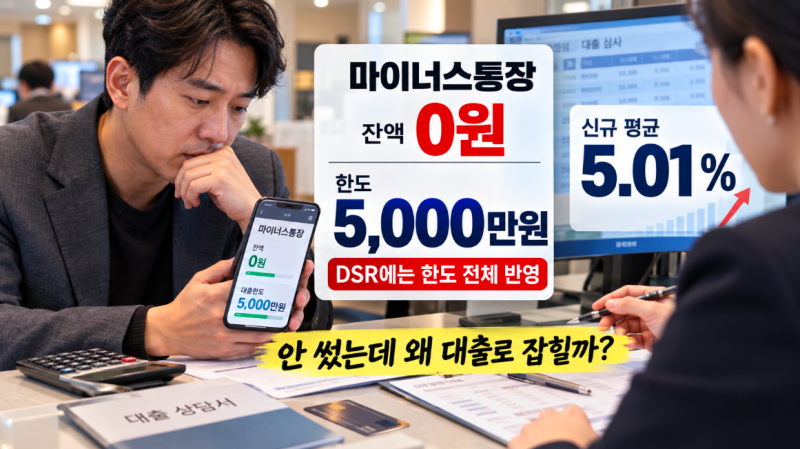
신한은행 마이너스통장은 필요할 때 자금을 활용할 수 있는 유용한 금융 상품입니다. 하지만 사용하지 않아도 이자가 발생하는지, 만기 시 자동으로 연장되는지에 대한 오해가 많습니다. 특히 최근 신한은행이 마이너스통장 한도를 5천만 원으로 제한하고 연장 심사를 강화하면서, 많은 이용자들이 불안감을 느끼고 있습니다. 금융당국의 가계부채 관리 강화 기조에 따라 시중은행의 대출 문턱이 전반적으로 높아지고 있는 상황입니다.
블로거들은 신한은행 마이너스통장 연장 시 한도 감액이나 금리 인상에 대한 다양한 경험을 공유하고 있습니다. 일부 블로거는 신용점수 관리와 소득 증빙을 통해 한도 감액 없이 연장에 성공한 사례를 제시하는 반면, 다른 블로거들은 예상치 못한 한도 축소나 금리 인상으로 어려움을 겪었다고 토로합니다. 특히 연소득 대비 대출 비율(LTI) 적용 기준 강화와 같은 정책 변화가 연장 심사에 큰 영향을 미치고 있다는 분석이 많습니다. 잔액이 0원이라도 약정이 남아있으면 신용평가에 영향을 줄 수 있다는 점도 강조됩니다.
마이너스통장 연장을 앞두고 있다면, 신한 SOL뱅크 앱을 통해 대출 상세정보와 약관을 미리 확인하는 것이 중요합니다. 또한, 만기 연장 심사 전 신용점수를 관리하고 소득 증빙 자료를 철저히 준비하는 것이 한도 유지 및 금리 협상에 유리하게 작용할 수 있습니다. 금융권의 대출 환경 변화를 이해하고, 본인의 신용 상태를 점검하여 현명하게 대응하는 것이 필요합니다.