
신용카드 발행세액공제 축소는 2027년부터 개인사업자에게 적용될 중요한 세법 개정 사항입니다. 이 제도는 개인사업자가 신용카드 매출전표나 현금영수증을 발행할 때 부가가치세 납부세액에서 일정 비율을 공제받는 혜택으로, 매출 노출에 대한 보상 성격을 가집니다. 2026년 12월 31일까지 적용되던 우대 공제율 및 한도가 2027년 1월 1일부터 변경될 예정이어서, 관련 사업자들의 관심이 집중되고 있습니다.
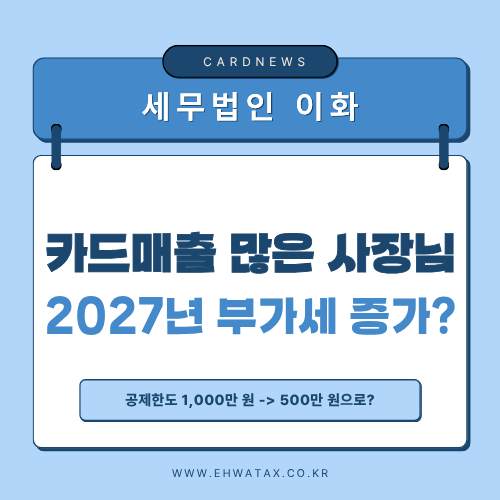
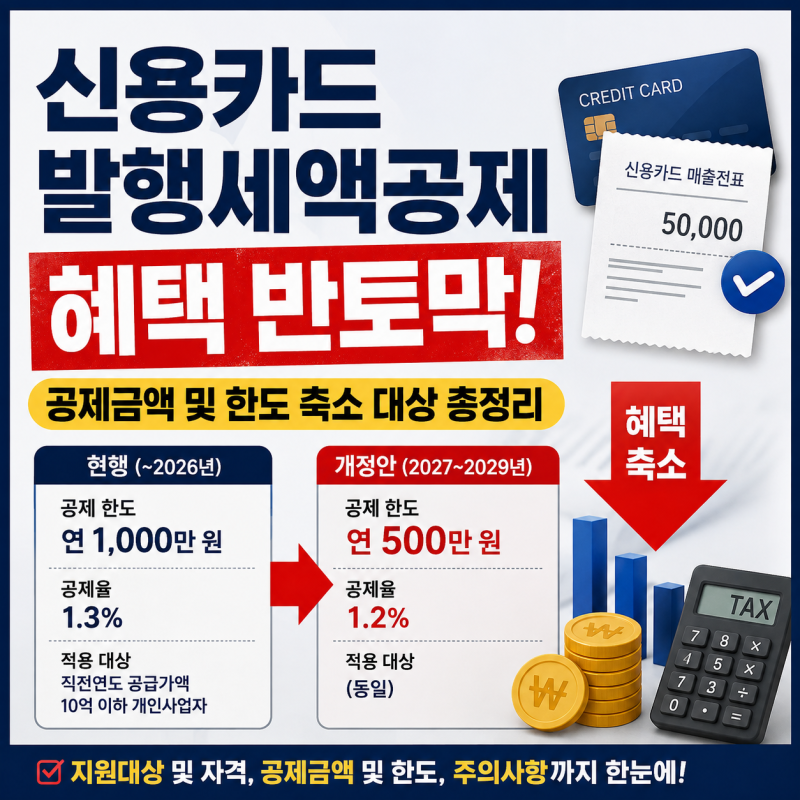
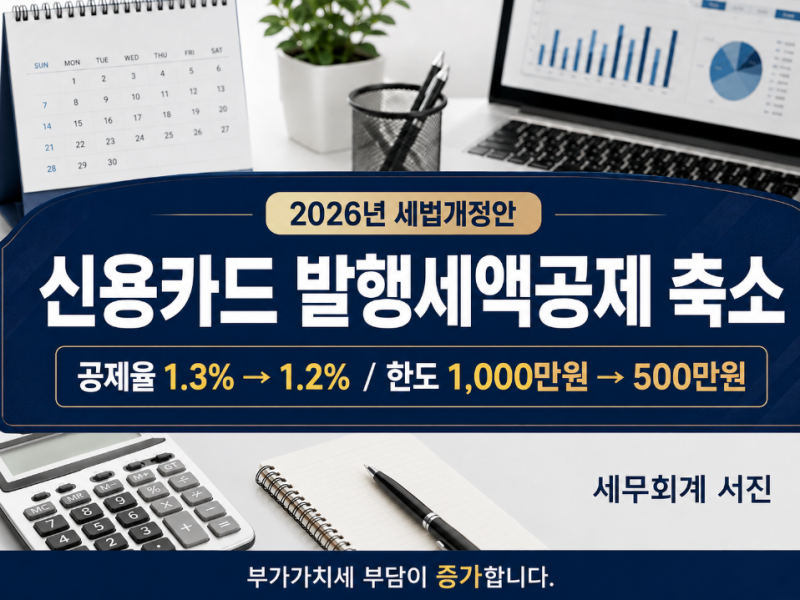
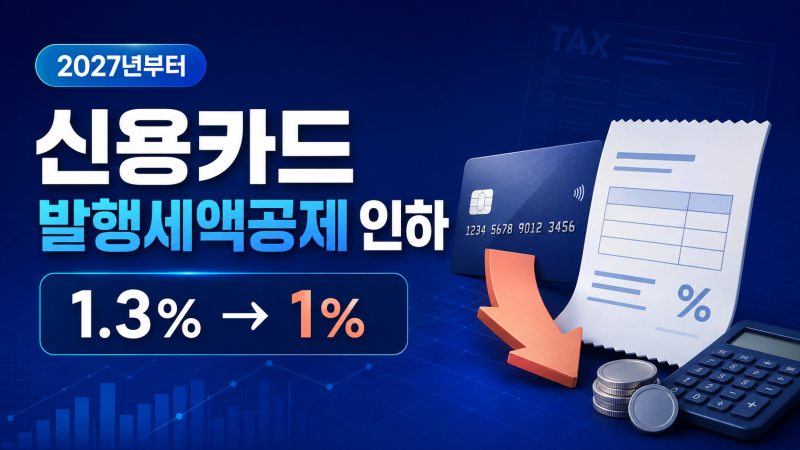
일부 블로거들은 2027년부터 공제율이 1.3%에서 1%로, 연간 공제 한도는 1천만 원에서 500만 원으로 축소될 것이라고 언급합니다. 반면, 다른 블로거들은 2026년 세제개편안에 따라 공제율이 1.2%로 조정되고, 연간 한도는 500만 원으로 줄어들며 적용 기한은 2029년까지 연장될 예정이라고 분석합니다. 이러한 차이는 세제개편안의 국회 통과 여부 및 최종 확정 내용에 따라 달라질 수 있으므로, 정확한 정보 확인이 필요합니다.
신용카드 발행세액공제 축소는 특히 카드 매출이 많은 음식점, 숙박업, 소매업 등 개인사업자에게 직접적인 영향을 미칠 것으로 예상됩니다. 공제받은 금액이 종합소득세 신고 시 총수입금액에 산입된다는 점을 고려하면, 부가가치세 절감 효과가 종합소득세 부담 증가로 이어질 수 있습니다. 따라서 사업자들은 변경될 공제율과 한도를 정확히 파악하고, 세금 부담 변화에 대비하는 전략을 세워야 합니다.