최근 1가구 1주택 양도세 비과세 기준인 12억 원 초과분에 대한 세금 계산 방식과 장기보유특별공제 적용 여부가 블로거들 사이에서 큰 주목을 받고 있습니다. 특히 2년 거주 요건 미충족 시 공제율이 크게 달라질 수 있다는 점이 핵심 쟁점으로 부각되고 있습니다. 취득 당시 조정대상지역 여부에 따라 거주 요건이 달라지므로, 주택 매도 전 정확한 요건 확인이 필수적입니다.
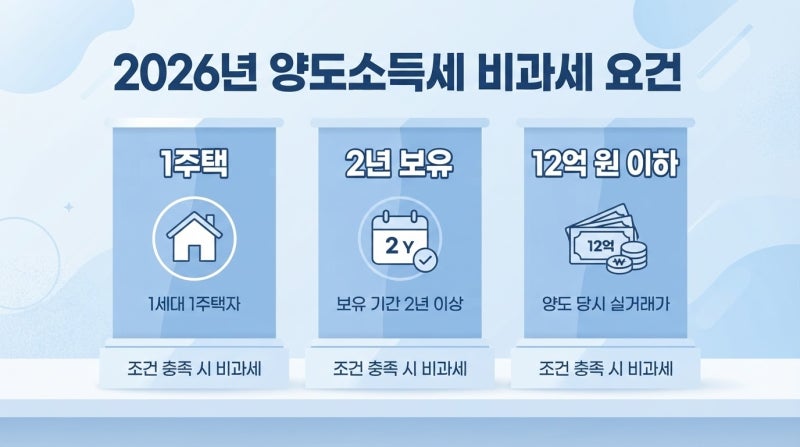
블로거들은 1가구 1주택 양도세 비과세의 기본 조건인 1세대 1주택, 2년 이상 보유, 12억 원 이하 양도가액 외에 취득 당시 조정대상지역 여부에 따른 2년 거주 요건을 중요하게 다루고 있습니다. 일부 블로거는 12억 원 초과 시 초과분에 대해서만 과세된다는 점을 강조하며, 장기보유특별공제 적용 시 거주 요건 미충족으로 공제율이 반토막 날 수 있음을 경고하고 있습니다. 반면, 다른 블로거들은 1세대 판정 오류나 거주 요건에 대한 오해로 세금 폭탄을 맞는 사례를 공유하며 정확한 법령 해석의 중요성을 역설합니다.
양도세 비과세 혜택을 온전히 받기 위해서는 1세대 1주택 여부, 보유 및 거주 기간, 그리고 양도가액 12억 원 초과 시 과세 비율 계산법을 정확히 이해해야 합니다. 특히 조정대상지역 주택의 경우 2년 실거주 요건을 충족하지 못하면 장기보유특별공제율이 크게 낮아질 수 있으므로, 전입신고뿐만 아니라 실제 거주 증빙 자료를 철저히 준비하는 것이 중요합니다. 세무 상담을 통해 개별 상황에 맞는 정확한 정보를 확인하는 것이 절세의 핵심입니다.