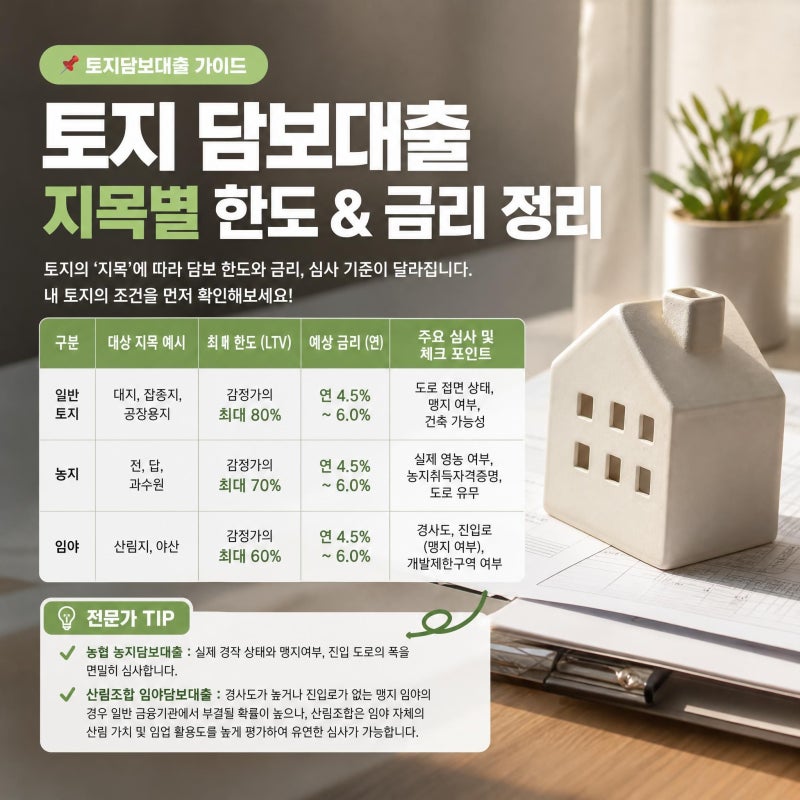
최근 고금리 기조와 가계 부채 규제 강화로 토지를 활용한 자금 확보 문의가 증가하고 있습니다. 특히 토지담보대출은 주택과 달리 지목, 도로 접면 여부, 자금 용도, 신청자의 사업자 자격 유무에 따라 승인 여부와 한도가 크게 달라지는 특징이 있습니다. 2금융권을 중심으로 LTV(담보 인정 비율)가 유연하게 적용되며, 토지의 감정가액 산정이 심사의 첫 단계로 작용합니다.
블로거들은 토지담보대출 DSR(총부채원리금상환비율) 초과 시 대처 전략에 대해 다양한 관점을 제시합니다. 일부는 DSR 여력이 있는 채무자로 변경하거나 개인사업자로 진행하는 방법을 강조하며, 비주거용 토지나 개발 목적 토지의 경우 DSR보다 담보가치 위주 심사가 이루어질 수 있다고 설명합니다. 반면, 기존 대출이 많아 DSR 50%를 초과한 상황에서는 가계자금 대출이 부결될 가능성이 높으므로 사업 목적이 분명하다면 개인사업자 대출 구조로 전환하는 것이 효과적이라고 조언합니다.
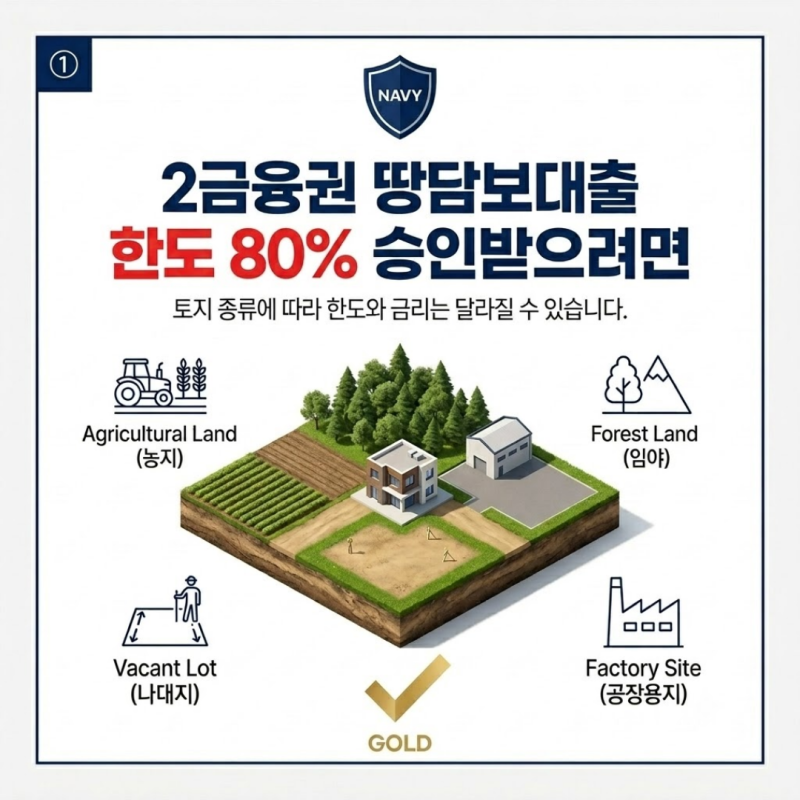
실제 토지담보대출 실행 시에는 매입 가격이나 공시지가만으로 예상 금액을 계산하기보다, 등기부등본, 토지대장, 토지이용계획확인원을 준비하여 해당 토지가 금융기관에서 어느 정도 가치로 인정되는지 미리 확인하는 것이 중요합니다. 농지담보대출의 경우 실제 경작 여부, 농로 진입 상태, 주변 농지 거래 사례 등을 면밀히 심사하므로, 도로 접근성 등 토지의 실제 이용 상태가 한도와 금리에 큰 영향을 미칩니다.