

전세대출은 2030 청년 및 무주택 서민의 주요 주거 사다리이지만, 계약금 입금 후 대출 거절로 어려움을 겪는 사례가 많습니다. 선순위 채권 과다, 집주인 세금 체납, 보증서 발급 거절 등 다양한 이유로 전세대출이 좌절되기도 합니다.
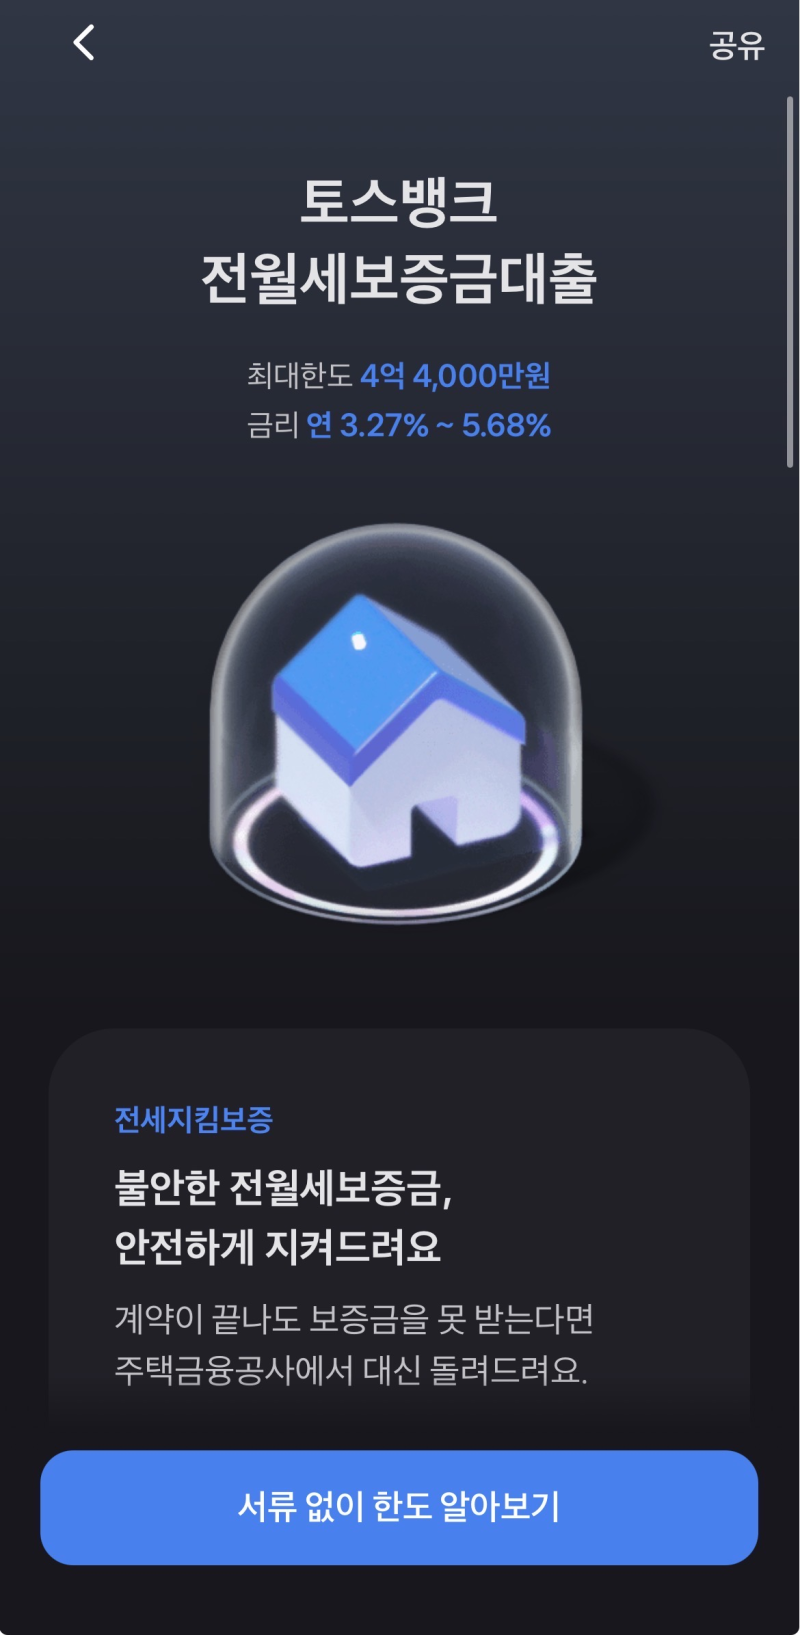
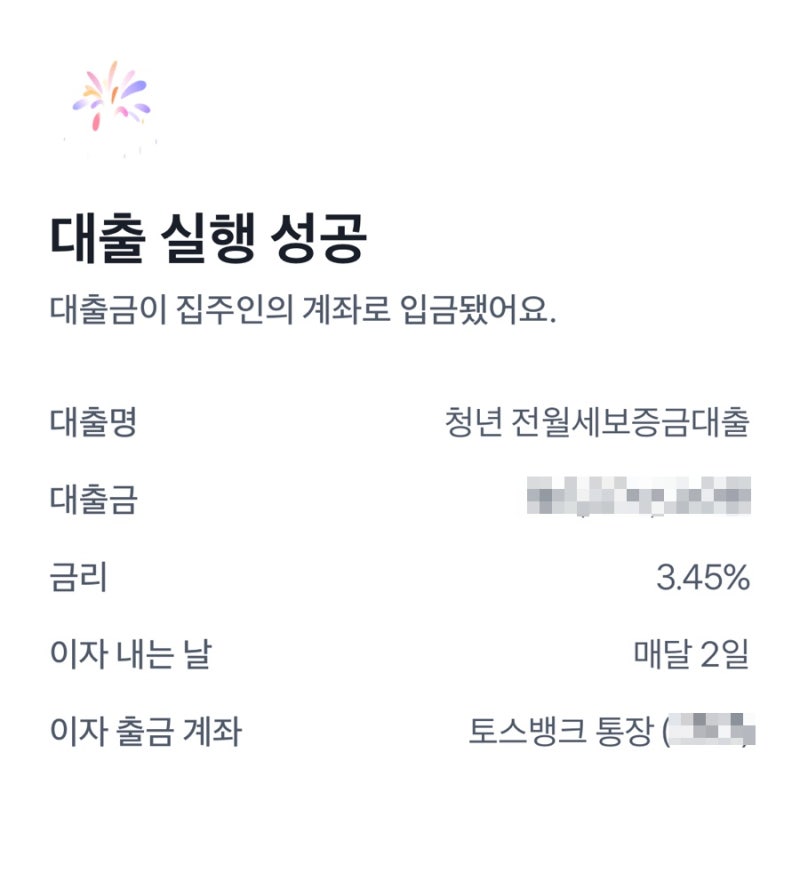
이러한 상황에서 토스뱅크를 포함한 인터넷은행의 전세대출 심사 기준과 한도에 대한 관심이 높아지고 있습니다. 실제 사용자들은 다가구 주택이라는 이유로 여러 은행에서 대출을 거절당한 후 토스뱅크에서 성공한 경험을 공유합니다.
그러나 인터넷은행은 주로 HF 보증 기반으로 최대 90% 한도만 가능하며, 100% 대출을 원한다면 시중은행을 이용해야 합니다. 또한 HUG 100% 대출의 경우 '공시가격 126% 룰'에 걸려 거절되는 경우도 빈번합니다.
전세대출 신청 시에는 계약금 납부 전 '대출 거절 시 전액 반환' 특약을 반드시 설정해야 합니다. 인터넷은행과 시중은행의 보증기관 차이를 명확히 인지하고, 본인의 상황에 맞는 상품을 선택하는 것이 중요합니다.
특히 다가구 주택의 경우 HUG 100% 가능 매물인지 공시지가 126% 이내 여부를 사전에 확인하는 것이 발품을 아끼는 핵심 팁입니다.