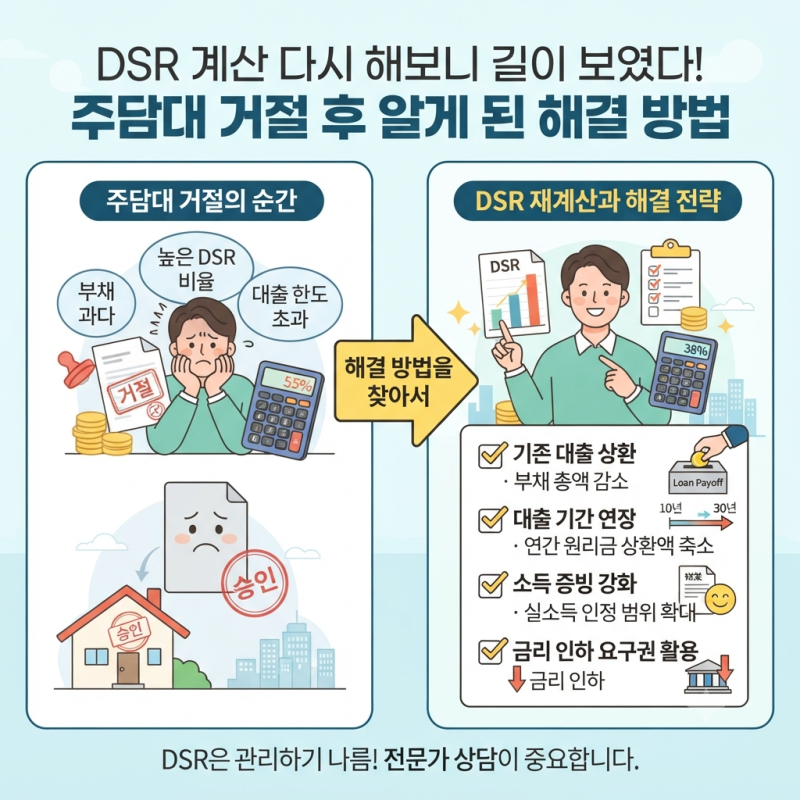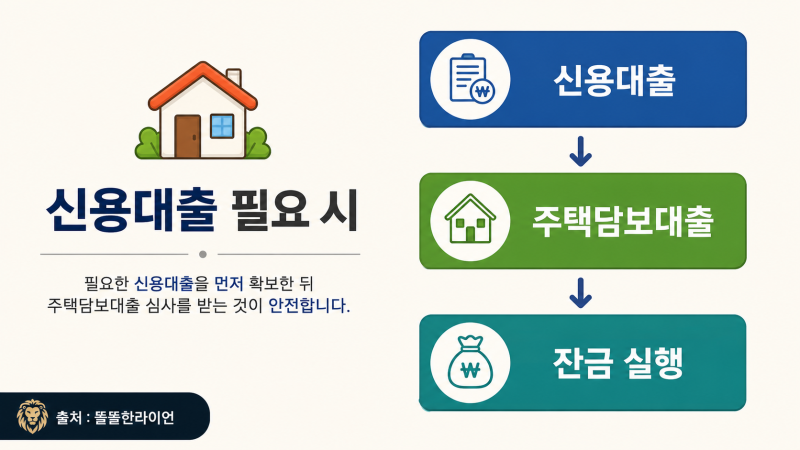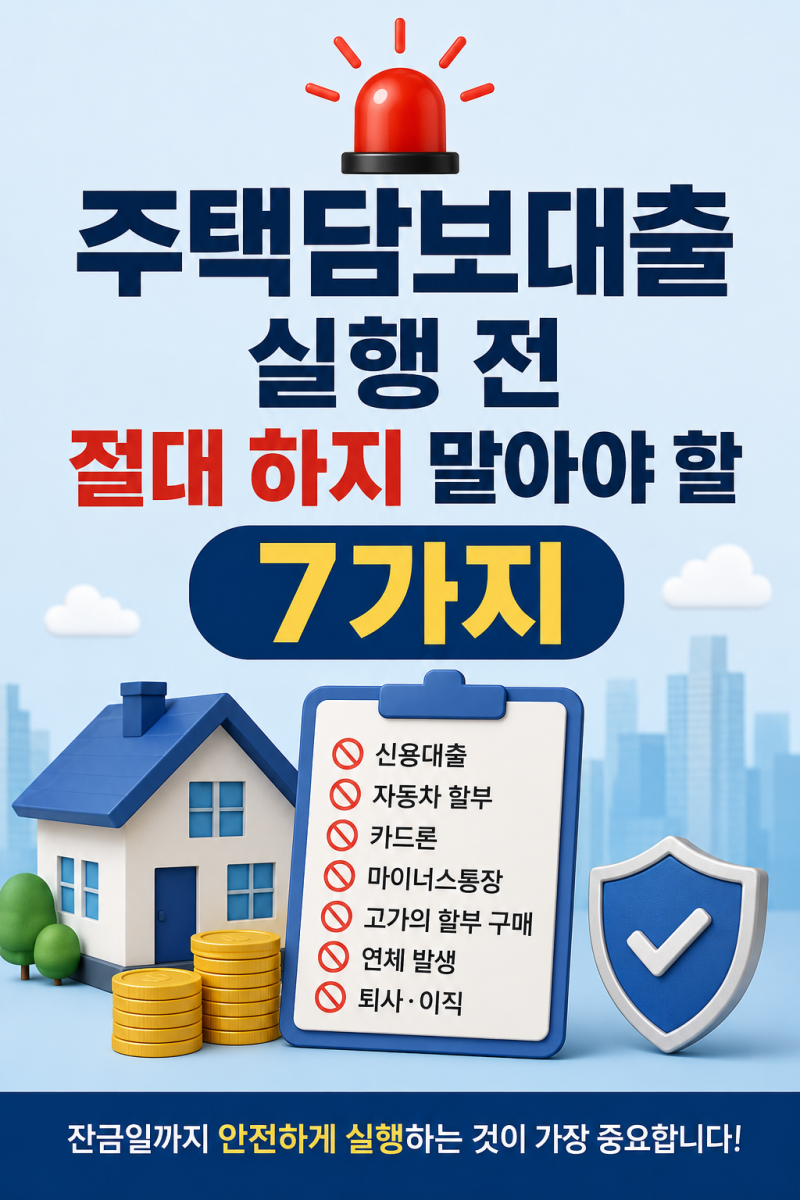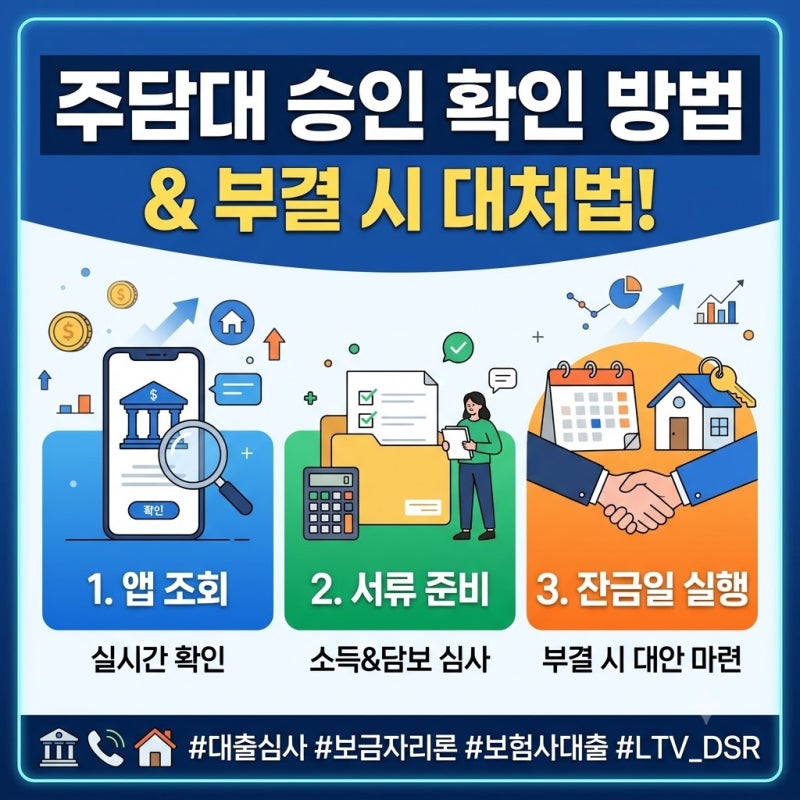

주택담보대출 승인 후에도 잔금 부족으로 어려움을 겪는 경우가 많습니다. 특히 강화된 DSR 규제로 인해 소득 대비 부채 비율이 높으면 추가 신용대출 한도가 나오지 않거나 원하는 금액을 받기 어려운 상황이 빈번하게 발생하고 있습니다.
이처럼 주택 매매 시 예상치 못한 자금 부족은 계약 진행에 큰 걸림돌이 될 수 있어, 이에 대한 대비책 마련이 중요하게 부각되고 있습니다. 실제 블로그 후기에서는 DSR 규제와 무관하게 활용 가능한 '잔금일 후순위 담보 상품'이 주요 대안으로 언급됩니다.
이 상품은 시세의 최대 10% 한도 내에서 최대 5천만원까지 지원하며, 약 6~7% 수준의 금리로 지역 조합에서 진행됩니다. 다만, 지정 법무사 이용 조건과 후순위 근저당 설정 방식이 적용되므로 세부 조건을 확인해야 합니다.
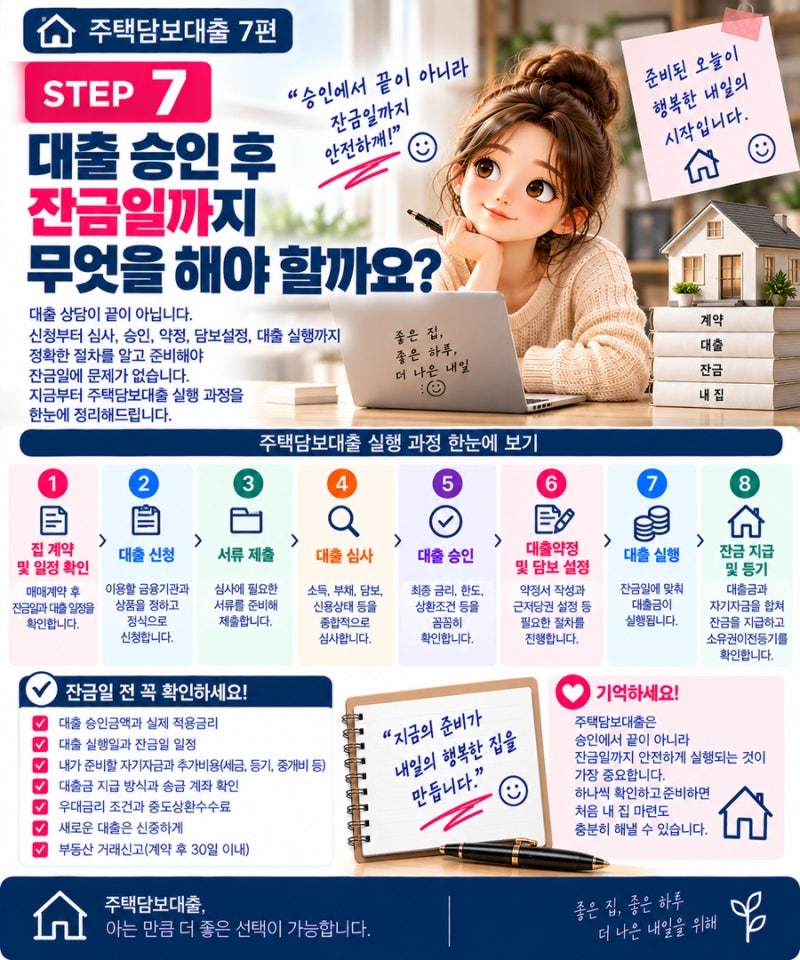
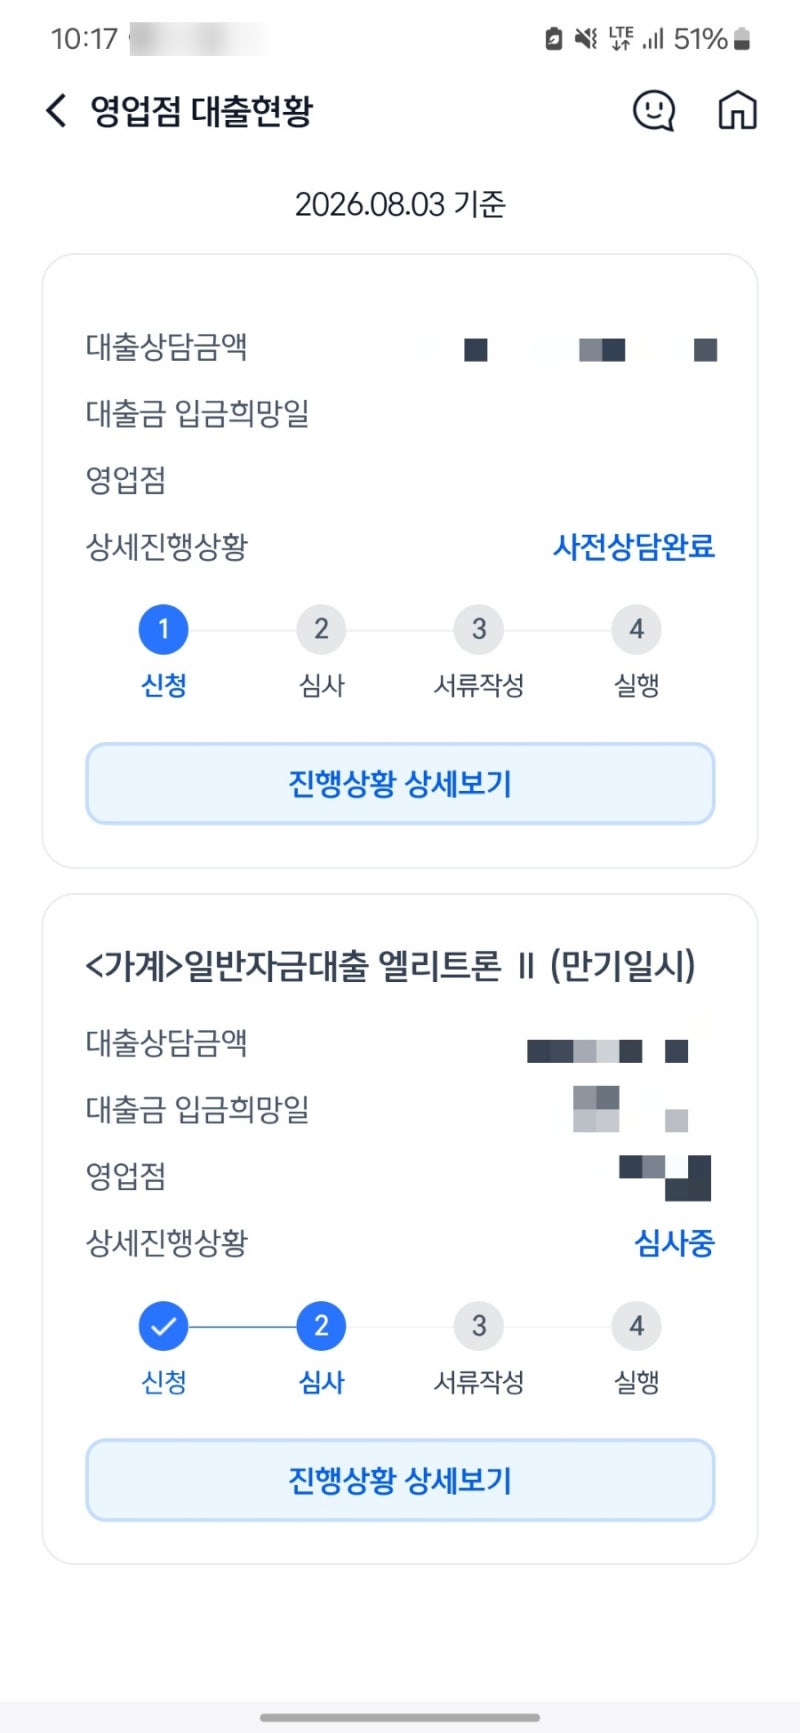
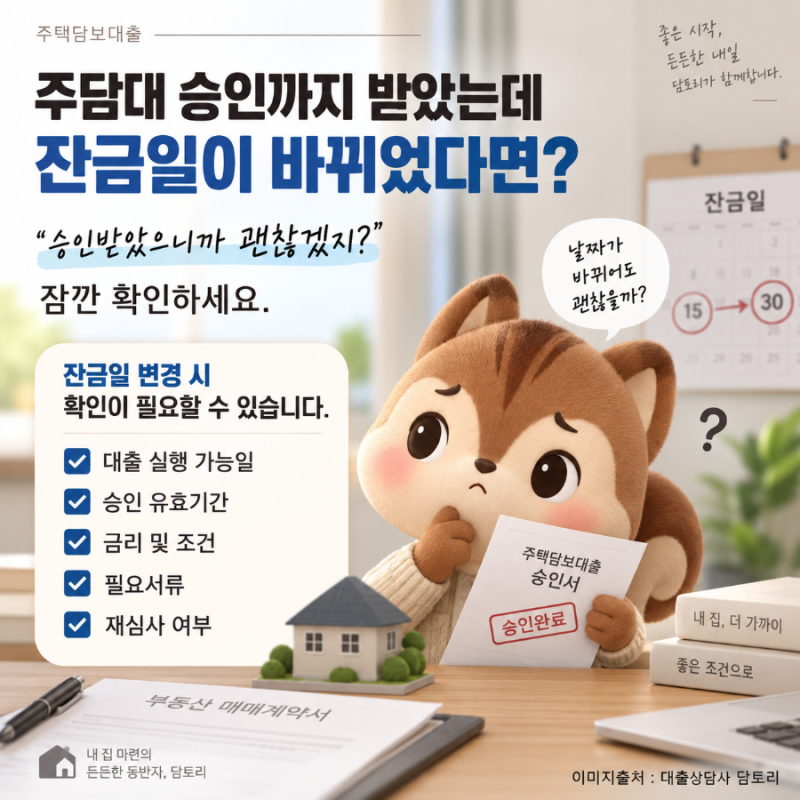
주택담보대출 승인 후 잔금일이 변경될 경우, 단순히 승인 유지 여부뿐만 아니라 변경된 날짜에 실제 대출 실행이 가능한지 재확인하는 것이 중요합니다.
특히 잔금 부족 문제를 겪는다면 DSR에 영향을 받지 않는 후순위 담보 상품을 고려해볼 수 있으며, 이는 급박한 잔금 일정에도 유연하게 대처할 수 있는 실질적인 해결책이 될 수 있습니다.