
미래에셋 연금저축계좌는 노후 대비와 세액공제 혜택을 동시에 누릴 수 있는 대표적인 절세 금융상품으로, 많은 블로거들이 그 중요성을 강조하고 있습니다. 특히 연금저축펀드 형태로 가입하여 ETF, 펀드 등 다양한 투자 상품을 직접 운용할 수 있다는 점이 큰 장점으로 부각됩니다. 최근 연 최대 600만원까지 세액공제 한도가 적용되며, IRP와 합산 시 최대 900만원까지 공제받을 수 있어 절세 효과가 매우 크다고 평가됩니다.
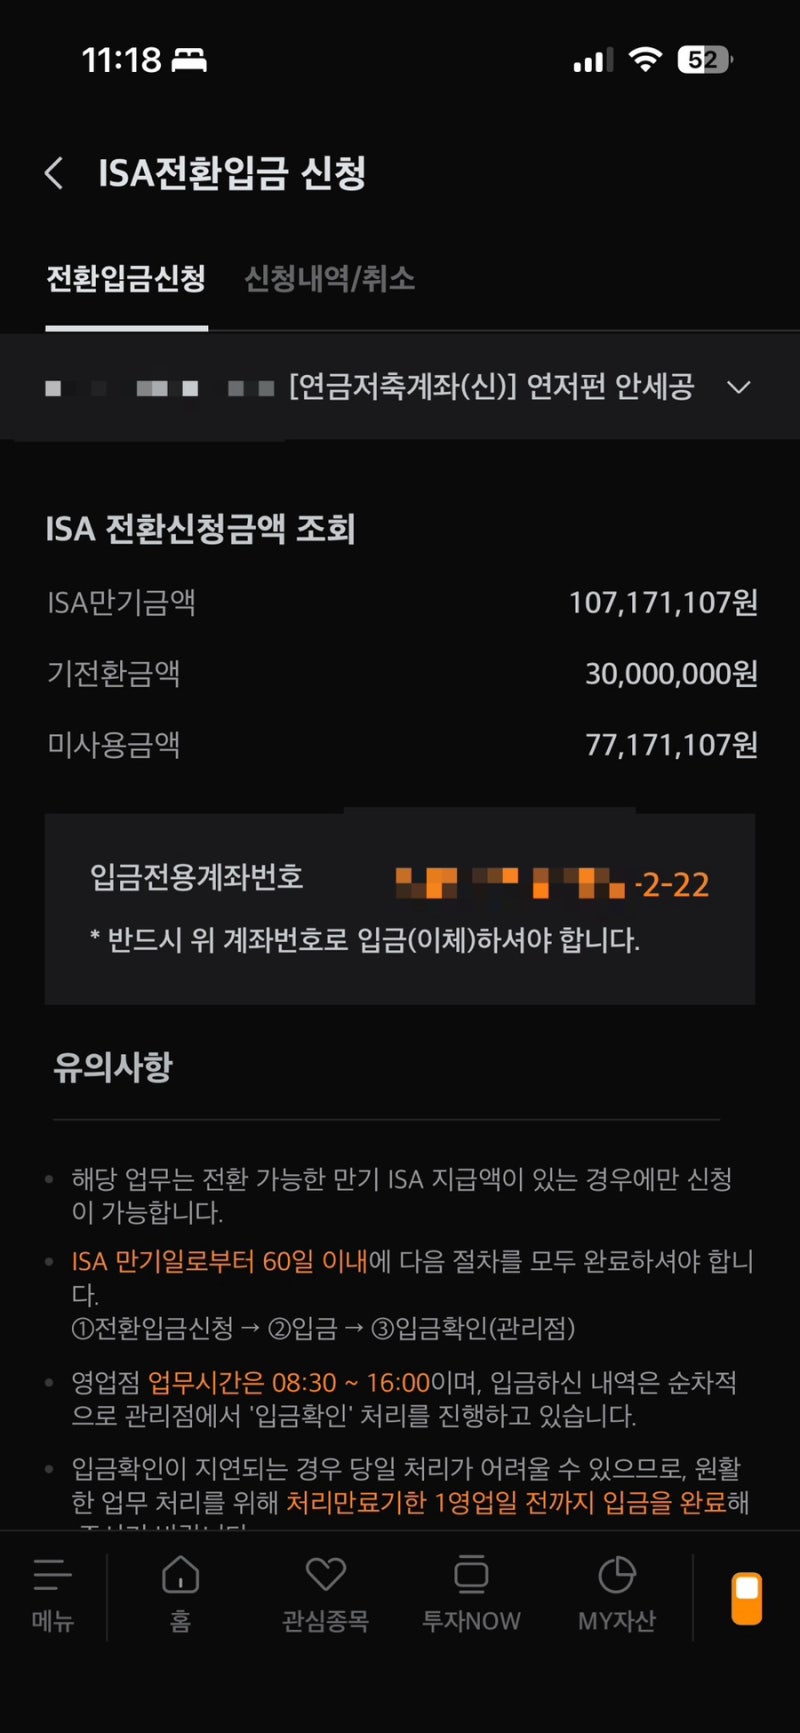
블로거들은 미래에셋 연금저축계좌의 개설 방법이 모바일 비대면으로 간편하게 진행된다는 점을 공통적으로 언급하지만, 해지 시에는 신중한 접근을 당부하고 있습니다. ISA 만기 후 연금저축 계좌로 이전하는 방법이나, 중도 해지 시 발생할 수 있는 세금 문제에 대해 다양한 관점에서 정보를 제공합니다. 특히 세액공제 혜택을 받은 계좌를 중도 해지할 경우 16.5% 수준의 기타소득세가 부과될 수 있다는 점을 강조하며, 이는 예상보다 큰 부담이 될 수 있다고 경고합니다.
따라서 미래에셋 연금저축계좌 해지를 고려하고 있다면, 중도 해지 시 발생할 수 있는 기타소득세 부담을 반드시 확인해야 합니다. 또한, ISA 계좌를 연금저축으로 전환하여 세제 혜택을 이어가는 방법도 있으므로, 자신의 재정 상황과 목표에 맞춰 신중하게 결정하는 것이 중요합니다. 장기적인 관점에서 연금 상품의 특성을 이해하고 접근하는 것이 현명한 선택입니다.