최근 신규분양 아파트의 잔금대출은 기존 주택 매매와는 다른 복잡한 양상을 보이며 많은 이들의 주목을 받고 있습니다. 특히 임대전환 분양 아파트의 경우, 기존 입주 시점이나 분양전환 시점, 등기 가능 시점 등에 따라 금융사별 조건이 달라질 수 있어 미리 확인하는 것이 중요합니다. 금융사마다 신규 분양 및 분양잔금 취급 조건이 상이하여, 기존에 알던 은행만으로는 원하는 한도를 얻기 어려운 상황이 발생하기도 합니다. 이러한 변화 속에서 잔금대출의 한도 산정 기준과 DSR 적용 여부가 핵심 쟁점으로 떠오르고 있습니다.
신규분양 아파트 잔금대출은 집단대출 지정은행에서 접수가 막히는 경우가 발생할 수 있습니다. 이는 개인의 신용이나 소득 문제보다는 단지에 배정된 한도가 소진되어 창구가 닫히는 경우가 많습니다. 또한, 신규분양 아파트는 잔금 시점에 소유권보존등기가 완료되지 않아 담보로 잡을 등기부등본이 없으므로, 협약되지 않은 다른 은행 지점에서는 개별 접수를 받지 않는다는 점이 일반 매매와 큰 차이를 보입니다. 특히 잔금대출 한도는 분양가가 아닌 감정평가액을 기준으로 산정되므로, 분양가만 보고 자금 계획을 세웠다면 실제 잔금 시점에 부족한 자금이 발생할 수 있습니다.
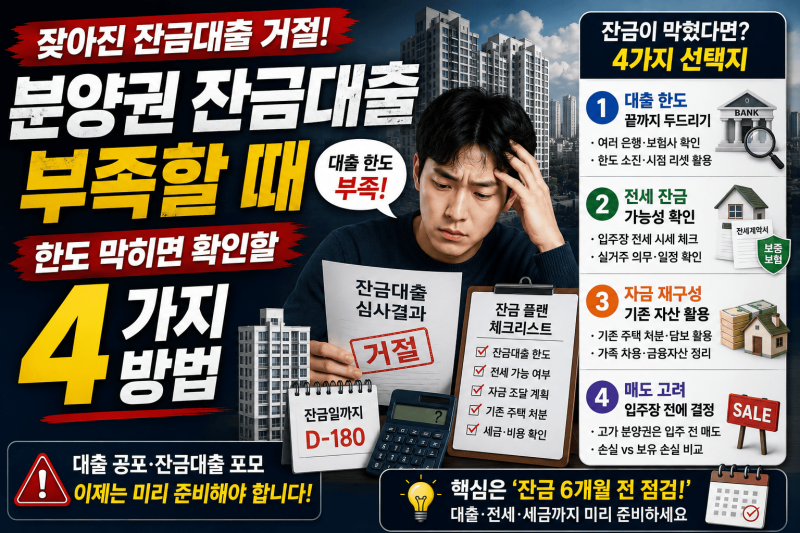
분양권 잔금대출이 부족하거나 원하는 만큼 나오지 않을 경우, 다른 금융기관 확인, 전세 활용 가능성, 기존 자산 재구성, 분양권 매도 등을 순서대로 고려해볼 필요가 있습니다. 중도금대출을 받았더라도 몇 년 후 잔금대출 시점에는 대출 규제, 금리, 규제지역 여부, DSR 기준 등이 달라질 수 있으므로, 계약 당시의 조건보다는 실제 잔금대출 실행 시점의 조건을 면밀히 확인하는 것이 중요합니다. 금융기관이 인정하는 담보가치를 확인하고 DSR 기준까지 고려하여 자금 계획을 세워야 합니다.