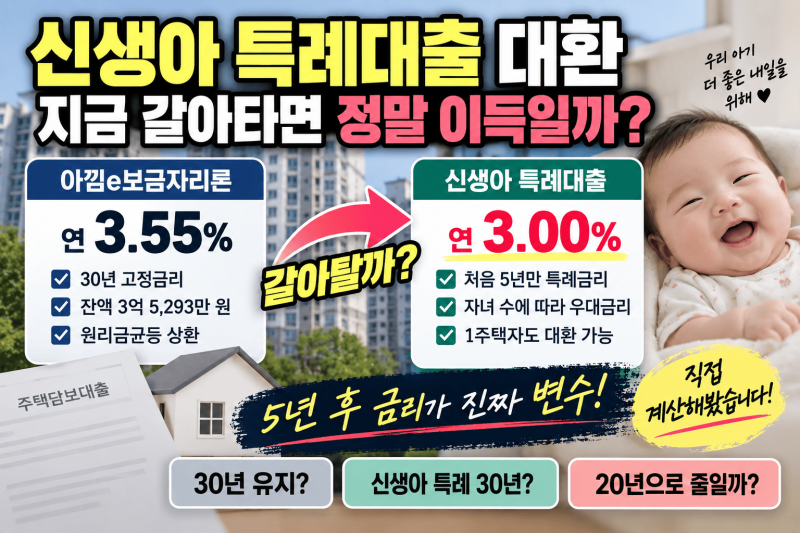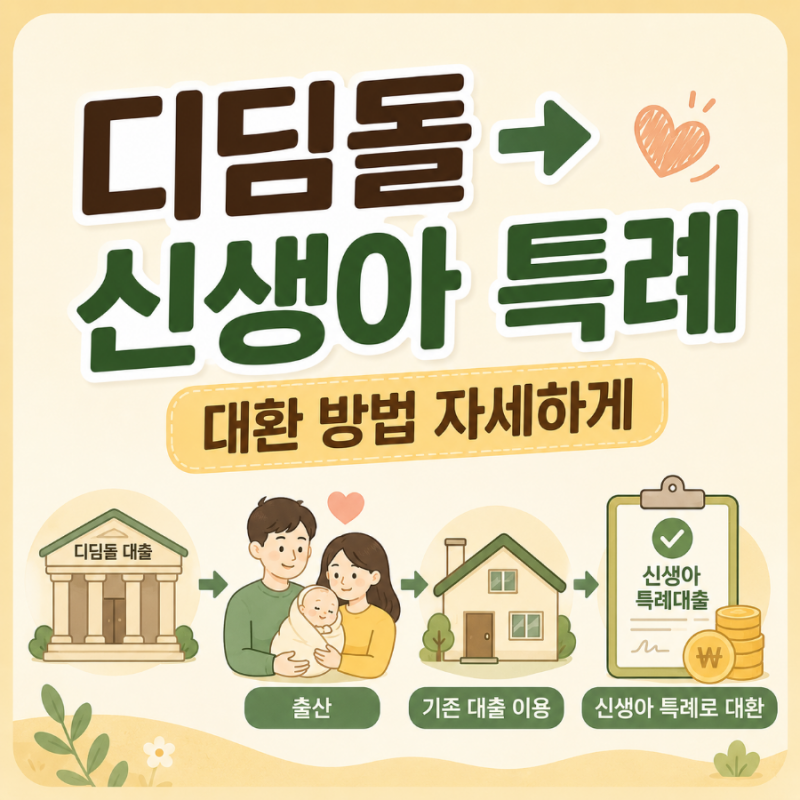
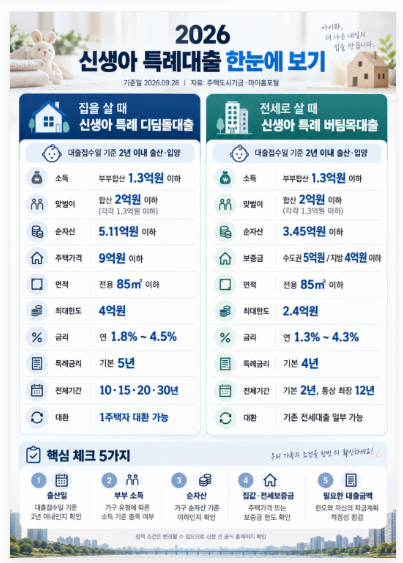
신생아 특례대출은 저출산 극복을 위해 정부가 출산 가구의 주거 안정을 돕고자 마련한 주택도시기금의 초저금리 정책 대출입니다. 최대 4억 원 한도(LTV 70%, 생애최초 80%)로 시세 9억 원 이하, 전용면적 85㎡ 이하 주택에 적용되며, DSR이 아닌 DTI 60%만 적용되어 한도가 넉넉한 편입니다. 대출 신청일 기준 2년 이내 출산(또는 입양)한 가구 중 부부합산 연 소득 2억 원 이하, 순자산 5억 1,100만 원 이하의 무주택 세대주가 대상이며, 기존 1주택자의 대환대출도 가능합니다.
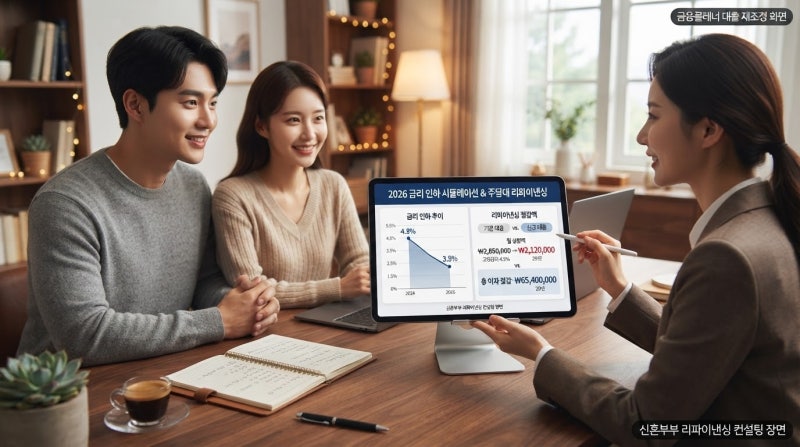
실제 블로그 후기들을 살펴보면, 신생아 특례대출은 시중 은행이나 보금자리론 대비 현저히 낮은 연 1%~4%대 초저금리를 제공하여 내 집 마련의 강력한 수단으로 평가됩니다. 특히 청약저축 가입 기간, 신규 추가 출산, 신규 분양주택 등 추가 우대금리 항목을 통해 최저 연 1.2%까지 금리 인하가 가능한 점이 큰 장점입니다. 다만, 재개발·재건축 신축 아파트 단지의 경우 등기 문제 등으로 신청이 막히는 경우가 있어 주의가 필요하다는 의견이 많습니다.
대출 실행 시 소득 산정 기준(최근 1개년 또는 2개년 평균)과 9억 원 주택 평가 기준(매매가 또는 KB시세) 등 세부 조건들을 꼼꼼히 확인해야 합니다. 또한, 신축 아파트의 경우 미등기 상태에서 대출이 가능한지, 잔금일 며칠 전부터 신청해야 하는지 등 실제 대출 과정에서 헷갈릴 수 있는 부분들을 미리 파악하는 것이 중요합니다. 이러한 정보들을 바탕으로 신생아 특례대출을 활용하면 아이들이 어린 시기의 월 주거비를 크게 줄일 수 있습니다.