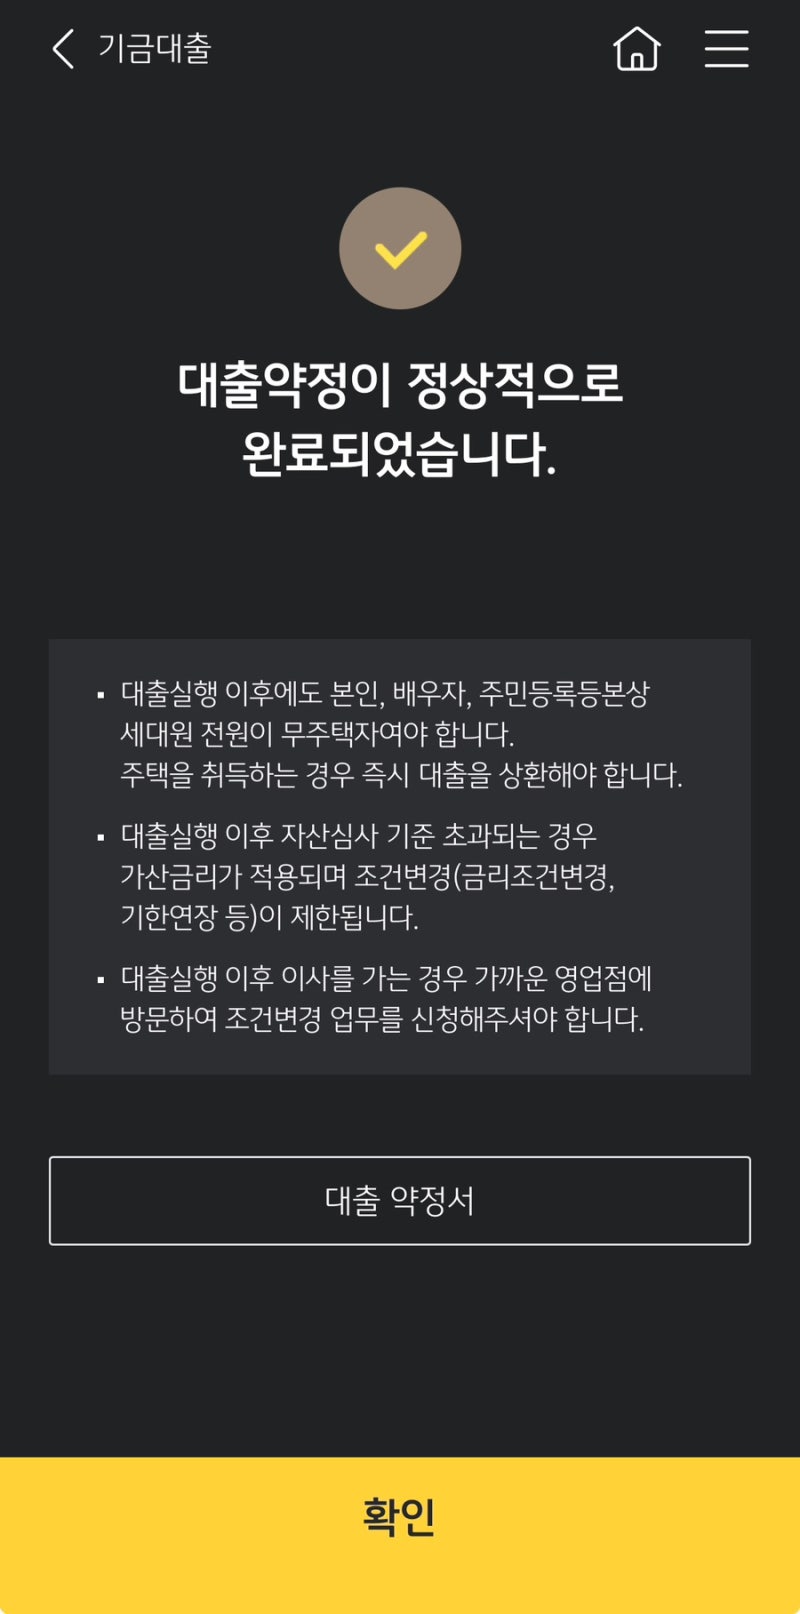

신생아특례 디딤돌대출은 내집 마련을 꿈꾸는 신혼부부 및 출산 가구에게 큰 관심을 받고 있습니다. 특히 2026년 관련 블로그 글들을 살펴보면, 대출 신청부터 잔금일까지의 복잡한 과정을 상세히 공유하며 많은 예비 신청자들에게 실질적인 도움을 주고 있습니다. 정부의 대출 정책 변화와 맞물려 대출 한도 축소 등 여러 변수가 발생하고 있어, 신청자들은 더욱 신중하게 접근하고 있습니다.
실제 사용자들은 신생아특례 디딤돌대출 신청 시 기금e든든 사전심사부터 은행 서류 심사, 그리고 잔금일 동선까지 철저한 준비가 필요하다고 입을 모읍니다. 특히 부적격 판정을 받더라도 당황하지 않고 추가 서류 제출이나 이의신청을 통해 해결한 사례들이 많습니다. 잔금일에는 매도인 퇴거 확인, 시설 점검, 법무사 서류 검수, 취득세 납부, 전입신고 등 톱니바퀴처럼 맞물린 일정을 시간대별로 미리 파악하는 것이 중요합니다.
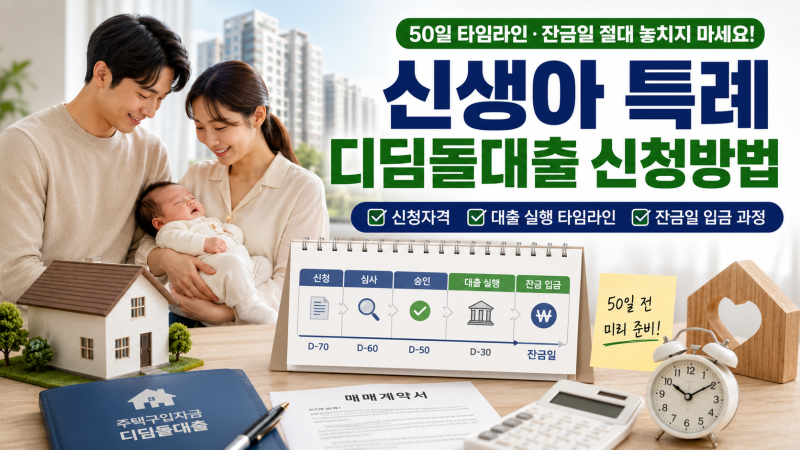
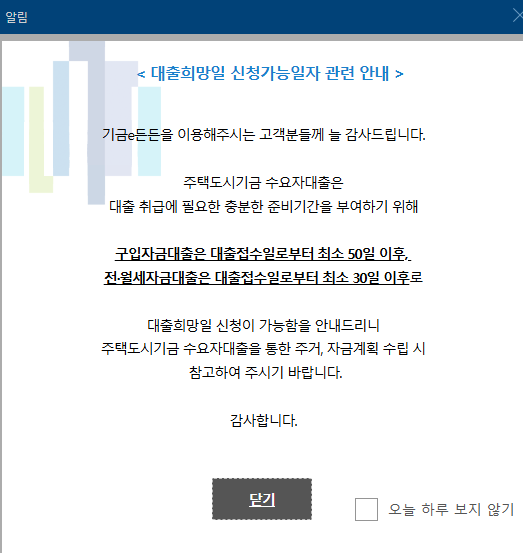
신생아특례 디딤돌대출을 성공적으로 받기 위해서는 매수할 주택이 정해지면 최대한 빨리 은행 상담을 받아 대출한도를 확인하는 것이 좋습니다. 또한, 대출 실행일(잔금일) 기준 최소 50일 전에는 기금e든든 홈페이지를 통해 대출을 신청하는 것이 안정적입니다. 사전자산심사 적격 판정을 받았더라도 사후자산심사에서 부적격이 나올 수 있으므로, 만약의 경우를 대비해 일반 주택담보대출 가능 여부도 미리 확인해두는 것이 현명한 전략입니다.