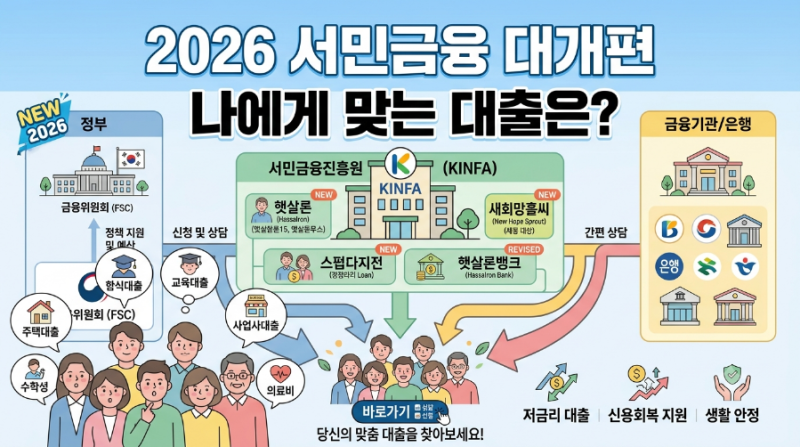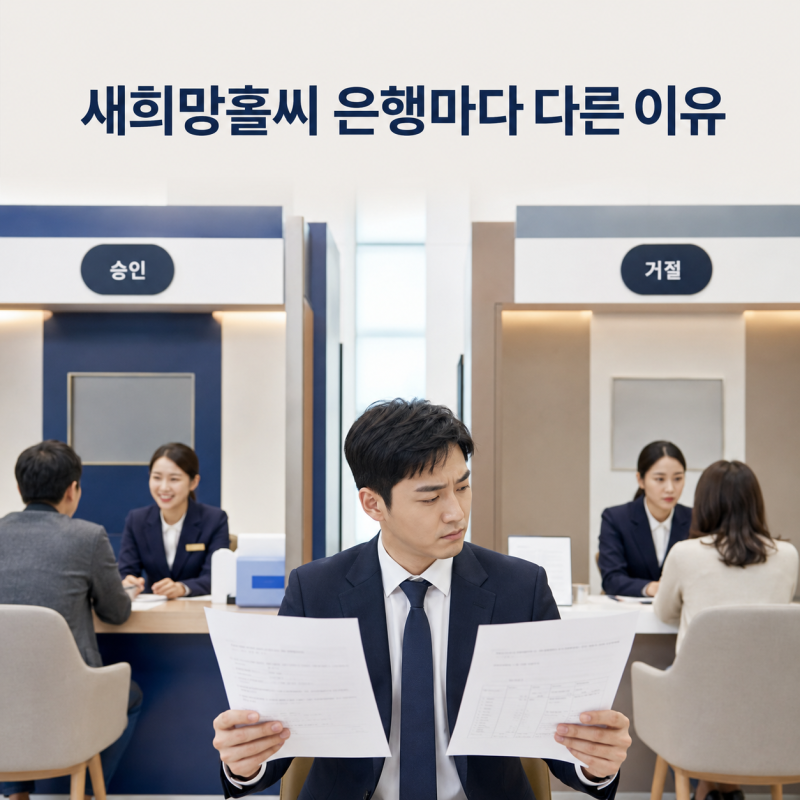

새희망홀씨 대출은 소득이 적거나 신용점수가 낮은 금융 취약계층을 위한 서민금융상품입니다. 정부의 공통 자격 기준이 있지만, 실제 대출 승인 여부와 한도, 금리 등은 각 은행이 자체 자금으로 직접 심사하여 결정합니다. 이로 인해 같은 조건의 신청자라도 은행별로 다른 결과를 받게 되는 경우가 많습니다. 특히 2026년 9월 기준으로 우리은행과 하나은행 등 주요 은행들은 최대 한도와 상환 기간 등 세부 상품 구조에서 차이를 보이고 있습니다.
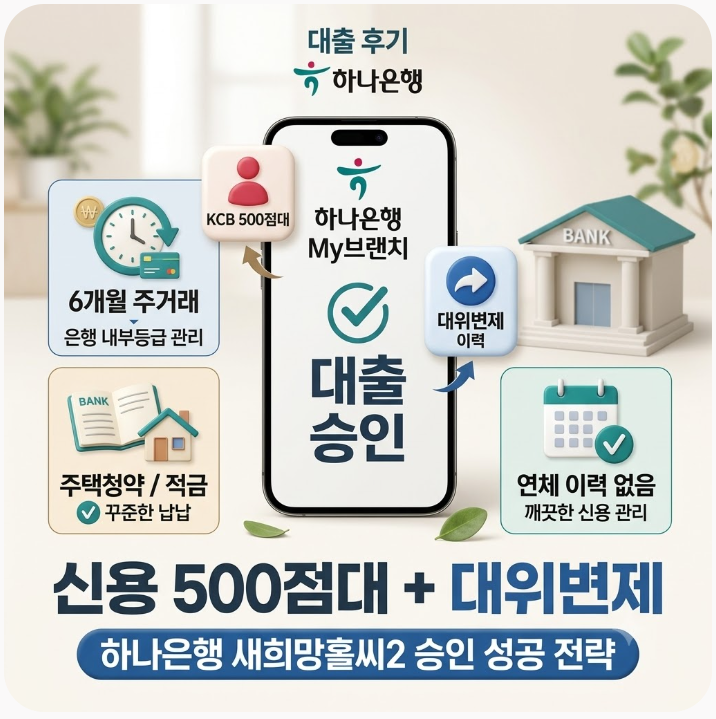
실제 블로그 후기들을 살펴보면, 새희망홀씨 대출은 은행이 직접 위험을 부담하기 때문에 내부 신용평가, 소득 인정 방식, 재직 기간, 기존 부채 현황, 은행 거래 실적 등 다양한 요소를 종합적으로 평가합니다. KCB 500점대 후반의 낮은 신용점수와 대위변제 이력이 있는 신청자도 하나은행 청년 새희망홀씨2를 통해 최대한도를 승인받은 사례가 있습니다. 이는 연체 없이 관리된 기존 채무와 은행 내부 거래 실적이 긍정적인 영향을 미쳤기 때문으로 분석됩니다.
모바일 앱에서 즉시 거절되는 이른바 '앱컷'을 당했더라도, 신청 경로를 변경하고 은행 내부 평가 조건을 충족하면 승인 가능성이 열릴 수 있습니다. 특히 사회복무요원과 같이 소득 입증이 다소 복잡한 경우에도 병무청 발행 복무확인서와 급여통장 입금 내역을 통해 소득을 입증하면 신청 자격을 갖출 수 있습니다. 대출 신청 시에는 본인의 금융 상태를 정확히 파악하고 각 은행의 세부 심사 기준을 확인하는 것이 중요합니다.